核心观点与关键数据
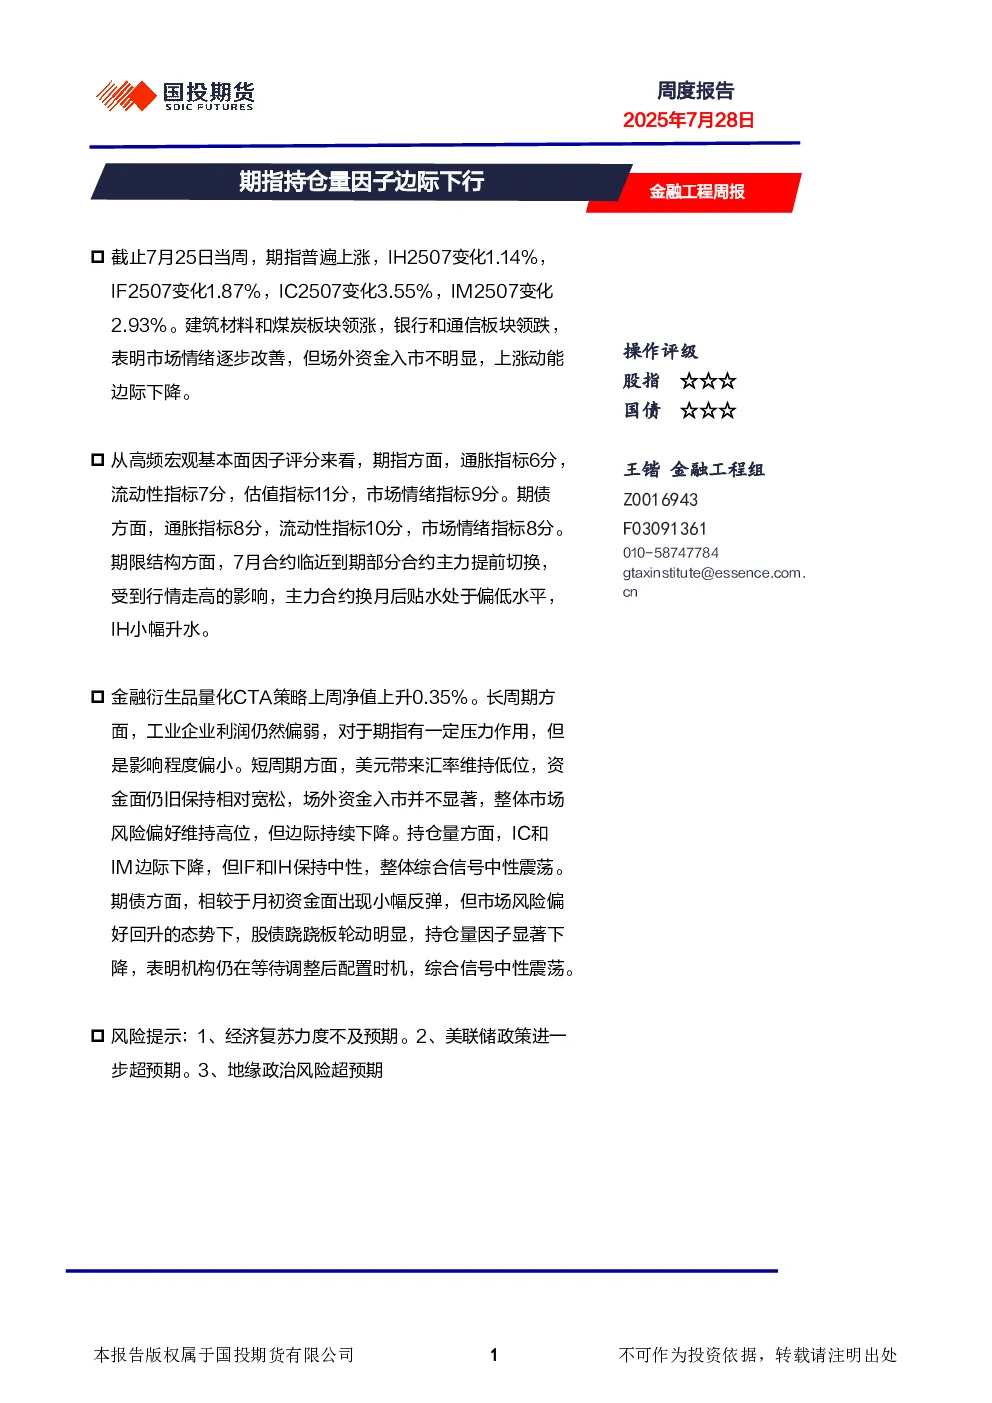
- 期指市场表现:2025年7月25日当周,期指普遍上涨,其中IC2507涨幅最大(3.55%),IF2507次之(1.87%),IH2507上涨1.14%,IM2507上涨2.93%。建筑材料和煤炭板块领涨,银行和通信板块领跌,显示市场情绪逐步改善,但场外资金入市不明显,上涨动能边际下降。
- 高频宏观基本面因子评分:
- 期指:通胀指标6分,流动性指标7分,估值指标11分,市场情绪指标9分。
- 期债:通胀指标8分,流动性指标10分,市场情绪指标8分。
- 期限结构:7月合约临近到期,主力合约提前切换,换月后贴水处于偏低水平,IH小幅升水。
- 金融衍生品量化CTA策略:上周净值上升0.35%。
- 经济与资金面:
- 长周期:工业企业利润偏弱,对期指压力较小。
- 短周期:美元指数维持低位,资金面相对宽松,场外资金入市不显著,整体市场风险偏好高位但边际下降。
- 持仓量:IC和IM边际下降,IF和IH保持中性,综合信号中性震荡。
- 期债市场:资金面小幅反弹,但股债跷跷板效应明显,持仓量因子显著下降,机构等待调整后配置时机,综合信号中性震荡。
研究结论
- 市场情绪改善但动能减弱:期指上涨但领涨板块与资金流入情况不符,显示市场情绪有所改善,但上涨动能边际下降。
- 基本面与资金面支持:通胀和流动性指标对期指和期债均有正面影响,估值指标对期指支持较强。
- 风险与机会并存:经济复苏力度、美联储政策及地缘政治风险仍是主要不确定性因素,市场风险偏好虽高位但边际下降,机构配置仍需谨慎。
- 策略表现:量化CTA策略上周表现稳健,股债跨品种套利策略信号共振时交易,净值跟踪显示策略有效性。