核心观点与关键数据
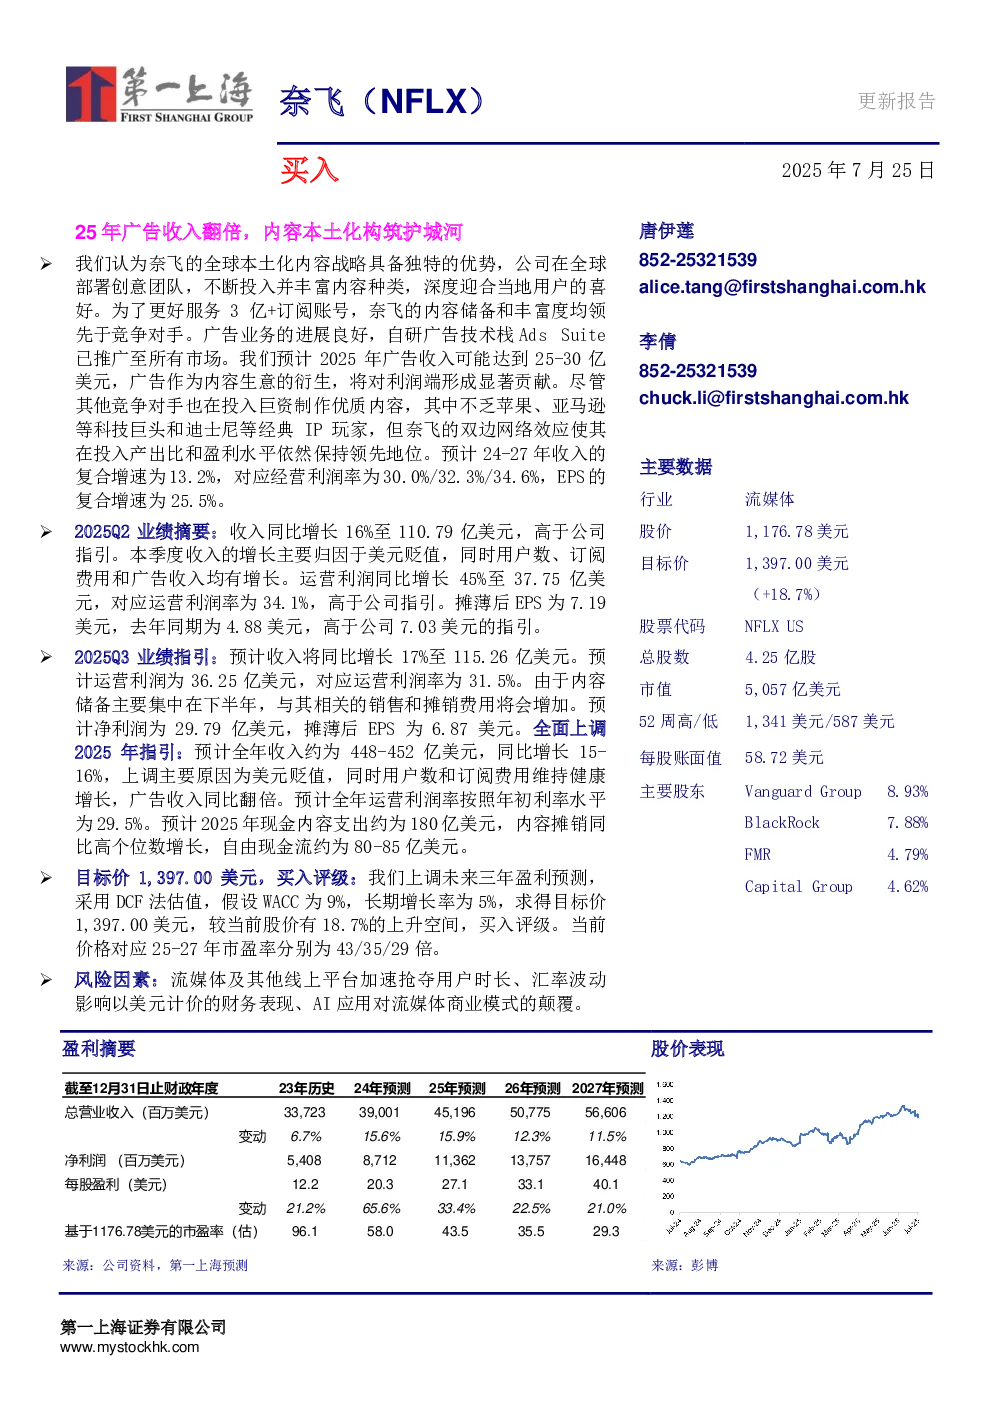
奈飞凭借全球本土化内容战略和双边网络效应,在流媒体行业保持领先地位。公司通过部署创意团队、丰富内容种类(体育、直播、游戏等),深度迎合当地用户喜好,内容储备和丰富度领先竞争对手。2025年上半年总观看时长同比增长1%,非英语内容观看时长占比超过1/3,最受欢迎内容仅占总观看时长的不到1%,显示内容多元化。
新业务进展
广告业务进展良好,自研广告技术栈Ads Suite已推广至所有市场,美国广告预售接近完成,预计2025年广告收入达25-30亿美元,对利润端形成显著贡献。公司尝试用AI制作内容,显著降低高端技术门槛,预计未来AI将在内容行业快速发展,奈飞将持续受益。
竞争优势
尽管面临苹果、亚马逊、迪士尼等竞争对手,奈飞的双边网络效应使其在投入产出比和盈利水平上保持领先。预计2024-2027年收入复合增速为13.2%,经营利润率分别为30.0%/32.3%/34.6%,EPS复合增速为25.5%。
2025Q2业绩摘要
- 收入同比增长16%至110.79亿美元,剔除汇兑影响后同比增长17%,高于指引。
- 用户数、订阅费用和广告收入均有增长,北美、EMEA、亚太、拉美市场收入分别同比增长15%、18%、24%、9%(剔除汇兑影响后同比增长23%)。
- 运营利润同比增长45%至37.75亿美元,运营利润率为34.1%,高于指引。
- 摊薄EPS为7.19美元,高于指引7.03美元。
- 运营现金流为24.23亿美元,自由现金流为22.67亿美元。
- 以16亿美元回购约150万股,当前回购计划仍有120亿美元额度。
2025年指引
- 全年收入约为448-452亿美元(原为435-445亿),同比增长15-16%,上调主要原因为美元贬值,用户数和订阅费用维持健康增长,广告收入同比翻倍。
- 全年运营利润率按照年初利率水平为29.5%(原为29%),按照当前利率水平约为30%。
- 2025年现金内容支出约为180亿美元,同比增长约11%,内容摊销同比高个位数增长,自由现金流约为80-85亿美元(原为80亿)。
目标价与评级
- 目标价1,397.00美元,买入评级。
- 上调未来三年盈利预测,预计2024-2027年收入复合增速为13.2%,EPS复合增速为25.5%。
- 采用DCF法估值,假设WACC为9%,长期增长率为5%,目标价较当前股价有18.7%的上升空间。
- 当前价格对应25-27年市盈率分别为43/35/29倍。
风险因素
- 线上平台竞争加剧,可能影响用户增长及盈利表现。
- 美元汇率波动影响以美元计价的财务表现。
- AI相关影响,包括文生视频模型降低创作门槛,以及AI在游戏领域的降本增效。
主要财务数据
- 2022年主营业务收入31,616百万美元,同比增长6%;净利润4,492百万美元。
- 2023年主营业务收入33,723百万美元;净利润5,408百万美元。
- 2023年总资产48,732百万美元,总负债28,144百万美元,总股东权益20,588百万美元。