-
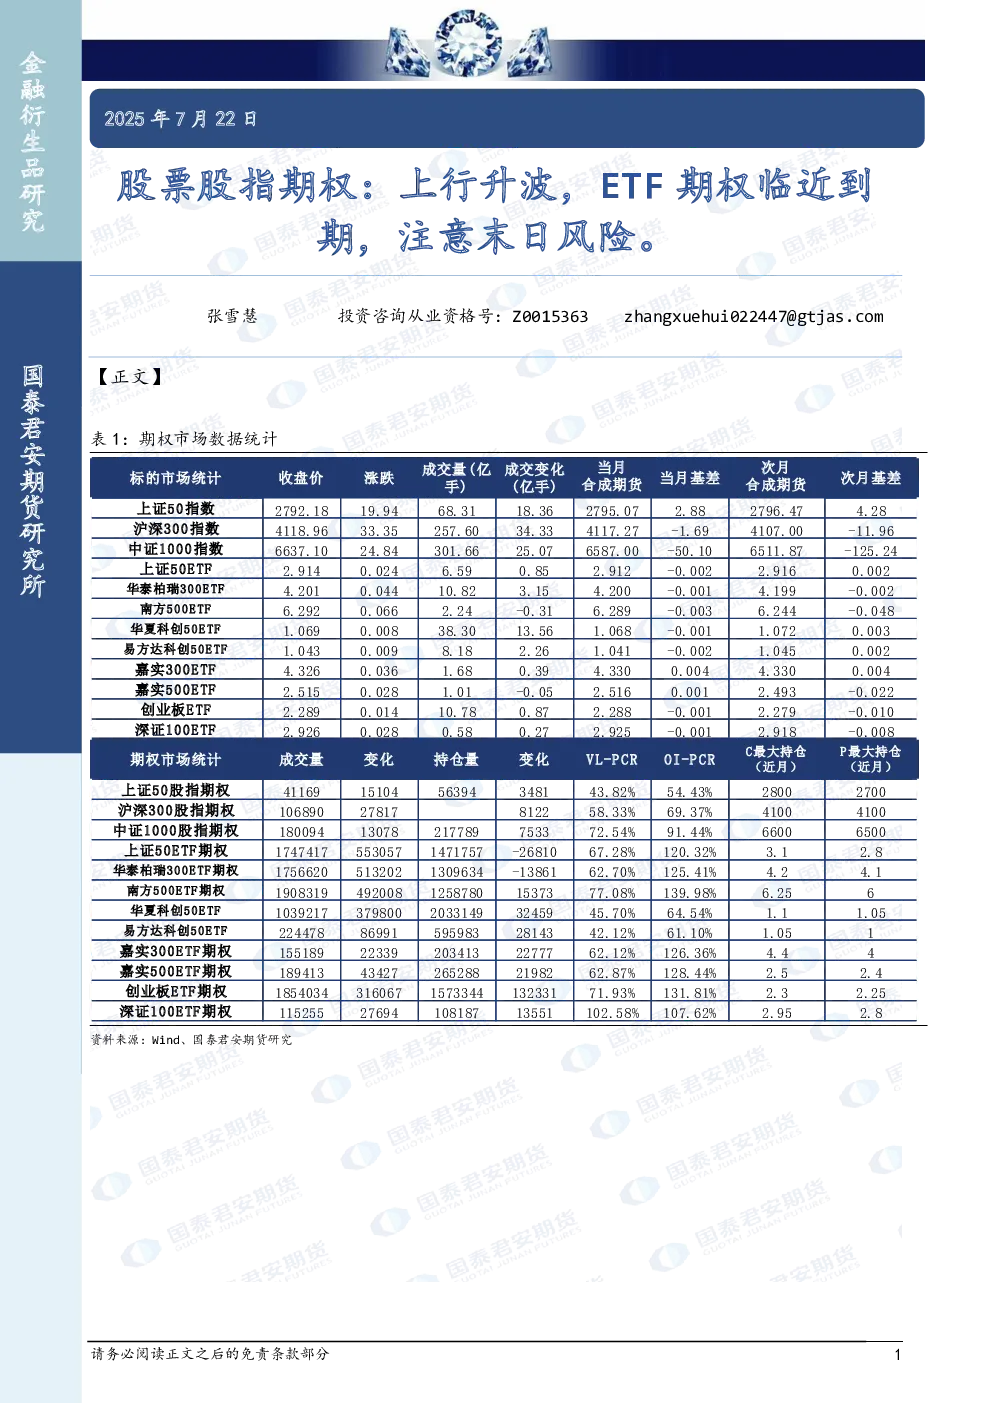
上证50股指期权
- 主力合约波动率走势:2025年1月至3月呈现波动上升趋势,最高达2800点附近。
- 全合约PCR(隐含波动率与历史波动率的比值)维持在0.85左右,显示市场情绪相对稳定。
- 波动率锥显示HV(历史波动率)与ATM-IV(平值期权隐含波动率)存在明显差异,市场对波动率的预期偏高。
- 波动率期限结构显示近月合约波动率高于远月合约,呈现短期溢价。
-
沪深300股指期权
- 主力合约波动率走势:2025年1月至3月波动剧烈,最高达4200点。
- 全合约PCR在0.3-0.4区间波动,市场情绪较上证50更为敏感。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期更强。
- 波动率期限结构同样呈现短期溢价,近月合约波动率高于远月合约。
-
中证1000股指期权
- 主力合约波动率走势:2025年1月至3月波动率较高,最高达7500点。
- 全合约PCR在0.085左右,市场情绪相对稳定但波动率敏感度较高。
- 波动率锥显示HV与ATM-IV差异显著,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
上证50ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在2.2-2.9区间波动。
- 全合约PCR在1.1-1.3区间,市场情绪相对稳定。
- 波动率锥显示HV与ATM-IV存在差异,市场对短期波动率预期偏高。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
华泰柏瑞300ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在3.2-4.4区间波动。
- 全合约PCR在3.2-4.6区间,市场情绪较为敏感。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
南方中证500ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在4.4-6.5区间波动。
- 全合约PCR在4.4-6.5区间,市场情绪较为敏感。
- 波动率锥显示HV与ATM-IV差异显著,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
华夏科创50ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在0.8-1.25区间波动。
- 全合约PCR在0.5-1.3区间,市场情绪相对稳定但波动率敏感度较高。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期偏高。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
易方达科创50ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在0.8-1.2区间波动。
- 全合约PCR在0.5-1.25区间,市场情绪相对稳定但波动率敏感度较高。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期偏高。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
嘉实300ETF期权
- 主力合约波动率走势:2025年1月至2月波动率在3.2-4.8区间波动。
- 全合约PCR在3.2-4.8区间,市场情绪较为敏感。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
嘉实中证500ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在1.5-2.9区间波动。
- 全合约PCR在1.5-2.9区间,市场情绪较为敏感。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
创业板ETF期权
- 主力合约波动率走势:2025年1月至2月波动率在1.4-2.4区间波动。
- 全合约PCR在1.1-2.8区间,市场情绪较为敏感。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
-
深证100ETF期权
- 主力合约波动率走势:2025年1月至3月波动率在2.4-3.3区间波动。
- 全合约PCR在2.2-3.4区间,市场情绪较为敏感。
- 波动率锥显示HV与ATM-IV差异较大,市场对短期波动率预期强烈。
- 波动率期限结构呈现短期溢价,近月合约波动率高于远月合约。
研究结论:
- 各股指期权品种普遍呈现短期波动率溢价,市场对短期波动率的预期较高。
- 波动率锥显示HV与ATM-IV存在显著差异,市场情绪敏感度较高。
- 全合约PCR多数维持在相对稳定区间,但部分品种(如沪深300、中证1000)波动率敏感度较高。
- 建议投资者关注短期波动率变化,并做好风险管理。
- 末日风险需持续关注,市场情绪波动可能引发极端事件。