公司业务结构与战略规划
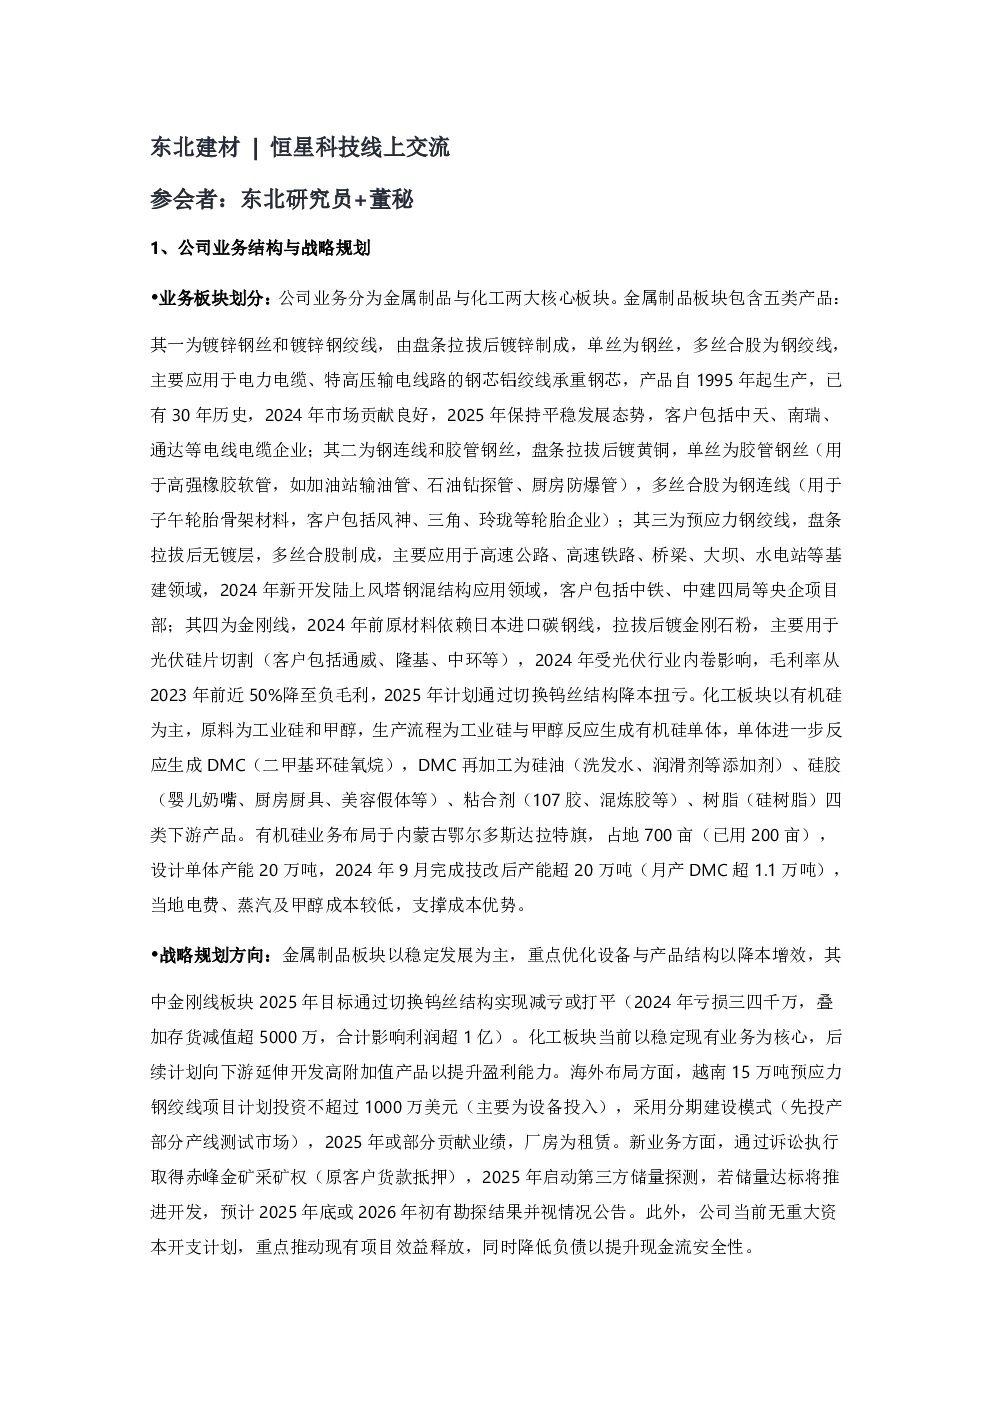
公司业务分为金属制品与化工两大板块。金属制品板块包含镀锌钢丝/钢绞线、钢连线/胶管钢丝、预应力钢绞线和金刚线四类产品,主要应用于电力电缆、特高压输电线路、基建领域和光伏硅片切割。化工板块以有机硅为主,生产DMC、硅油、硅胶、粘合剂和树脂等下游产品,布局于内蒙古鄂尔多斯。战略规划方面,金属制品板块以稳定发展为主,重点优化产品结构降本增效,金刚线板块2025年目标减亏或打平;化工板块以稳定现有业务为核心,后期计划向下游延伸开发高附加值产品,海外布局越南15万吨预应力钢绞线项目,新业务方面通过诉讼执行取得赤峰金矿采矿权,计划2025年启动探测。
金属制品板块业务详情
- 镀锌钢丝/钢绞线:主要应用于电力电缆和特高压输电线路,市场稳定,客户包括中天、南瑞等。
- 钢连线/胶管钢丝:用于轮胎骨架材料和高压橡胶软管,客户包括风神、三角等。
- 预应力钢绞线:应用于基建领域,2024年销量同比增长近40%,客户包括中铁、中建四局等。
- 金刚线:2024年受光伏行业影响毛利率降至负毛利,2025年计划切换钨丝结构降本扭亏。
化工(有机硅)板块业务分析
- 生产流程与产品结构:以工业硅和甲醇为原料生产DMC,DMC进一步加工为硅油、硅胶、粘合剂和树脂等,当前聚焦中游基础化工原料生产。
- 产能与成本控制:鄂尔多斯园区设计产能20万吨有机硅单体,技改后产能超20万吨,DMC月产量超1.1万吨,依托当地成本优势形成显著成本优势。
- 市场动态与供需展望:2022年起有机硅价格持续下跌,2025年因友商产能受限供需关系改善,公司成本在行业内具备优势。
经营与财务关键指标
- 金属制品经营表现:下游需求集中在电网、基建、水利等领域,出口方面东南亚为重要市场,越南15万吨预应力钢绞线项目计划投资不超过1000万美元,采用分期建设模式。金刚线业务2024年亏损三四千万,叠加存货减值超5000万,合计影响利润超1亿,2025年计划减亏或打平。
- 化工财务表现:鄂尔多斯园区2022年盈利2000多万,2023年亏损7000多万,2024年亏损约3000万元。
Q&A环节关键信息
- 化工板块目前仅涉及中游基础化工原料环节,DMC直接销售占比超50%。
- 鄂尔多斯园区DMC实际月产量已超过11,000吨,环体后期规划产能可达15万吨。
- 友商东岳硅材产能受限利好其他有机硅企业,当前单体年需求超过300万吨。
- 公司成本在行业内具备领先优势,工业硅价格上半年跌至7000元/吨以下,下半年小幅回升。
- 金属制品板块内部经营中将金属制品分为五个产品,产品结构除金刚线外整体稳定。
- 基建领域是主要驱动因素,西部市场用量大于中东部地区,越南项目预计2026年产能打满。
- 主要竞争对手包括银龙股份、桂绳等,公司相对强势的市场领域为基建和电网。
- 金属制品主要原材料为钢材,年用量90万吨,库存周期夏季约7天、冬季10-15天。
- 化工板块主要采用预付款模式,金属制品板块下游账期通常为2-3个月。
- 公司目前无重大资本开支计划,重点推动现有项目效益释放并降低负债。
- 赤峰金矿采矿权已取得,正由第三方开展探测工作,若储量达标将推进开发。
核心观点与结论
公司金属制品板块以稳定发展为主,通过产品结构调整降本增效,金刚线业务计划2025年减亏或打平。化工板块以稳定现有业务为核心,后期计划向下游延伸开发高附加值产品,鄂尔多斯园区成本优势显著。海外布局越南预应力钢绞线项目,赤峰金矿采矿权已取得,正由第三方开展探测工作。公司盈利能力较好的产品包括镀锌钢丝/钢绞线、预应力钢绞线和电网相关产品,金属制品板块整体吨利润约为1000元,海外业务毛利高于国内。