一、螺纹、热卷
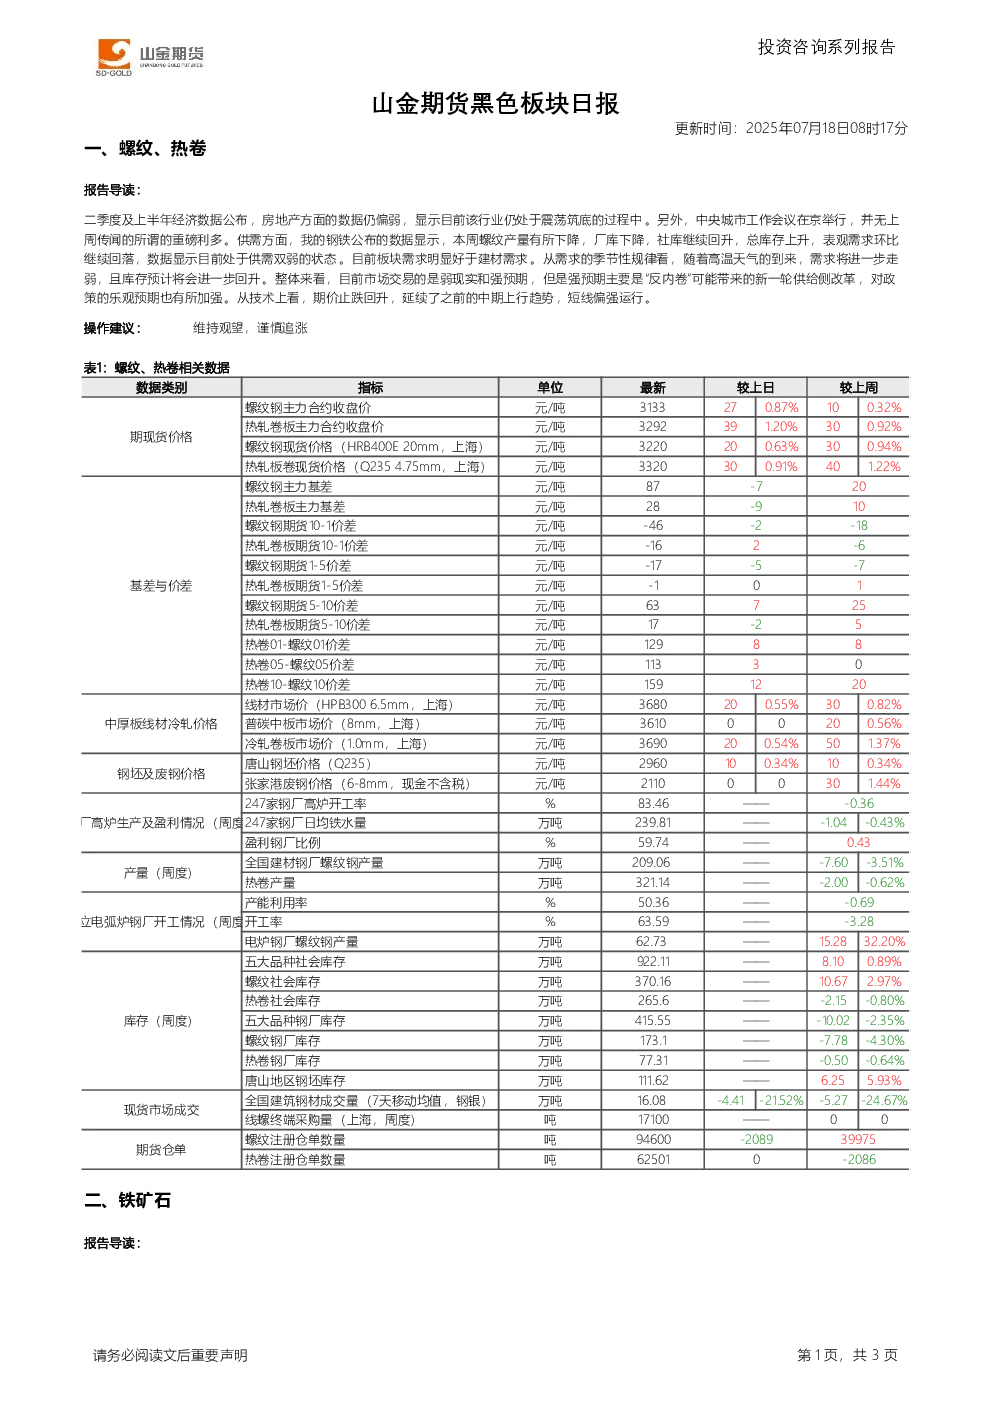
- 经济数据与行业状态:二季度及上半年经济数据显示,房地产市场仍处于震荡筑底阶段,中央城市工作会议未带来预期利好。
- 供需分析:螺纹产量下降,厂库减少,社库回升,总库存上升,表观需求环比回落,呈现供需双弱格局。建材需求好于黑色板块需求,高温天气将导致需求进一步走弱。
- 市场预期与技术分析:市场交易弱现实和强预期,强预期主要来自“反内卷”可能带来的供给侧改革及政策乐观预期。期价止跌回升,延续中期上行趋势,短线偏强。
- 操作建议:维持观望,谨慎追涨。
- 关键数据:螺纹主力合约收盘价3133元/吨,热卷主力合约收盘价3292元/吨;螺纹社会库存370.16万吨,热卷社会库存265.6万吨。
二、铁矿石
- 钢厂盈利与产量:钢厂盈利率近60%,铁水产量环比下降1.0万吨,预计将进一步回落。
- 供应与库存:全球发运量高位,港口库存缓慢下降但对期价支撑有限,贸易矿库存偏高。
- 价格与成本:螺纹、双焦和玻璃价格上涨提振铁矿石,粉矿现货价格青岛港上涨121.64%。
- 技术分析:期价收复4月缺口,短线极强。
- 操作建议:暂时维持观望,谨慎追涨。
- 关键数据:DCE铁矿石主力合约结算价785.5元/吨;港口库存合计13765.89万吨,贸易矿库存9239.9万吨。
三、产业资讯
- 焦化行业:乌海区域焦化因亏损和环保问题限产,实际减产幅度有限,全国平均吨焦盈利-43元/吨。
- 玻璃行业:全国浮法玻璃库存环比下降3.22%,创逾5个月新低,产量环比增加0.18%。