一、研究观点
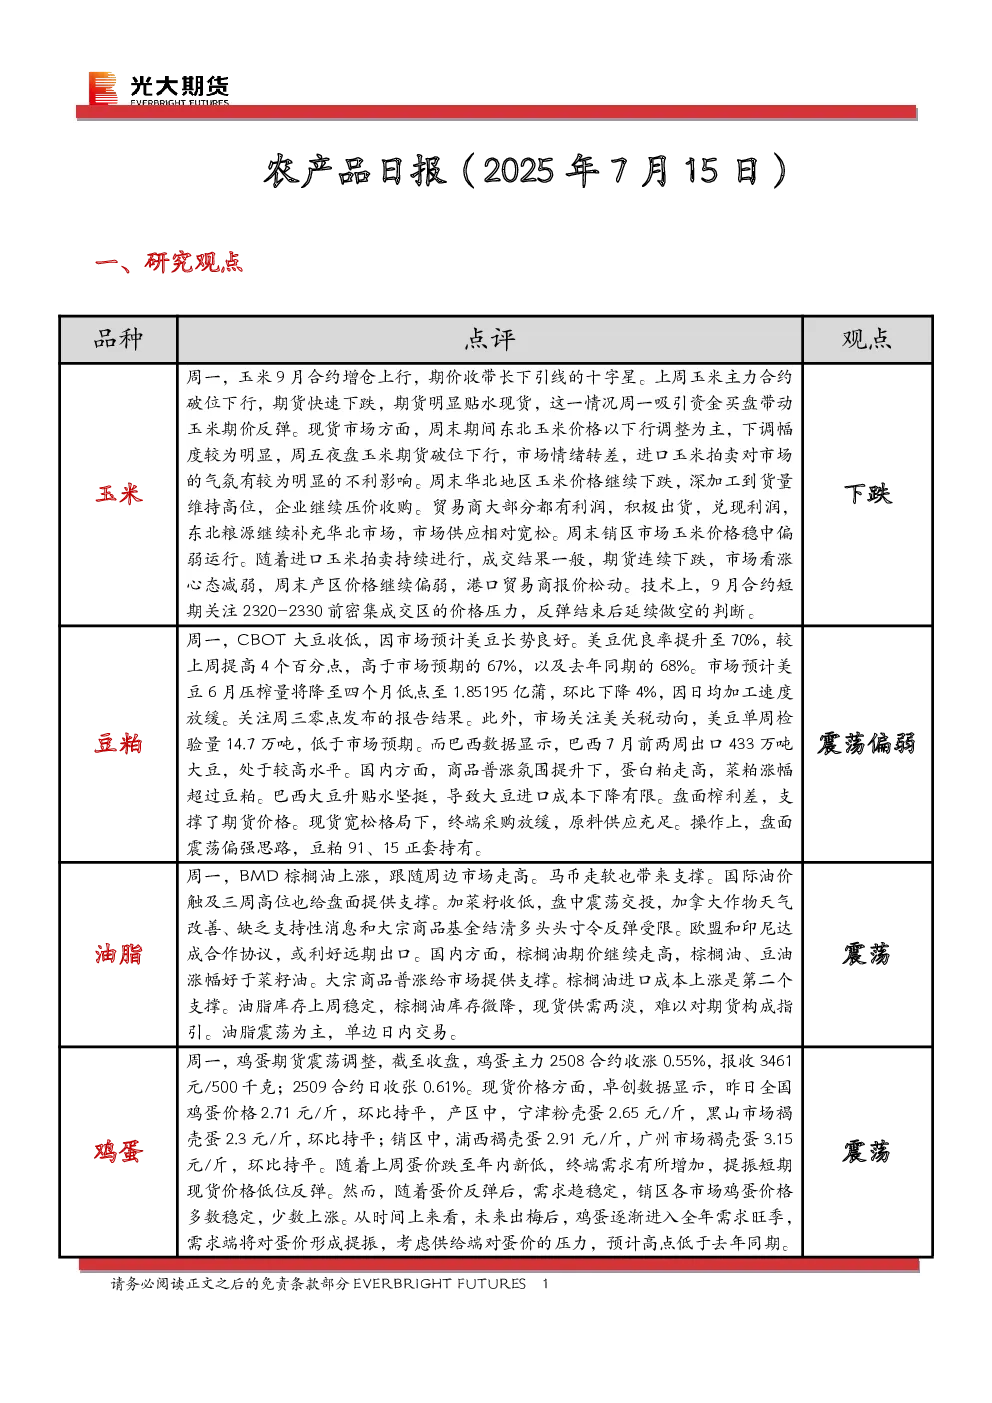
- 玉米:9月合约增仓上行,期价收十字星。上周主力合约破位下行,期货贴水现货,周一资金买盘带动反弹。现货市场东北价格下行明显,华北深加工到货量高企,企业压价收购,贸易商积极出货,东北粮源补充华北,市场供应宽松。进口玉米拍卖不利市场情绪,未来关注2320-2330压力位,反弹后延续做空。
- 豆粕:CBOT大豆收低,因优良率提升至70%,6月压榨量预计降至四个月低点至1.85195亿蒲,环比下降4%。巴西大豆出口433万吨,升贴水坚挺。国内蛋白粕走高,榨利差支撑期货,现货供应充足,终端采购放缓,操作上震荡偏强,豆粕91、15正套持有。
- 油脂:BMD棕榈油上涨,马币走软及国际油价支撑。加菜籽收低,欧盟与印尼合作或利好远期出口。国内油脂库存稳定,棕榈油进口成本上涨,油脂震荡为主,单边日内交易。
- 鸡蛋:主力2508、2509合约收涨,现货价格环比持平,需求略增但趋稳,未来出梅后需求旺季或提振蛋价,但供给压力下高点低于去年同期。
- 生猪:主力2509合约收跌,现货均价环比跌0.12元/公斤,下游需求乏力,屠企宰量下滑,养殖端出栏积极,猪价短期震荡,关注饲料端及市场情绪变化。
二、市场信息
- 欧盟与印尼达成自贸协定,推动市场多元化。
- 印度6月棕榈油进口激增60%,豆油进口降9.8%,植物油总进口增30.6%。
- 美国6月大豆压榨量预计降至1.85195亿蒲,豆油库存预计为13.74亿磅。
- 海关总署:上半年进口增速受大宗商品价格波动影响,原油、铁矿砂、大豆均价同比跌超1成。
- 中美团队加紧落实伦敦框架成果,推动全球贸易体系重回公平开放。
三、品种价差与基差
- 列示了玉米、玉米淀粉、豆一、豆粕、豆油、棕榈油、鸡蛋、生猪的9-1合约价差及基差图表(数据来源:Wind光大期货研究所)。
四、研究团队成员
- 王娜(农产品研究总监)、侯雪玲(豆类分析师)、孔海兰(鸡蛋生猪行业研究员)。
五、免责声明
- 报告信息来源于公开资料,准确性、可靠性、完整性不作保证,观点仅供参考,不构成投资建议,投资者自主决策,风险自负。