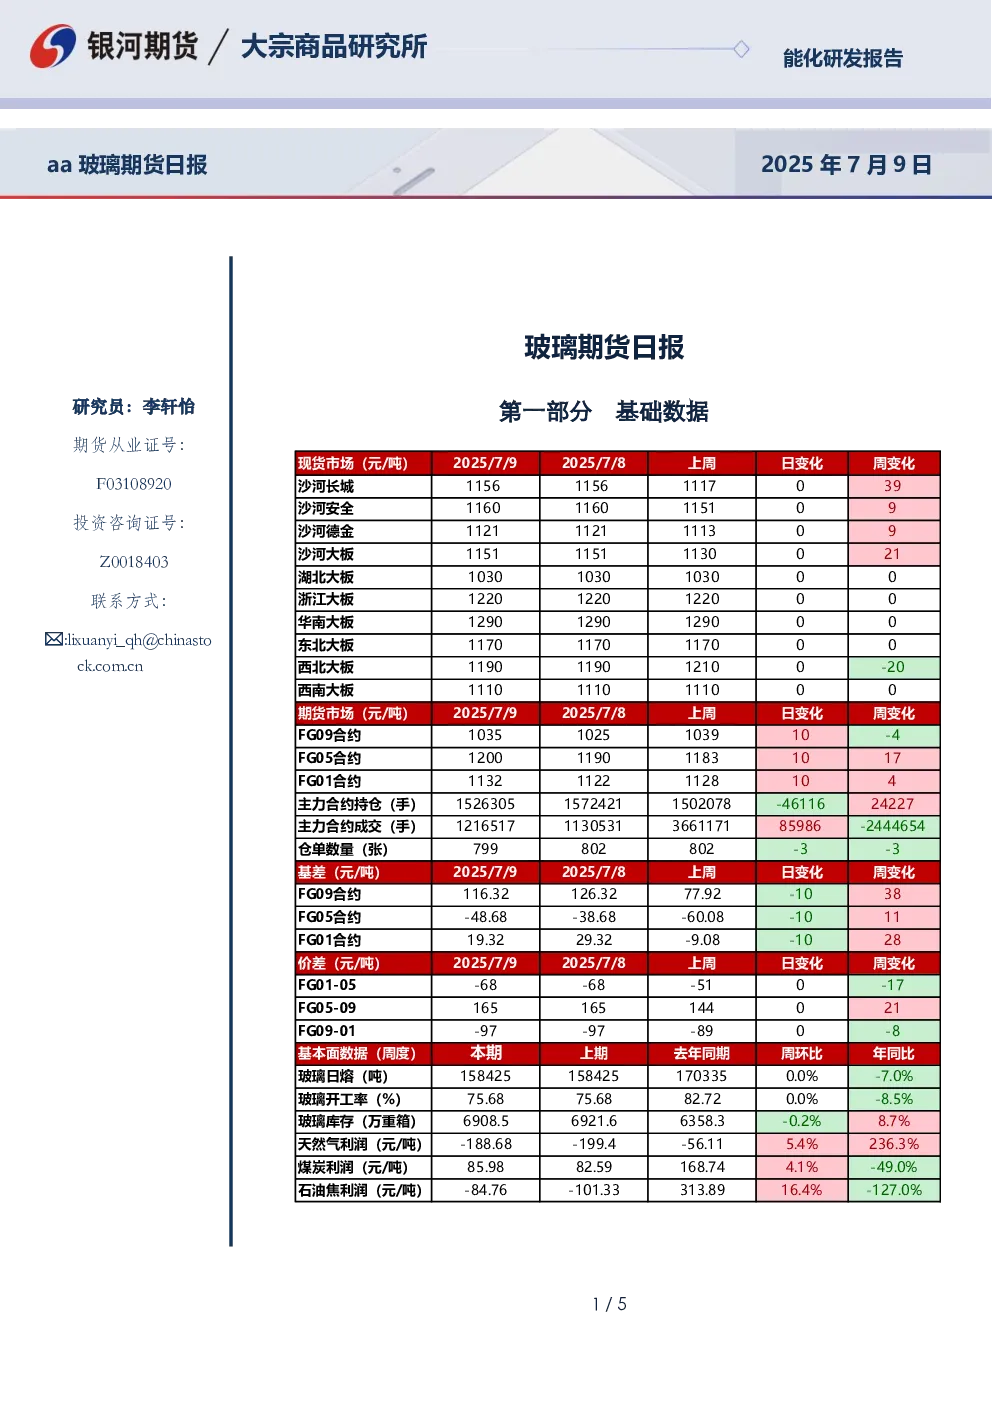
基础数据
- 现货市场:2025年7月9日,沙河大板市场价格稳定在1156元/吨,周变化为+39元/吨;湖北大板市场价格稳定在1030元/吨,周变化为0;华南大板市场价格稳定在1290元/吨,周变化为0;其他区域价格稳定。
- 期货市场:FG09合约价格为1035元/吨,周变化为-4元/吨;FG05合约价格为1200元/吨,周变化为+17元/吨;FG01合约价格为1132元/吨,周变化为+4元/吨。主力合约持仓为157242手,周减少46手;主力合约成交为1216517手,周减少2444手;仓单数量为79980张,周减少3张。
- 基差:FG09合约基差为116.32元/吨,周减少1038元/吨;FG05合约基差为-48.68元/吨,周减少1011元/吨;FG01合约基差为19.32元/吨,周减少1028元/吨。
- 价差:FG01-05价差为-68元/吨,周减少17元/吨;FG05-09价差为165元/吨,周增加21元/吨;FG09-01价差为-97元/吨,周减少890元/吨。
- 基本面数据:玻璃日熔量为158425吨,周环比下降7.0%;玻璃开工率为75.68%,周环比下降8.5%;玻璃库存为6908.5万重箱,周环比下降0.2%;天然气利润为-188.68元/吨,周环比增长15.4%;煤炭利润为85.98元/吨,周环比下降44.1%;石油焦利润为-84.76元/吨,周环比增长16.4%。
市场研判
- 市场情况:国内浮法玻璃市场主流稳定,局部零星试探提价,多数区域成交不温不火。华北、华东、华中、华南及西南区域行情均暂稳运行,中下游维持刚需采购节奏。
- 逻辑分析:市场基于玻璃、纯碱亏损幅度及生产特性,给予玻璃反弹时更大的弹性。目前企业亏损难大规模开启冷修,特别是湖北和沙河企业冷修意愿不强,湖北库存较高对价格有拖累。随着期价上涨,中游拿货套保形成正反馈,但成本端纯碱跌价及需求未有好转,价格难有持续动力。短期关注产销,中期关注成本下移、厂家冷修。整体情绪偏多,玻璃震荡运行。
- 交易策略:单边:整体情绪偏多,纯碱震荡运行;套利:观望;期权:观望。
相关附图
- 玻璃基差、玻璃9-1价差、玻璃仓单数量、玻璃主力合约持仓、玻璃主力合约成交、玻璃日熔、玻璃厂家库存、玻璃表需、玻璃天然气为燃料利润、玻璃石油焦为燃料利润、玻璃煤炭为燃料利润等图表展示了相关数据的趋势和变化。
研究结论
- 玻璃市场短期情绪偏多,价格震荡运行。关注产销情况及成本端纯碱价格变化,中期需关注厂家冷修情况。