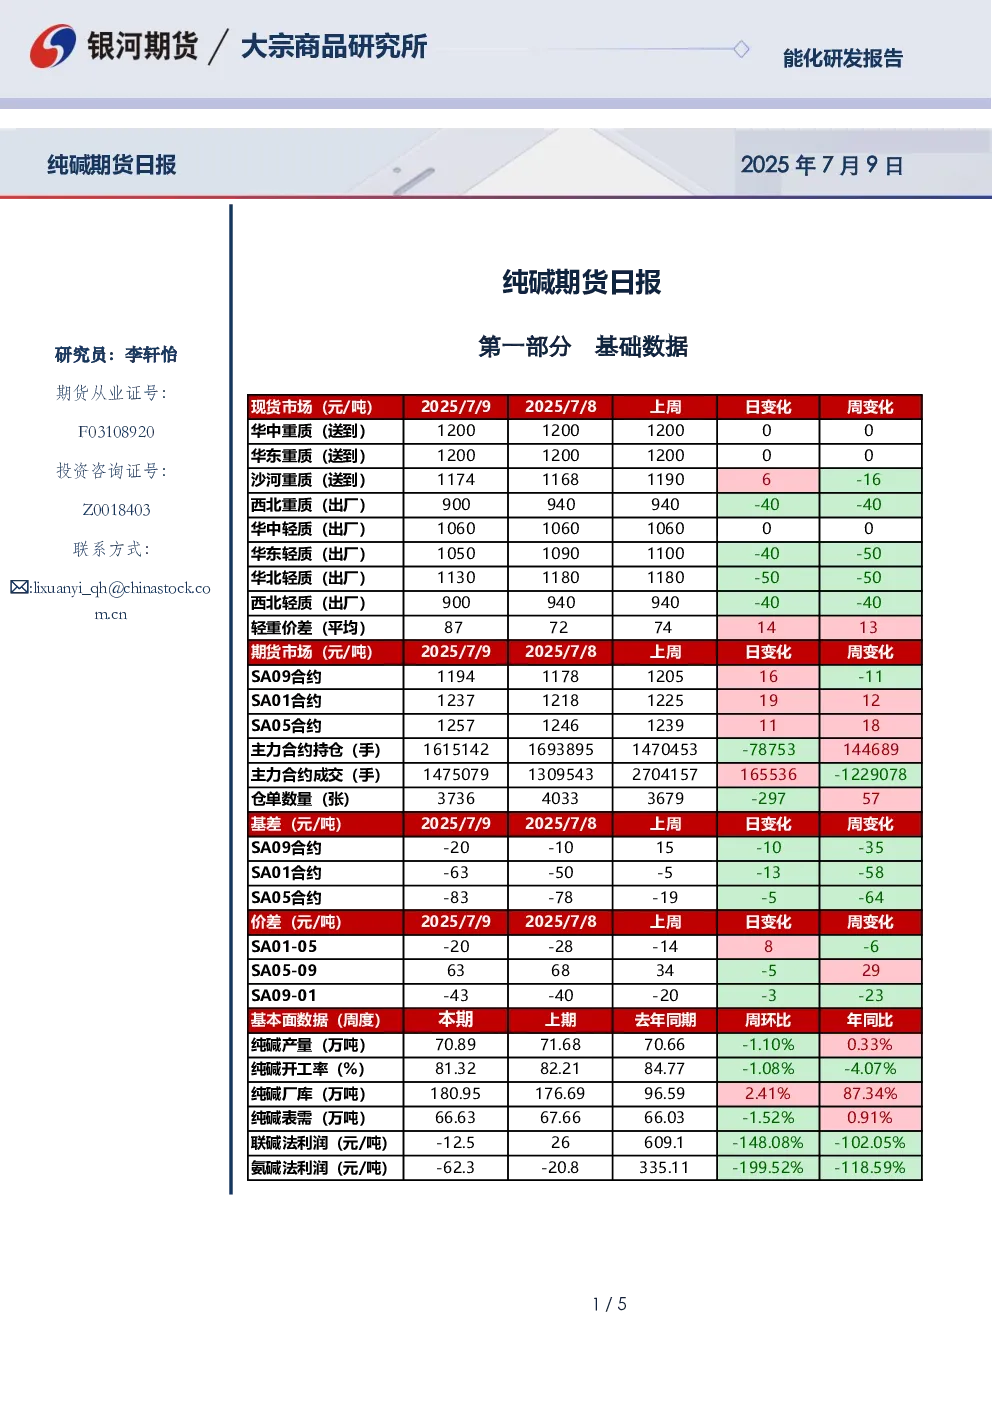
基础数据
- 现货市场:2025年7月9日,华中、华东重质纯碱(送到)价格为1200元/吨,沙河重质价格为1174元/吨,西北重质(出厂)价格为900元/吨;华中、华东轻质(出厂)价格分别为1060元/吨和1050元/吨,华北轻质价格为1130元/吨,西北轻质价格为900元/吨。轻重碱价差(平均)为87元/吨。
- 期货市场:SA09合约价格为1194元/吨,SA01合约价格为1237元/吨,SA05合约价格为1257元/吨。主力合约持仓为1615手,成交量为14750手,仓单数量为37张。
- 基差和价差:SA09合约基差为-20元/吨,SA01合约基差为-63元/吨,SA05合约基差为-83元/吨;SA01-05价差为-20元/吨,SA05-09价差为636元/吨,SA09-01价差为43元/吨。
- 基本面数据:本期纯碱产量为70.89万吨,开工率为81.32%,厂库为180.95万吨,表需为66.63万吨。联碱法利润为-12.52元/吨,氨碱法利润为-62.3元/吨。
市场研判
- 市场情况:国内纯碱市场延续弱势,个别企业价格下调,成交重心下移。供应延续高位徘徊,下游需求表现疲软,采购情绪不佳,低价按需为主。
- 重要资讯:
- 光伏行业推进“反内卷、去产能”方案,计划由硅料龙头企业联合成立平台型公司收购过剩产能,协调开工率、产量、库存等指标。
- 习近平在山西考察时指出,推动煤炭产业转型升级,构建新型能源体系,配套发展风电、光伏发电、氢能等能源。
- 逻辑分析:今日纯碱走势偏强,受纯碱小作文扰动、光伏反内卷推进、山西访问煤价支撑等因素影响,整体情绪偏强。供应触及极值水平随机回落,各地升温预计开工小幅回落。需求端,光伏玻璃亏损严重,预计冷修或堵窑加速。库存方面,纯碱累库趋势,厂家暗降或降价。利润和成本方面,6月以来现货下跌,纯碱利润快速收缩,目前氨碱联碱均亏损。本周宏观逻辑可能回归产业逻辑,弱势基本面带来纯碱价格偏弱表现,但整体情绪偏多,纯碱震荡运行。
交易策略
- 单边:整体情绪偏多,纯碱震荡运行。
- 套利:观望。
- 期权:观望。
相关附图
- 纯碱基差、纯碱9-1价差、纯碱仓单数量、纯碱主力合约持仓、纯碱主力合约成交、纯碱周度产量、纯碱厂家库存、纯碱表需、纯碱氨碱法利润、纯碱联碱法利润等图表。
作者承诺与免责声明
- 作者承诺以勤勉的职业态度,独立、客观地出具报告,并声明本报告不构成投资建议,客户不应单纯依靠本报告而取代个人的独立判断。