你可能感兴趣
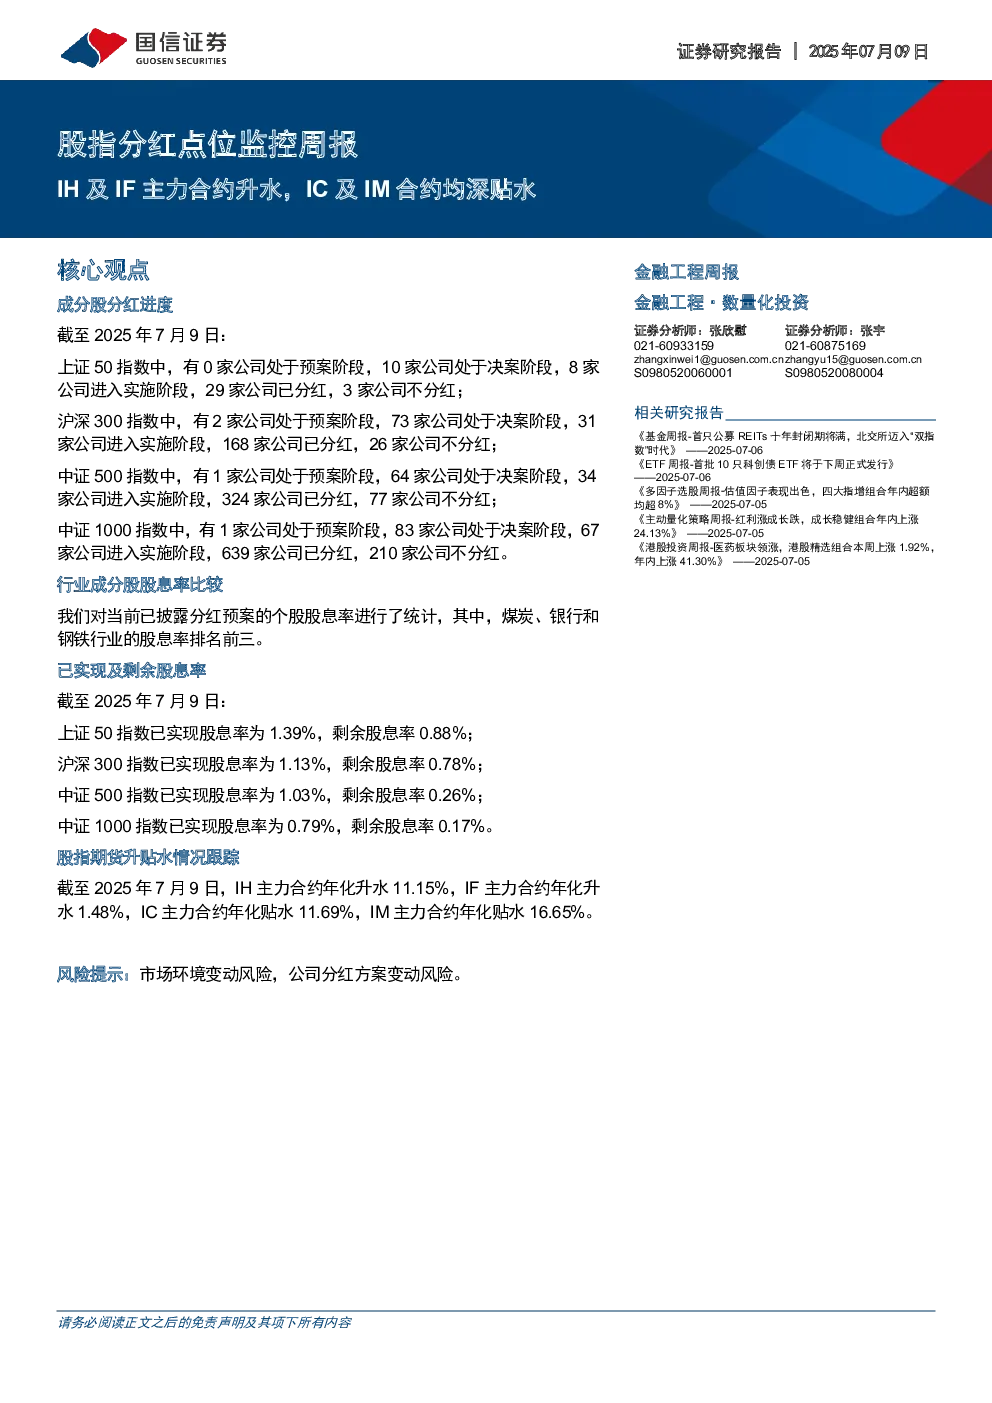
股指分红点位监控周报:IH及IF主力合约升水,IC及IM合约贴水收窄
公用事业国信证券2025-08-28
股指分红点位监控周报:小盘股调整,IC及IM主力合约贴水幅度走阔
公用事业国信证券2026-05-28
股指分红点位监控周报:报披露接近尾声,主力合约基差快速收敛
公用事业国信证券2026-04-29
股指分红点位监控周报:4月合约临近到期,各主力合约均小幅贴水
公用事业国信证券2026-04-15
股指分红点位监控周报:进入分红高峰期,IH及IF主力合约均升水
国信证券2023-06-27
股指分红点位监控周报:即将进入分红高峰期,各主力合约升水幅度处于历史高位
国信证券2023-05-29
股指分红点位监控周报:市场情绪转暖,IH及IF合约升水
国信证券2023-07-03
股指分红点位监控周报:5月合约临近到期,IH、IF及IC合约均升水
国信证券2023-05-17
股指分红点位监控周报:9月合约临近到期,IH、IF、IC主力合约均升水
国信证券2023-04-19
股指分红点位监控周报:主力合约小幅贴水,超3300家公司年报拟分红
国信证券2022-05-10