国债期货:震荡延续,谨慎观望
基本面跟踪:
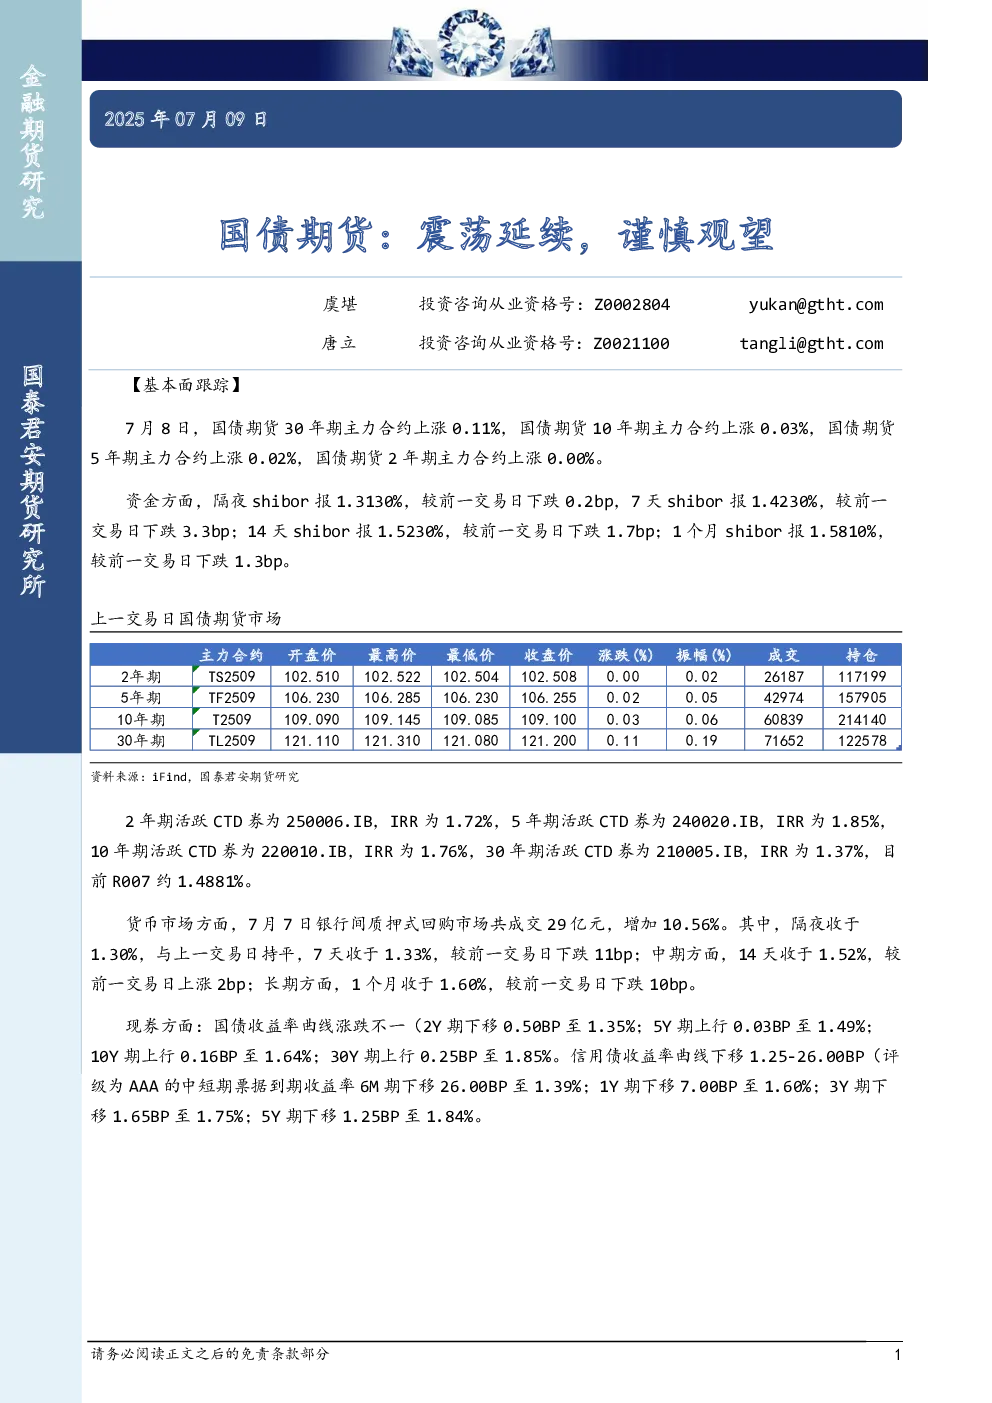
- 7月8日,国债期货各期限主力合约均上涨,其中30年期上涨0.11%,10年期上涨0.03%,5年期上涨0.02%,2年期上涨0.00%。
- 资金方面,隔夜shibor报1.3130%,7天shibor报1.4230%,14天shibor报1.5230%,1个月shibor报1.5810%,均较前一交易日有所下降。
- 2年期活跃CTD券IRR为1.72%,5年期为1.85%,10年期为1.76%,30年期为1.37%,R007约1.4881%。
- 货币市场方面,7月7日银行间质押式回购成交29亿元,隔夜、7天、14天、1个月利率分别为1.30%、1.33%、1.52%、1.60%,其中7天和1个月利率下降。
- 现券方面,国债收益率曲线涨跌不一:2年期下行0.50BP至1.35%,5年期上行0.03BP至1.49%,10年期上行0.16BP至1.64%,30年期上行0.25BP至1.85%;信用债收益率曲线整体下移1.25-26.00BP,其中AAA级中短期票据6M期下行26.00BP至1.39%。
宏观及行业新闻:
- 央行以固定利率1.40%开展690亿元7天期逆回购,公开市场净回笼约620亿元,显示“紧回笼、稳利率”基调下的小规模流动性微调。
- 外部贸易冲击与内部资金韧性交织,市场情绪在避险与乐观之间反复。特朗普宣布对日本、韩国等国商品加征25%关税,拖累亚太股汇;中国6月末外汇储备增加322亿美元至33,174亿美元,体现跨境资金面韧性;高盛上调标普500指数目标点位至11%。
趋势强度:
- 国债期货趋势强度:0(中性),各期限主力合约IRR走势图显示市场处于震荡状态。
研究结论:
- 国债期货市场延续震荡走势,建议谨慎观望。资金面整体宽松但波动,现券收益率曲线分化,信用债收益率下行。外部贸易环境不确定性增加,内部资金面相对稳健,市场情绪波动较大。