国债期货:震荡延续,谨慎观望
基本面跟踪
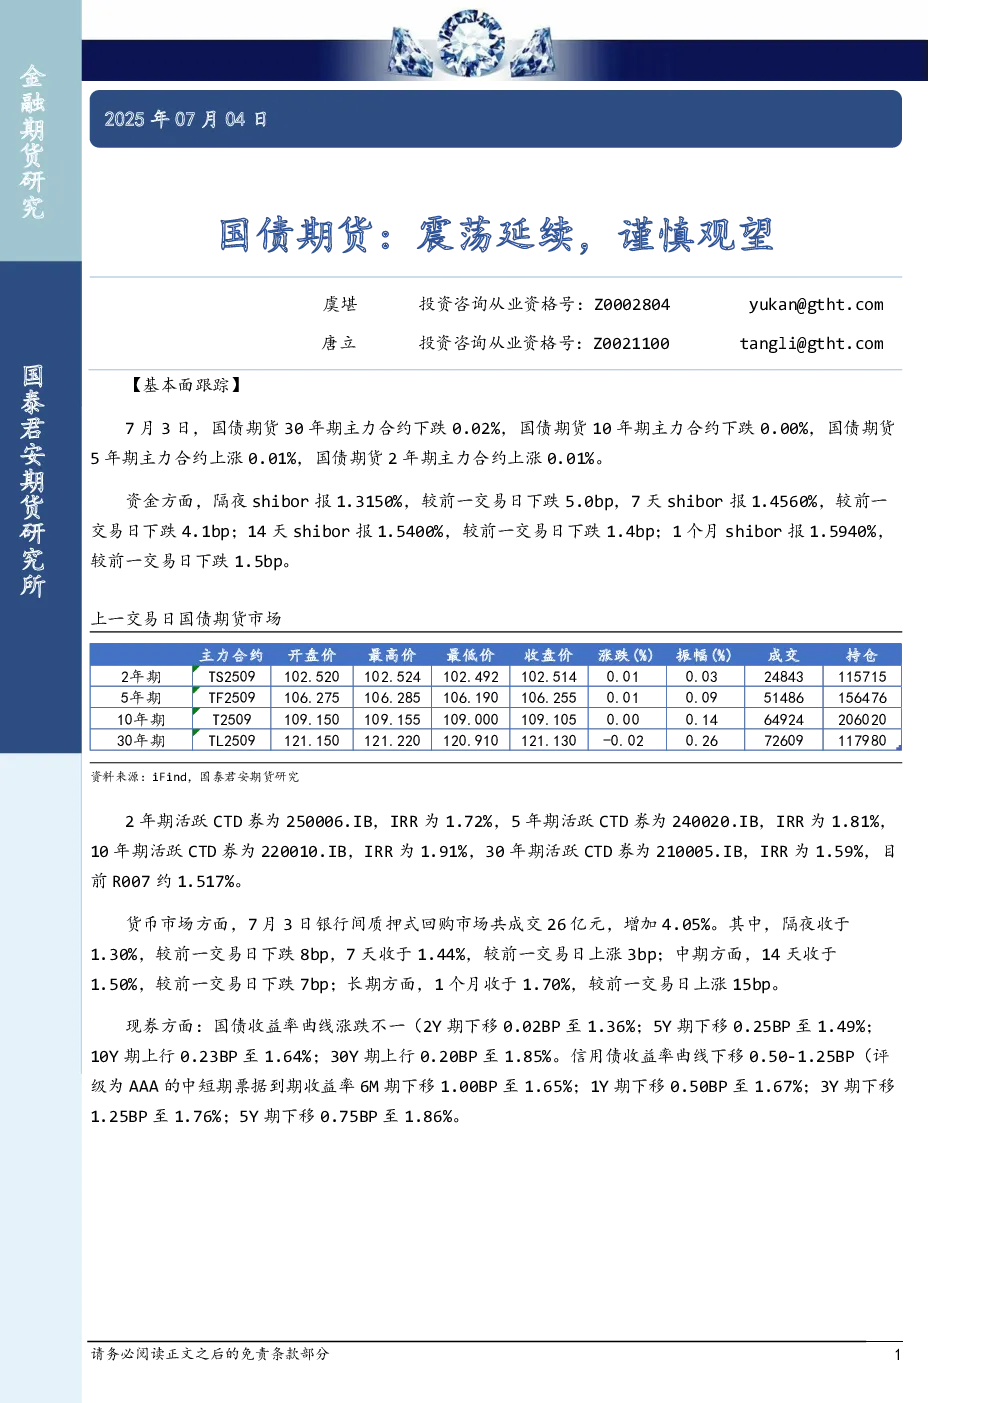
7月3日,国债期货市场呈现震荡走势:30年期主力合约下跌0.02%,10年期主力合约持平,5年期和2年期主力合约分别上涨0.01%。资金方面,隔夜shibor全线上涨,7天、14天、1个月shibor分别较前一交易日下跌4.1bp、1.4bp、1.5bp。货币市场成交26亿元,隔夜回购利率下跌8bp至1.30%,7天、14天、1个月回购利率分别上涨3bp、下跌7bp、上涨15bp。现券收益率曲线涨跌不一,2年期下行0.02bp至1.36%,5年期下行0.25bp至1.49%,10年期上行0.23bp至1.64%,30年期上行0.20bp至1.85%。信用债收益率整体下行0.50-1.25bp,其中AAA级中短期票据6个月期收益率下行1.00bp至1.65%。
宏观及行业新闻
央行7月3日开展572亿元7天期逆回购,因到期资金5,093亿元,净回笼4,521亿元,延续短端流动性收紧。6月财新中国PMI显示制造业景气修复(50.4),服务业动能趋缓(50.6),综合指数重回扩张区间(51.3)。国际市场方面,伊朗暂停与国际原子能机构合作推升地缘风险,布伦特原油上涨约3%;新兴市场债券发行额创同期纪录,反映资金追逐高收益资产。外部能源与地缘风险对通胀预期构成上行压力,国内制造业企稳与央行适度回笼并行,货币当局在“稳汇率、稳预期”框架下保持操作节奏平衡。
趋势强度
国债期货趋势强度:0(中性)
研究结论
国债期货市场延续震荡格局,短期缺乏明确方向性。资金面边际宽松但央行持续净回笼,流动性预期仍需观察;宏观层面制造业修复与外部风险并存,通胀预期或受压制但央行稳增长态度明确。建议谨慎观望,关注后续政策动向及资金面变化。