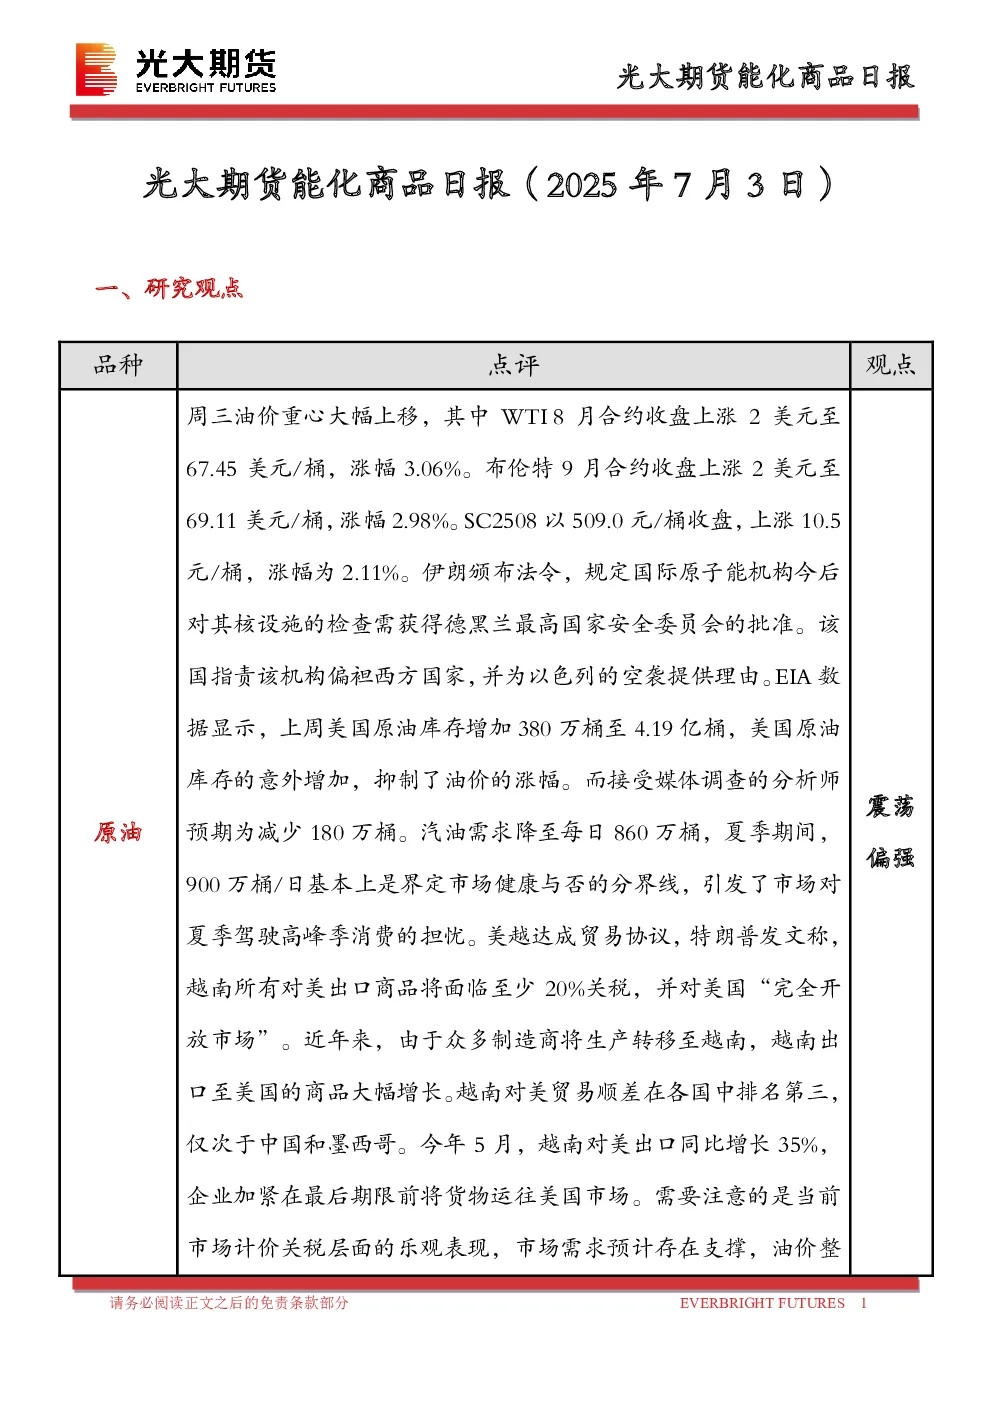
一、研究观点
- 原油:油价重心大幅上移,WTI和布伦特期货合约分别上涨2美元至67.45美元/桶和69.11美元/桶。伊朗核设施检查问题引发地缘政治风险,但供应未中断。EIA数据显示美国原油库存意外增加380万桶至4.19亿桶,汽油需求降至每日860万桶,引发对夏季消费的担忧。市场预计油价震荡偏强。
- 燃料油:上期所燃料油主力合约FU2509收跌0.44%,低硫燃料油主力合约LU2509收涨0.56%。东西套利窗口增强,高硫燃料油持续到港,关税暂停期结束,船燃需求趋于稳定。高硫基本面驱动略强于低硫,建议逢高做空高硫裂解价差。
- 沥青:上期所沥青主力合约BU2509收涨0.14%。华南供应过剩导致价格跌至全国洼地,低价资源北运致南北价差倒挂。华南供应有减量预期,盘面定价或转移回北方。国内沥青整体需求不佳,估值偏高,推荐逢高布空裂解价差。
- 聚酯:TA509收跌0.13%,EG2509收涨0.61%。PX基本面偏紧,预计继续去库,或支撑PXN上涨。TA装置恢复为主,下游需求偏弱,涤丝产销偏弱,TA价格预计震荡。乙二醇检修期过后预计恢复效率较高,下游需求偏弱,EG价格预计震荡。
- 橡胶:沪胶主力RU2509上涨30元/吨至14125元/吨,NR主力下跌35元/吨至12275元/吨。越南天然橡胶出口同比下降2.7%,但对中国出口增加4.5%。中国天然橡胶社会库存129.3万吨,环比增加0.7万吨。橡胶基本面矛盾偏弱,预计胶价偏弱震荡。
- 甲醇:太仓现货价格2465元/吨,内蒙古北线价格在2002.5元/吨。伊朗装置逐步恢复,进口量回升,MTO利润被压缩可能引发装置检修。短期甲醇价格维持震荡走势。
- 聚烯烃:华东拉丝主流在7080-7230元/吨,油制PP毛利-96.08元/吨,煤制PP生产毛利887.07元/吨。PE方面,HDPE主流价格7994元/吨。供给增幅有限,供需矛盾不突出,总库存缓慢下降,价格中枢随成本变化而移动。
- 聚氯乙烯:华东PVC市场价格上调,电石法5型料4730-4830元/吨。下游进入淡季,基本面仍有压力,但基差和月差结构缓慢变化使套利和套保空间收窄。印度BIS认证继续延期,预计PVC价格延续震荡走势。
二、日度数据监测
- 提供了各品种的现货价格、期货价格、基差率等数据,并附有基差变动和期货价格涨跌幅等信息。
三、市场消息
- EIA数据显示美国原油库存意外增加,汽油需求下降,引发市场担忧。
- 伊朗颁布法令,规定国际原子能机构对其核设施的检查需获得德黑兰最高国家安全委员会的批准,引发地缘政治风险。
四、图表分析
- 提供了各品种主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表。
五、研究结论
- 原油:油价震荡偏强。
- 燃料油:高硫燃料油建议逢高做空裂解价差,低硫燃料油延续低位。
- 沥青:推荐逢高布空裂解价差。
- 聚酯:TA和EG价格预计震荡。
- 橡胶:胶价偏弱震荡。
- 甲醇:短期价格维持震荡走势。
- 聚烯烃:价格中枢随成本变化而移动。
- 聚氯乙烯:价格延续震荡走势。