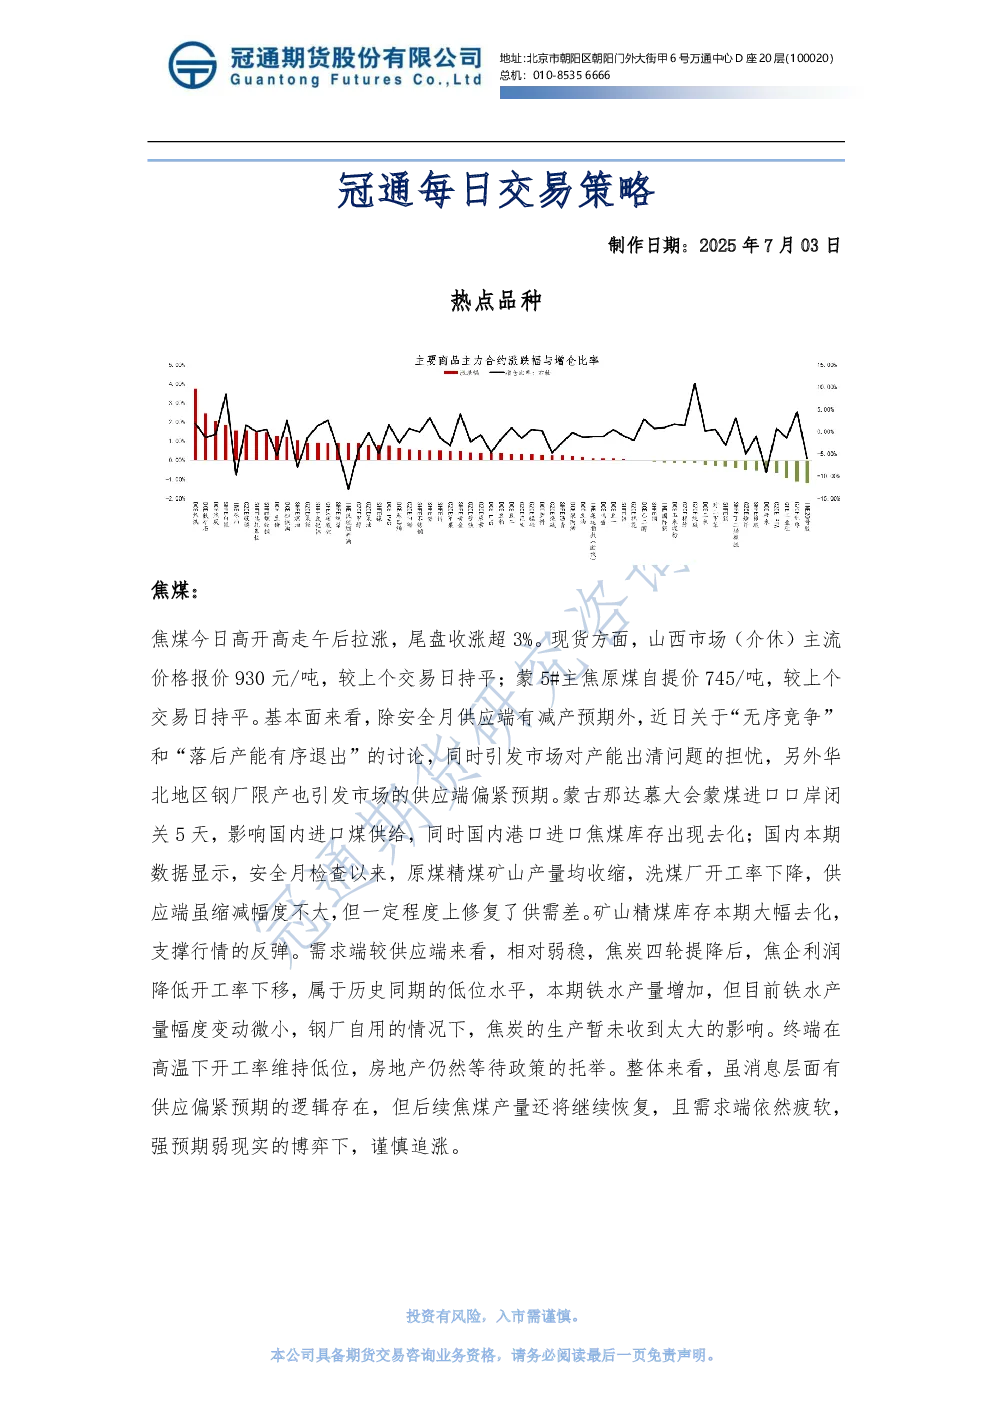
核心观点与关键数据
焦煤
- 沪铜今日低开高走,尾盘收跌,受美国ADP就业数据疲软引发经济衰退预期影响。
- 基本面:供给端粗炼费和精炼费均处于负值,但铜供应量仍在走强;库存端伦铜去化明显,美铜累库,国内去化缓慢;需求端受关税影响出口增加,但终端市场疲软,6月消费淡季。
- 结论:国际铜市场与铜关税赛跑,跨地区流动偏紧预期支撑铜价,关注美联储降息预期和美元指数影响。
碳酸锂
- SMM均价上涨,受供给侧改革消息刺激,后期供给偏紧预期加剧。
- 供给端:国内碳酸锂产量上行,盐湖提锂及云母提锂成本和产量均上行,5月进口碳酸锂数量走弱。
- 需求端:市场预期9月需求旺季,磷酸铁锂和三元材料价格上涨,但电池厂需求稳定。
- 结论:产能维持宽松,短期盘面上行,下方支撑位在6.2万元/吨附近。
原油
- 中东地缘风险降温,伊朗报复行动力度不及预期,伊以实现停火。
- 基本面:原油进入季节性出行旺季,美国原油库存降至低位,OPEC+增产不及预期。
- 结论:供需边际转好,关注OPEC+会议和美原油库存变化,建议谨慎操作。
沥青
- 供应端:沥青开工率回升至31.5%,7月份排产增加,下游道路沥青开工率仍处于低位。
- 需求端:西北地区现货价格涨幅较小,出货量增加,库存处于低位。
- 结论:中东地缘风险降温,原油价格反弹,建议逢低做多沥青09-12价差。
PP
- 下游开工率回落至49.05%,塑编订单减少,美国加征关税不利于出口,丙烷进口受限。
- 供应端:辽阳石化检修装置重启,开工率上涨至83.5%,标品拉丝生产比例上涨。
- 结论:新增产能和南方梅雨季节影响,库存压力仍大,预计PP低位震荡。
塑料
- PE开工率下降至82%,下游开工率降至38.14%,农膜进入淡季,订单增加缓慢。
- 供应端:山东裕龙石化新线投产,开工率略有下降,缓解压力。
- 结论:南方梅雨季节和消费淡季影响,库存压力仍大,预计塑料低位震荡。
PVC
- 上游电石价格稳定,开工率下降至78.09%,下游开工继续回落,印度BIS政策延期。
- 需求端:出口高价成交受阻,低价交付较好,印度雨季或限制出口。
- 结论:库存压力较大,需求未实质性改善,预计PVC近期低位震荡。
豆粕
- 主力合约高开震荡下跌,美国大豆优良率低于预期,国内油厂豆粕库存增加。
- 结论:前期利空逐步体现后反弹有限,预计豆粕期货震荡调整。
豆油
- 主力合约高开震荡下跌,美豆种植面积报告影响有限,国内大豆到港量大。
- 结论:油脂上涨动力减弱,短期或制约上涨高度,预计豆油期货维持震荡。
螺纹钢
- 主力合约高开震荡走高,周产量增加,表需增加,厂库减少,社库增加。
- 结论:供应政策预期提振,但需求疲软,钢价或继续承压,预计震荡偏强运行。
热卷
- 主力合约高开震荡回落,热轧检修减少,供应压力增加,需求季节性下滑。
- 结论:短期高位盘整,操作上建议“顺势跟多”与“区间高抛低吸”。
尿素
- 盘面高开低走,现货成交好转,但成交量一般,供应端检修与复产并行。
- 需求端农需备货收尾,复合肥工厂开工负荷低,库存依赖出口去化。
- 结论:需求不足,价格上涨受阻,上方关注1740左右压力位。