碳酸锂产业调研总结
核心观点与调研背景
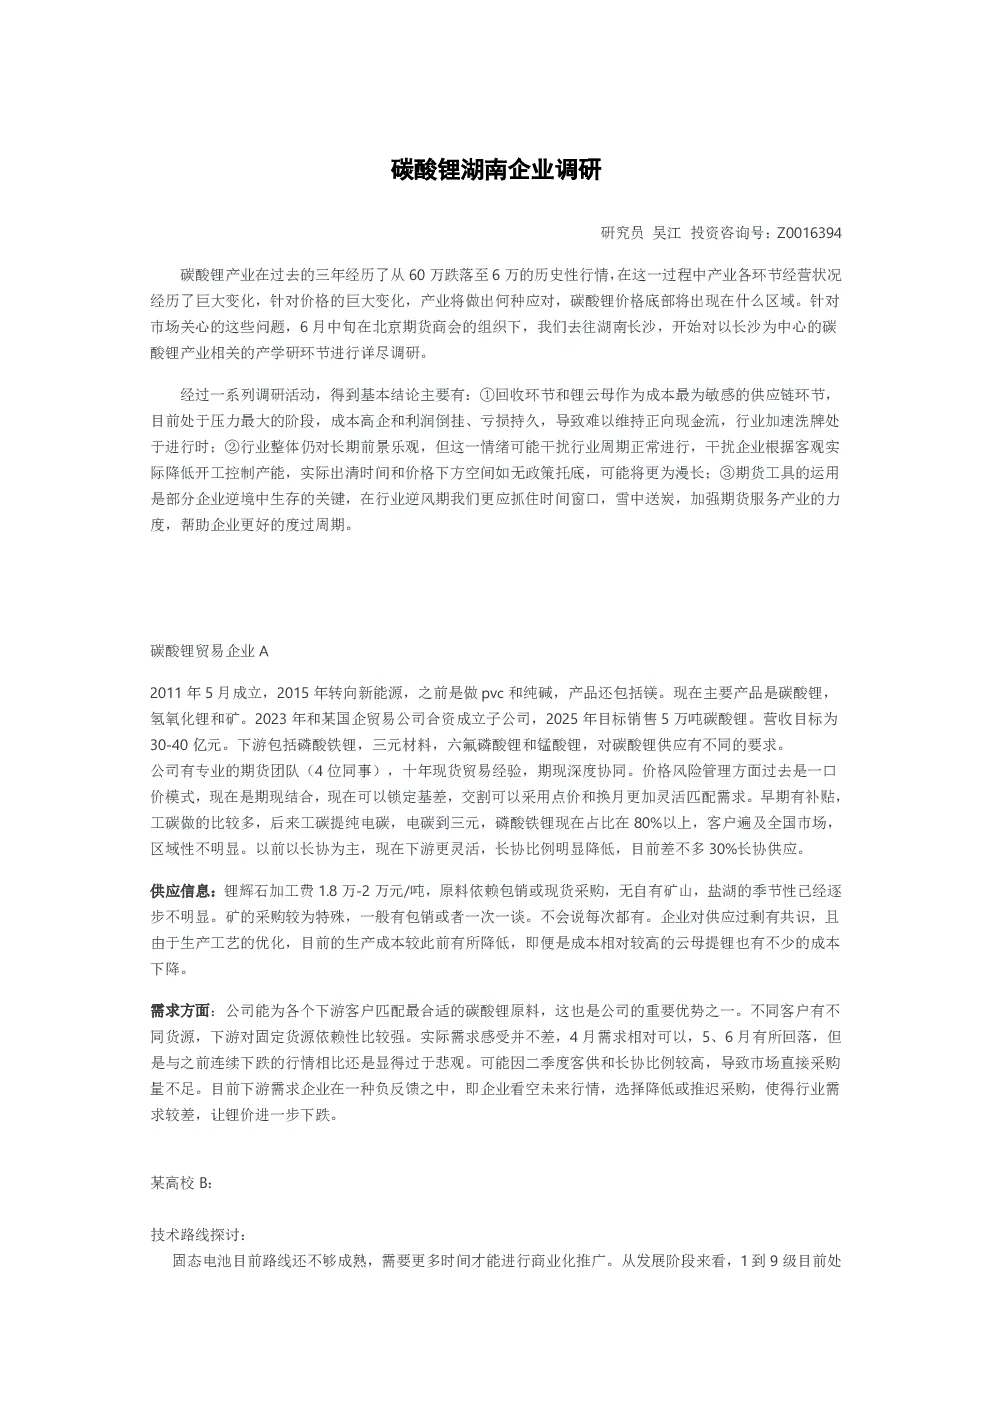
- 碳酸锂价格在三年内从60万跌至6万,产业各环节经营状况发生巨大变化。
- 调研聚焦湖南长沙碳酸锂产业链,探讨价格变化应对及底部区域。
供应链环节压力与应对
- 回收环节和锂云母成本最敏感,目前处于压力最大阶段,成本高企、利润倒挂导致难以维持现金流,行业加速洗牌。
- 期货工具运用成为部分企业生存关键,建议加强期货服务产业力度帮助企业度过周期。
行业前景与情绪分析
- 行业整体对长期前景乐观,但可能干扰周期正常进行,实际出清时间和价格下方空间可能更漫长,若无政策托底。
企业调研情况
- 碳酸锂贸易企业A:2025年目标销售5万吨碳酸锂,营收30-40亿元;下游客户遍及全国,长协比例降至30%;供应依赖包销或现货采购,无自有矿山。
- 高校B:固态电池商业化推广需更多时间,钠电池难以取代锂电池,仅作为补充;锂矿渣处理以建材消纳为主。
- 回收企业C:去年生产3000吨,今年仅1000吨,四月以来停产;原料来源不稳定,回收市场停滞;尝试提高废料利用率。
- 正极材料企业D:Q1产能利用率93%,市场占有率29%;磷酸铁锂定价与碳酸锂紧密联动,成本下降至60%;下半年预期乐观,但7-8月需求不看好。
- 电池生产企业E:开工率全满,消费类产品同比增长超20%;储能市场广阔,主要对接东南亚、欧洲和非洲;江西基地规划3万吨产能,2024年产量8000-10000吨。
- 回收企业F:废料倒挂持续,产能过剩导致供应小于需求难以解决;湿法厂仅头部企业开工,小厂停产;库存套保,快速销售应对。
关键数据与结论
- 回收产能:磷酸铁锂回收产能超250万吨,实际原料不超过50万吨。
- 成本:湿法产线成本1.5-1.8万/吨,破碎产线成本1000-1500元/吨;锂矿外采比例约50%,2025年碳酸锂生产成本预计7万/吨。
- 需求预期:全年需求乐观,但7-8月需求不看好,三季度传统旺季需求下滑。
- 原料采购:长协、客供和现货采购方式多元;目前碳酸锂货源充足,万吨以上采购量可满足。
- 未来趋势:预计明年公交车三元电池废料报废期集中,解决废电池供应问题;2027年后原料释放可能增加。
总结
碳酸锂产业经历价格暴跌后,回收环节和锂云母压力最大,行业加速洗牌。企业通过期货工具、提高废料利用率等方式应对,但若无政策支持,行业周期可能延长。整体前景乐观,但需关注供需平衡及成本控制,未来原料供应和新技术应用将影响行业格局。