国债期货:震荡延续,谨慎观望
基本面跟踪:
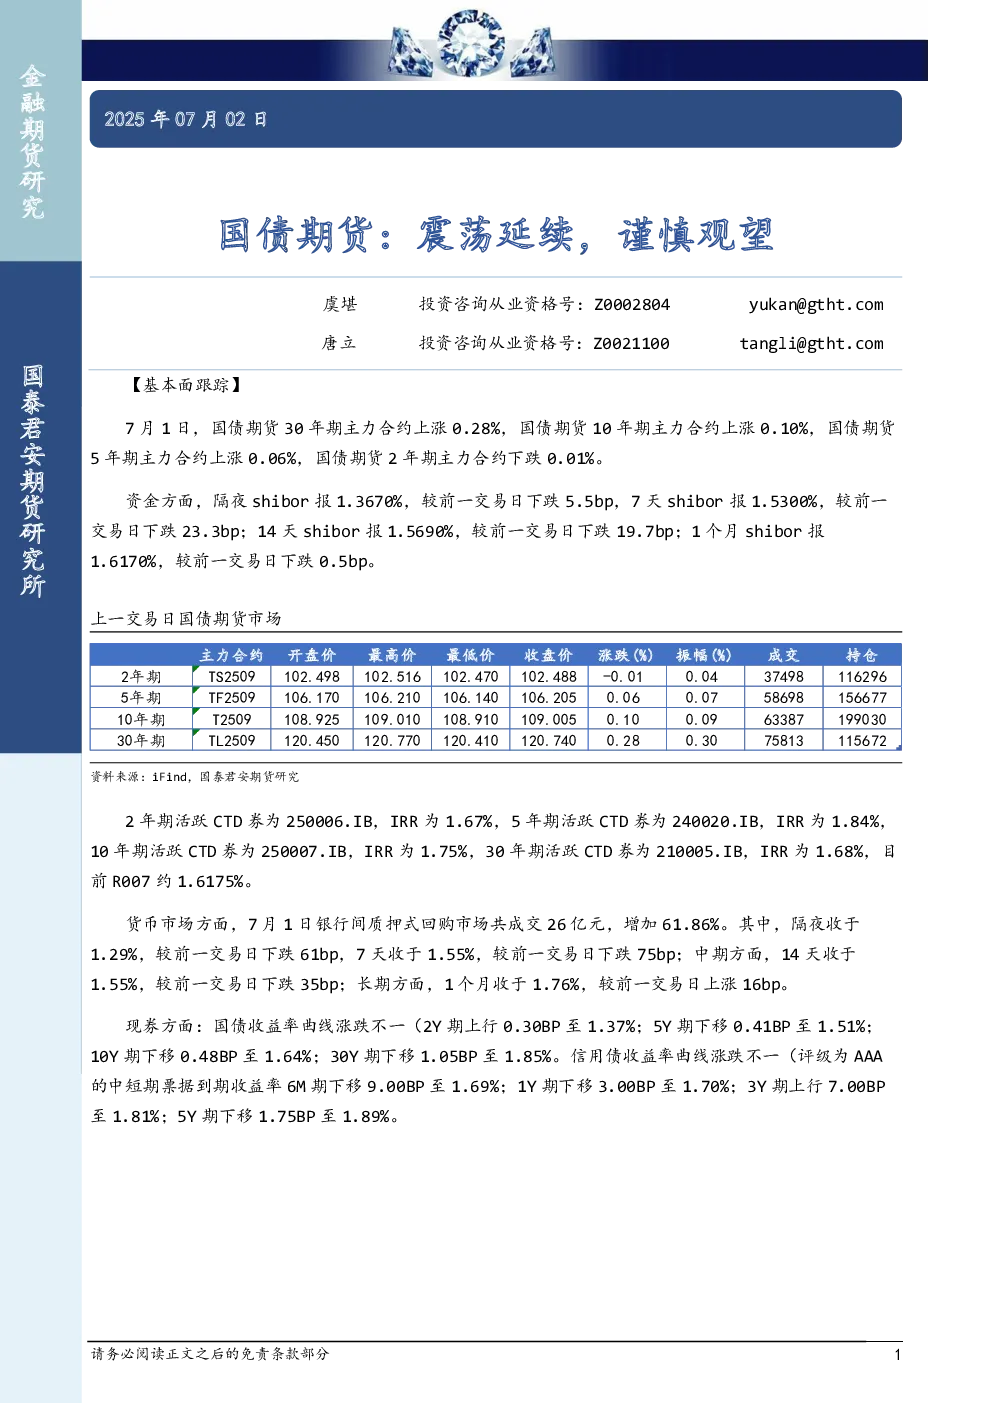
- 7月1日,国债期货各期限主力合约涨跌不一,其中2年期主力合约下跌0.01%,5年期主力合约上涨0.06%,10年期主力合约上涨0.10%,30年期主力合约上涨0.28%。
- 资金方面,隔夜shibor报1.3670%,较前一交易日下跌5.5bp;7天shibor报1.5300%,下跌23.3bp;14天shibor报1.5690%,下跌19.7bp;1个月shibor报1.6170%,下跌0.5bp。
- 现券方面,国债收益率曲线涨跌不一:2年期上行0.30BP至1.37%,5年期下移0.41BP至1.51%,10年期下移0.48BP至1.64%,30年期下移1.05BP至1.85%;信用债收益率曲线涨跌不一:AAA级中短期票据6M期下移9.00BP至1.69%,1Y期下移3.00BP至1.70%,3Y期上行7.00BP至1.81%,5Y期下移1.75BP至1.89%。
宏观及行业新闻:
- 央行以固定利率1.40%开展1 310亿元7天期逆回购操作,当日公开市场净回笼2 755亿元,为近一周来首次大额回笼,显示季末考核结束后央行开始回收部分短期流动性,但操作利率保持不变,维持稳健取向。
- 6月官方制造业PMI连升两月至49.7,非制造业PMI为50.5,综合PMI为50.7,景气度温和改善;受此提振及美参院就3.3万亿美元赤字法案辩论推迟影响,亚洲股市小幅走高,美元指数徘徊三年低位,现货黄金因美元走弱交投于3 311美元/盎司附近。
- 加拿大在最后一刻暂停征收数字服务税以缓和对美贸易摩擦,全球贸易情绪回暖;人民币中间价调升至7.1534,继续释放稳汇率信号。
趋势强度:
研究结论:
- 国债期货市场震荡延续,建议谨慎观望。外部风险边际缓和与国内需求企稳交织,市场关注本周欧美经济数据及央行后续流动性安排。