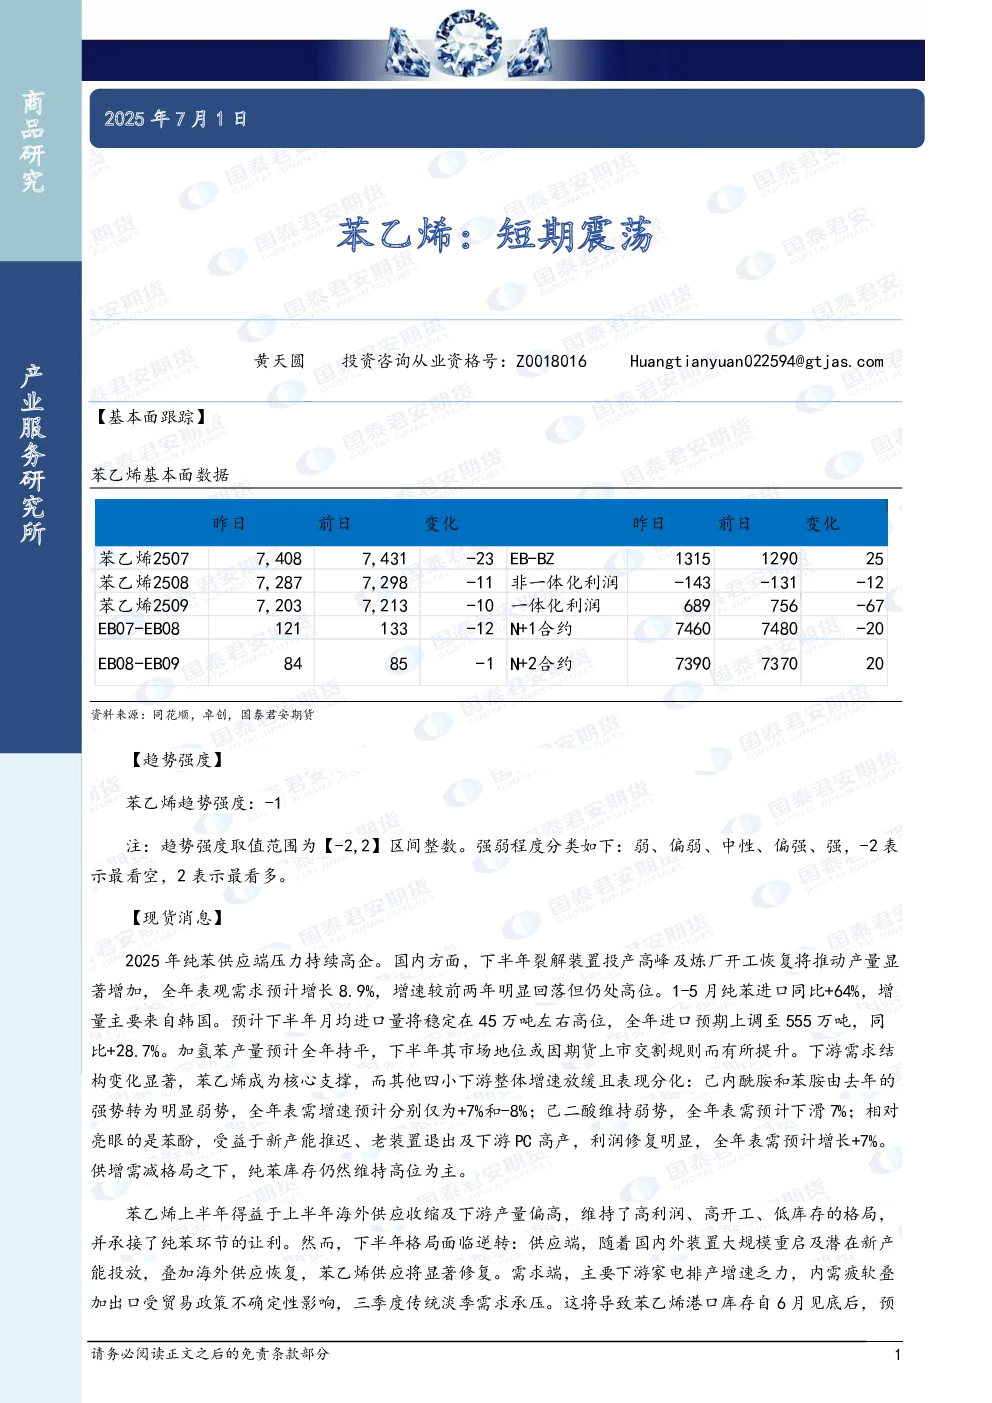
- 基本面跟踪:苯乙烯基本面数据显示,2025年纯苯供应端压力持续高企。国内方面,下半年裂解装置投产高峰及炼厂开工恢复将推动产量显著增加,全年表观需求预计增长8.9%,增速较前两年明显回落但仍处高位。1-5月纯苯进口同比+64%,增量主要来自韩国。预计下半年月均进口量将稳定在45万吨左右高位,全年进口预期上调至555万吨,同比+28.7%。加氢苯产量预计全年持平,下半年其市场地位或因期货上市交割规则而有所提升。下游需求结构变化显著,苯乙烯成为核心支撑,己内酰胺和苯胺由去年的强势转为明显弱势,全年表需增速预计分别仅为+7%和-8%;己二酸维持弱势,全年表需预计下滑7%;苯酚受益于新产能推迟、老装置退出及下游PC高产,全年表需预计增长+7%。供增需减格局之下,纯苯库存仍然维持高位为主。
- 趋势强度:苯乙烯趋势强度为-1,表示偏弱。
- 现货消息:苯乙烯上半年得益于海外供应收缩及下游产量偏高,维持了高利润、高开工、低库存的格局,并承接了纯苯环节的让利。然而,下半年格局面临逆转:供应端,国内外装置大规模重启及潜在新产能投放,叠加海外供应恢复,苯乙烯供应将显著修复。需求端,主要下游家电排产增速乏力,内需疲软叠加出口受贸易政策不确定性影响,三季度传统淡季需求承压。这将导致苯乙烯港口库存自6月见底后,7-9月进入累库周期,苯乙烯的高利润状态难以持续,Q3面临压缩压力,关注基差回落和利润压缩的机会。
- 风险提示:原油价格大幅波动、乙烷风险持续放大。
- 研究结论:尽管家电总需求预期偏弱,但下游3S工厂库存结构健康,显性及隐性压力缓和,且维持超卖格局,若四季度出口订单来临叠加贸易政策利好,苯乙烯价格仍可能迎来阶段性反弹。