一、螺纹、热卷
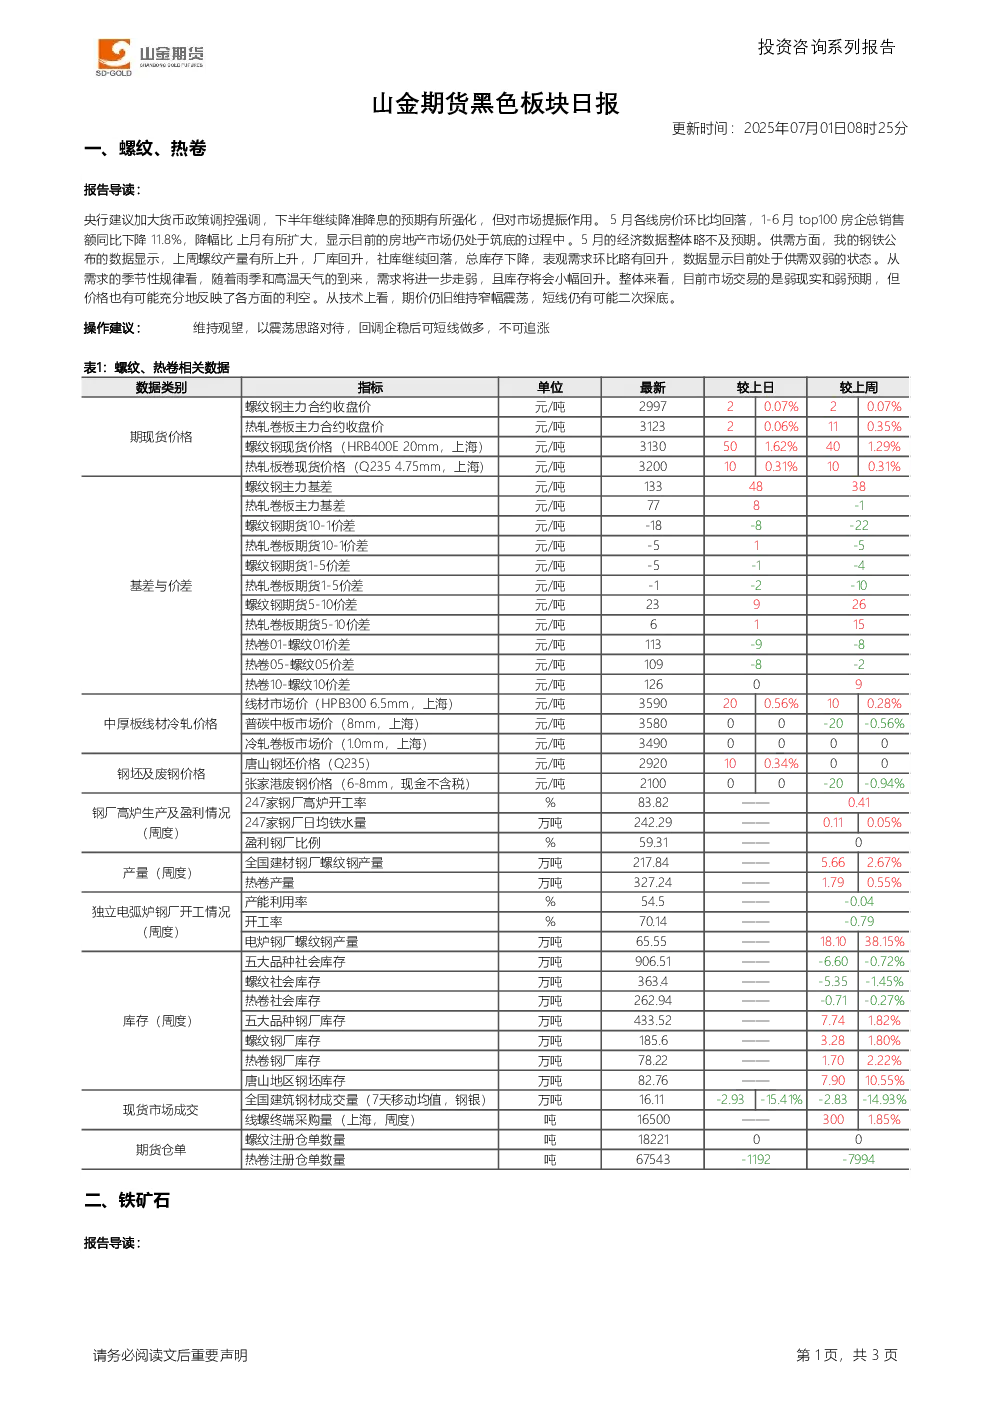
- 导读:央行建议加大货币政策调控,下半年降准降息预期强化,但对市场提振作用有限。房地产市场仍处于筑底过程中,5月房价环比回落,top100房企销售额同比下降11.8%。5月经济数据略不及预期。供需方面,螺纹产量上升,厂库回升,社库回落,总库存下降,表观需求环比略有回升,显示供需双弱状态。雨季和高温天气将导致需求进一步走弱,库存小幅回升。市场交易弱现实和弱预期,价格可能已充分反映利空,技术面上期价维持窄幅震荡,短线或二次探底。
- 操作建议:维持观望,以震荡思路对待,回调企稳后可短线做多,不可追涨。
- 数据:
- 现货价格:螺纹钢主力合约收盘价2997元/吨,热轧卷板主力合约收盘价3123元/吨。
- 库存:五大品种社会库存906.51万吨,螺纹社会库存363.4万吨,热卷社会库存262.94万吨。
- 成交:全国建筑钢材成交量16.11万吨,线螺终端采购量16500吨。
- 期货仓单:螺纹注册仓单数量18221吨,热卷注册仓单数量6754吨。
二、铁矿石
- 导读:钢厂盈利率尚可,铁水产量242.3万吨,环比上升。下游消费高峰结束及钢厂限产将导致铁水产量回落。供应端全球发运处于高位,港口库存降速趋缓,贸易矿库存比例偏高,对期价压力明显。技术面上期价处于大区间震荡格局,长期趋势下行,短线震荡偏弱。
- 操作建议:维持观望,回调后可短线做多,不可以追涨杀跌。
- 数据:
- 现货价格:麦克粉(青岛港)691元/湿吨,金布巴粉60.5%(青岛港)657元/湿吨,DCE铁矿石主力合约结算价716.5元/干吨。
- 库存:港口库存合计13930.23万吨,港口贸易矿库存9331.15万吨。
- 发运:全球铁矿石发运总量3357.6万吨,澳洲巴西铁矿发运总量2882.3万吨。
- 期货仓单:DCE铁矿石主力合约仓单数量2800手。
产业资讯:
- 钢铁行业PMI为45.9%,环比下降0.5个百分点,连续2个月环比下降。预计7月需求端承压,钢材价格继续低位震荡,供给端难有上升动力。
- 自2025年7月1日起,对原产于欧盟、英国、韩国和印尼的进口不锈钢钢坯和不锈钢热轧板/卷继续征收反倾销税,税率为20.2%—103.1%,实施期限为5年。
- 2025年1-5月我国钢材出口量总体高位,未来走势不确定性较强。今年钢坯出口同比增长过快,年化或将突破1000万吨。
- 中国47港铁矿石到港总量2413.5万吨,环比减少359.4万吨;北方六港到港总量1217.2万吨,环比增加63.7万吨。
- 澳洲巴西铁矿发运总量2882.3万吨,环比减少178.5万吨。
- 长治主流大矿旗下1座煤矿于6月28日至7月12日停产检修15天,预计影响原煤总产量37.5万吨。