核心观点与关键数据
煤炭市场分析
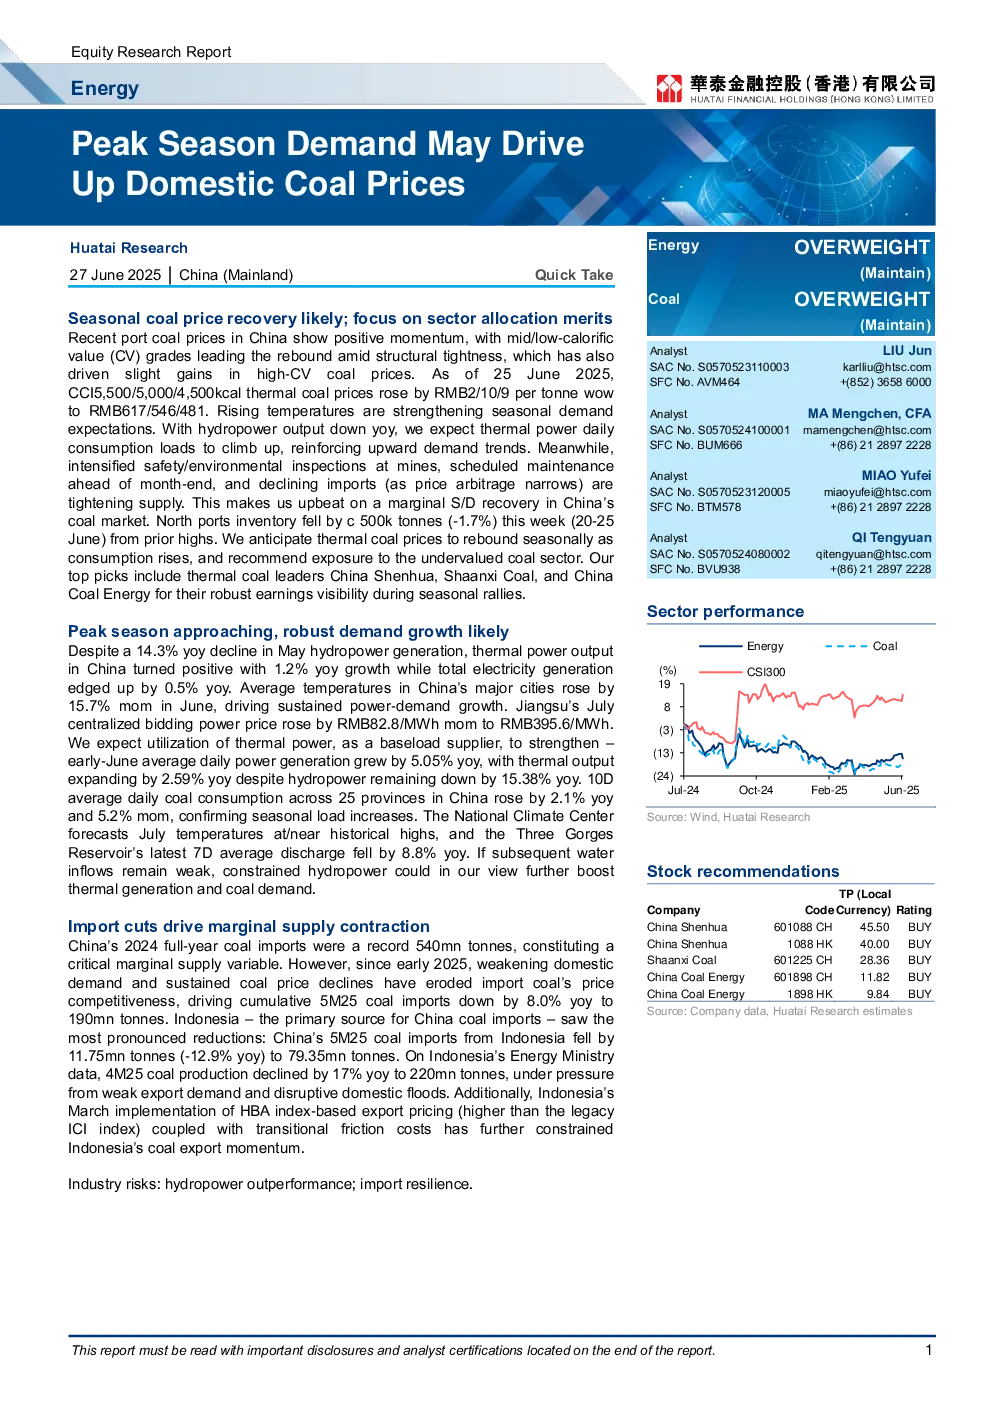
2024年中国煤炭进口量创纪录达540万吨,但2025年1-5月累计进口量同比下降8.0%,其中印尼进口减少1175万吨(-12.9%)。分析师认为,国内需求疲软和煤炭价格下跌导致进口竞争力下降,而印尼因洪水和出口定价政策进一步抑制出口。旺季需求可能推高国内煤炭价格,预计CCI 5,500/5,000/4,500 kcal动力煤价格将季节性反弹。北港库存下降约500万吨,供应收紧,强化需求上升趋势。
火电需求预测
尽管5月水电发电量同比下降14.3%,但火电出力同比增长1.2%,总发电量小幅上涨0.5%。主要城市6月平均气温环比上涨15.7%,推动电力需求持续增长。江苏7月集中竞价电价环比上涨82.8元/兆瓦时。预计火电利用将加强,6月初平均日发电量同比增长5.05%,受限水电将进一步提振火电出力和煤炭需求。全国25个省份10天平均日煤炭消费量同比增长2.1%且环比上涨5.2%。
行业配置建议
建议配置低估值的煤炭板块,首选中国神华、陕煤、中国煤炭能源,因其季节性上涨期间盈利预期强劲。
股票推荐与估值
中国神华
参与中期投资策略会议,重申其周期性波动韧性、资源协同效应和稳定下游消费。预计2025/2026/2027年归属净利润为50.1/50.0/50.2亿人民币,采用DDM估值法,A-/H股目标价分别为45.50元/港元40.00元。买入。风险:供应中断超出预期;在建煤矿进展未达预期。
陕西煤业
2024年收入/净利润为184.15/22.36亿人民币,2025年一季度营收/净利润同比分别下降7.3%/1.23%。电力费率支撑长期合同价格,利润波动有限。预计2025/2026/2027年每股收益为2.18/2.26/2.29人民币,市盈率13倍,目标价28.36元。买入。风险:供应中断更多,电力需求更弱。
中国煤炭能源
2025年一季度营收/净利润同比下降15.43%/19.95%,主要受煤炭价格下跌影响。但成本降低、生产和销售量扩大,订单结构改善,且坚持中期支付现金股利。预计2025E/2026E/2027E非经营性损益为15.85/18.11/18.55亿,采用DDM估值法,A/H股目标价分别为11.82元/港元9.84元。买入。风险:供给侧中断超出预期;项目施工进度延迟。