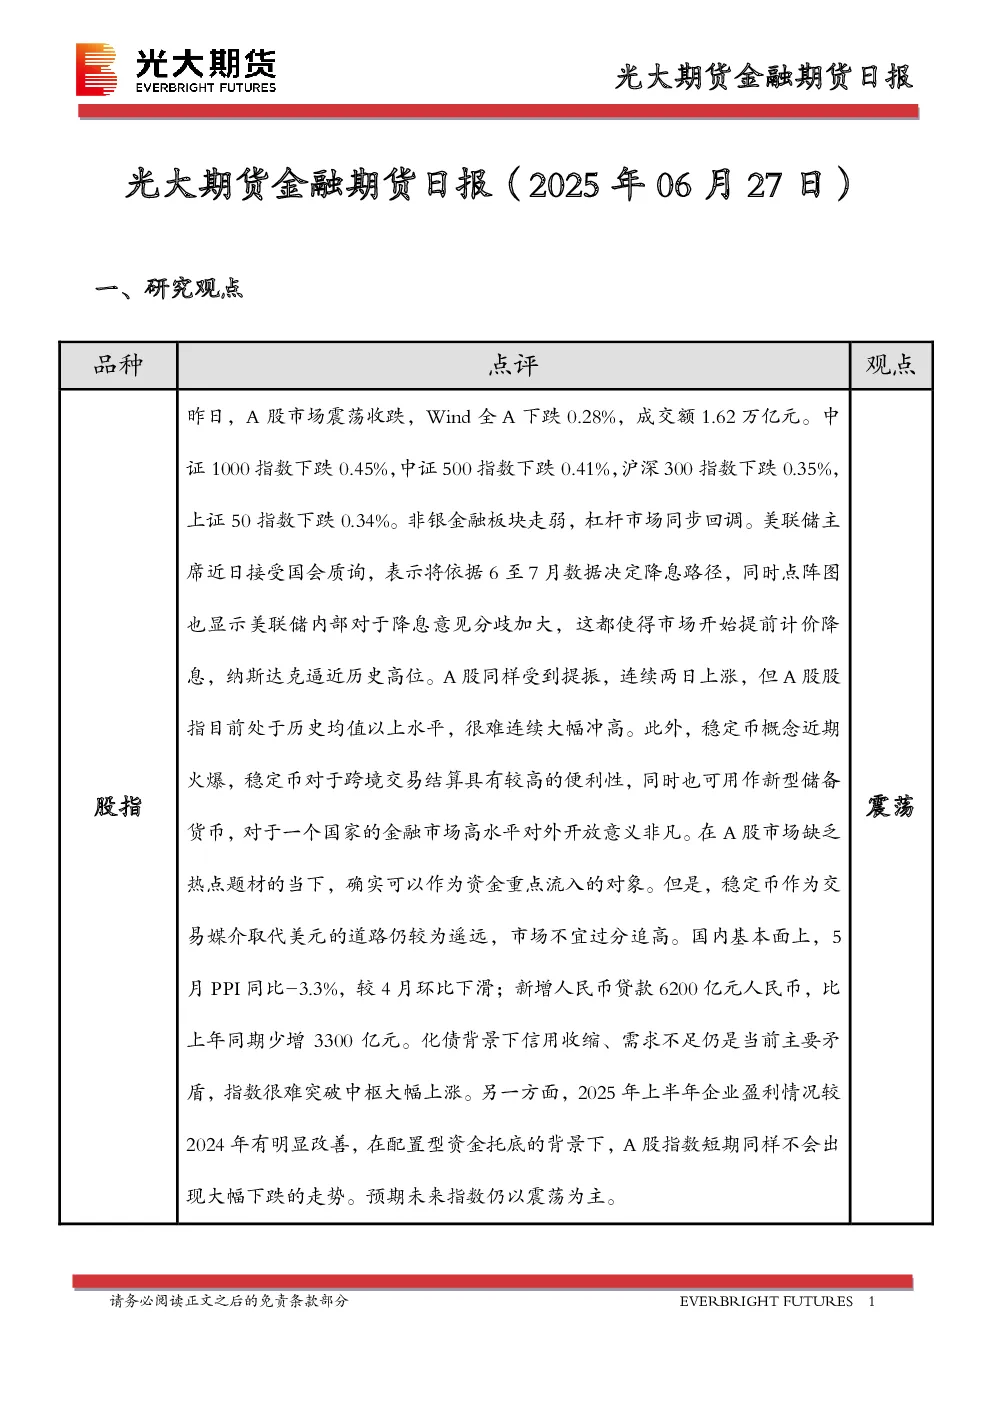
一、研究观点
- 股指:A股市场震荡收跌,Wind全A下跌0.28%,成交额1.62万亿元。中证1000、中证500、沪深300、上证50指数分别下跌0.45%、0.41%、0.35%、0.34%。非银金融板块走弱,杠杆市场回调。美联储主席表示将依据6至7月数据决定降息路径,市场提前计价降息,纳斯达克逼近历史高位,A股连续两日上涨但难连续大幅冲高。稳定币概念火爆,对跨境交易结算便利性高,可作为资金流入对象,但取代美元道路仍远,市场不宜过分追高。国内基本面显示化债背景下信用收缩、需求不足,指数难突破中枢大幅上涨,但企业盈利改善和配置型资金托底,短期大幅下跌也难出现,指数仍以震荡为主。
二、日度价格变动
- 股指期货:IH、IF、IC、IM主力合约分别下跌0.43%、0.47%、0.43%、0.36%。上证50、沪深300、中证500、中证1000指数分别下跌0.34%、0.35%、0.41%、0.45%。
- 国债期货:30年期主力合约涨0.10%,10年期主力合约跌0.02%,5年期和2年期主力合约基本持稳。央行开展5093亿元7天期逆回购,利率持稳于1.4%,公开市场净投放3058亿元。资金面转松推动债市小幅走强,但经济韧性较强,资金存在边际上行压力,债市区间震荡格局难改。
三、市场消息
- 国家发改委:第三批消费品以旧换新资金将于7月下达,将分领域制定国补资金使用计划,保障政策全年有序实施。
四、图表分析
- 股指期货:各主力合约及当月基差走势图显示指数震荡下行,基差整体偏弱。
- 国债期货:主力合约及现券收益率走势图显示债市小幅走强,基差和跨期价差显示市场波动不大,资金利率维持低位。
- 汇率:美元对人民币中间价、远期汇率及美元指数、欧元兑美元等走势图显示汇率波动不大,美元指数维持高位。
五、研究结论
- 股指:市场震荡为主,短期难大幅上涨或下跌,关注美联储降息路径及国内经济基本面向好情况。
- 国债:债市区间震荡,缺乏大幅走强动力,关注资金面及经济数据变化。