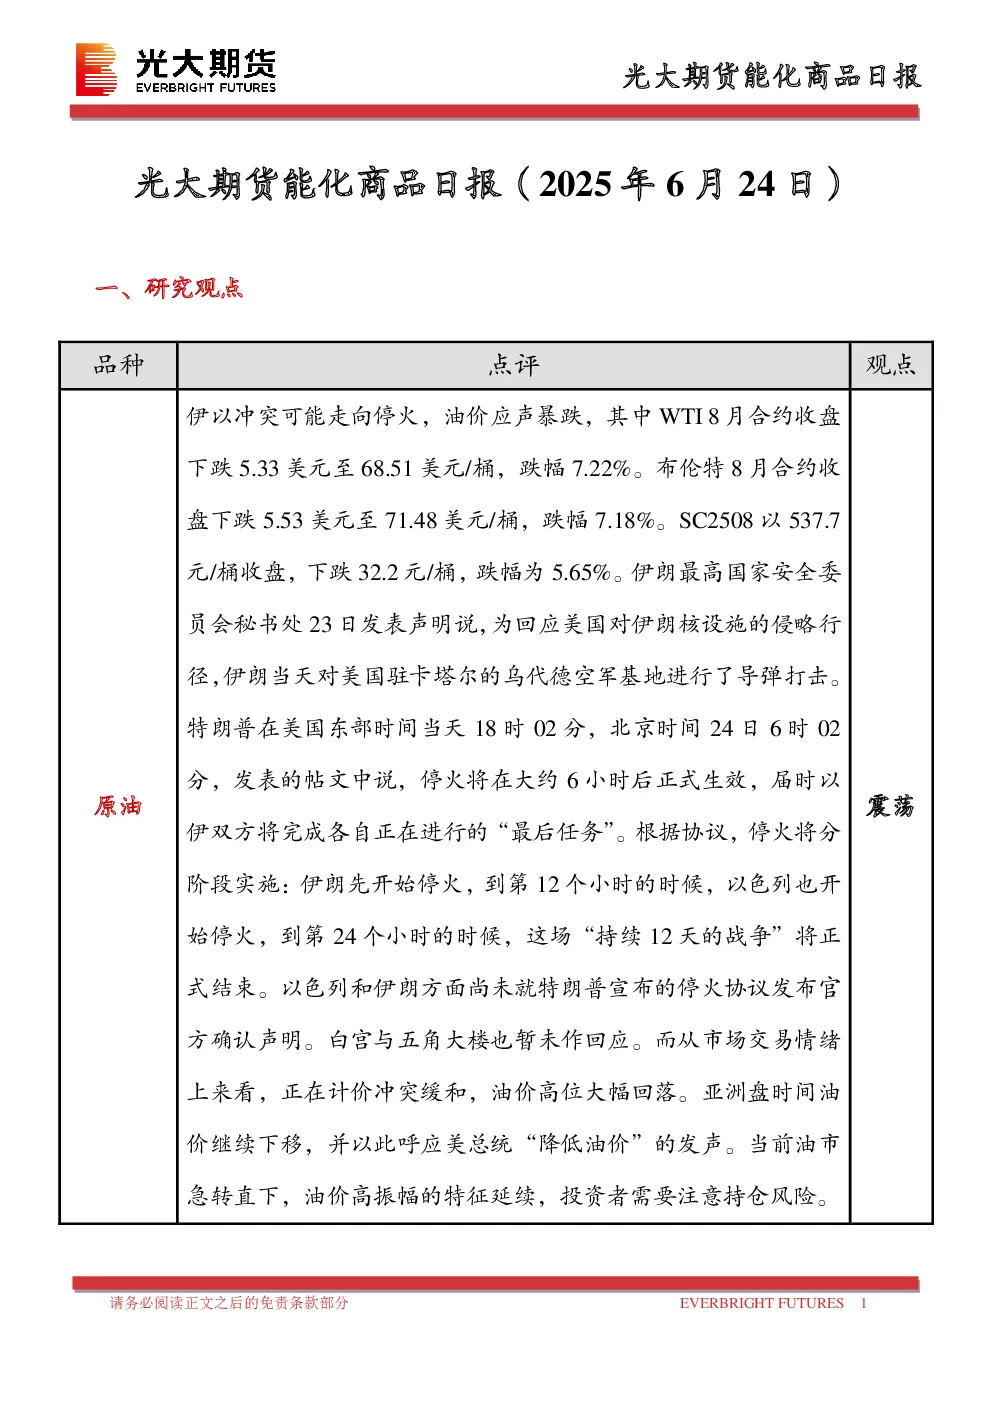
一、研究观点
- 原油:伊以冲突可能走向停火,油价应声暴跌,WTI 8月合约收盘下跌5.33美元至68.51美元/桶,跌幅7.22%;布伦特8月合约收盘下跌5.53美元至71.48美元/桶,跌幅7.18%;SC2508以537.7元/桶收盘,下跌32.2元/桶,跌幅为5.65%。市场计价冲突缓和,油价高位大幅回落,但高振幅特征延续,投资者需注意持仓风险。
- 燃料油:低硫燃料油市场受中硫调和组分短缺制约供应,预计6月新加坡接收140万-160万吨来自西方的低硫燃料油,环比增加约20万吨;高硫燃料油市场受中东地区夏季发电需求旺季预期提振,但短期内将维持充足供应,伊朗和俄罗斯高硫供应仍在下滑中。
- 沥青:成本端油价上涨,但需求表现不佳制约价格上行空间,上周油价大涨背景之下,沥青裂解快速下行,反映其基本面驱动偏弱。短期绝对价格看,不建议单边做空,暂时观望。
- 聚酯:江浙涤丝产销整体偏弱,华东一套360万吨PTA装置上周末再次降负至5成运行,预计检修一周附近;宁波一主流大厂明日起聚酯减产,涉及约12万吨聚合产能;马来西亚一套75万吨/年的MEG装置于近期升温重启中。抢出口在六月底进入尾声,内需也逐步进入淡季,需求支撑不足;以伊冲突尚未结束,若堵塞海运通道,对中国来说能源化工进口将受到影响,短期聚酯链价格跟随成本波动,乙二醇波动性或强于PX与PTA。
- 橡胶:橡胶产区陆续达到全面割胶,短期降雨仍有一定干扰,原料价格震荡。存在支撑,下游轮胎稳定,橡胶库存小幅累库,橡胶基本面矛盾偏弱,预计胶价震荡。
- 甲醇:伊朗装置大面积停车将导致远月供给紧张,甲醇价格快速反弹,但下游利润则迅速降低,后续存停车检修的可能。美国总统特朗普在其社交媒体平台“真实社交”上发文表示,以色列和伊朗已完全同意全面停火,预计短期甲醇价格将下跌。
- 聚烯烃:聚烯烃基本面并无明显好转,受原油价格大幅下跌影响,短震荡偏弱。
- 聚氯乙烯:随着下游进入淡季,基本面仍有压力,随着基差和月差结构的缓慢变化,套利和套保空间在逐步收窄,并且印度BIS认证可能会继续延期,因此在盘面未提供明显空间之前,不建议继续做空。
二、日度数据监测
- 原油、燃料油、沥青、液化石油气、甲醇、尿素、线型低密度聚乙烯、聚丙烯、精对苯二甲酸、乙二醇、苯乙烯、天然橡胶、20号胶、纯碱等品种的现货价格、期货价格、基差率等数据监测。
三、市场消息
- 美国总统特朗普在社交媒体发文,要求能源生产商压低油价,美国能源部长克里斯·赖特随即在X平台回应:“我们正在执行。”
- 伊朗武装部队发布声明,宣布对美军驻卡塔尔乌代德空军基地实施导弹打击,但据知情人士透露,伊朗官员在向位于卡塔尔的美国军事基地发射导弹之前,已提前通知将发动袭击,其报复行动极为克制。
四、图表分析
- 主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表分析。
五、研究结论
- 原油:油价高位大幅回落,但高振幅特征延续,投资者需注意持仓风险。
- 燃料油:低硫燃料油市场受中硫调和组分短缺制约供应,高硫燃料油市场受中东地区夏季发电需求旺季预期提振。
- 沥青:需求表现不佳制约价格上行空间,不建议单边做空,暂时观望。
- 聚酯:需求支撑不足,短期聚酯链价格跟随成本波动,乙二醇波动性或强于PX与PTA。
- 橡胶:橡胶基本面矛盾偏弱,预计胶价震荡。
- 甲醇:短期甲醇价格将下跌。
- 聚烯烃:短震荡偏弱。
- 聚氯乙烯:不建议继续做空。