核心观点与市场表现
国内市场:
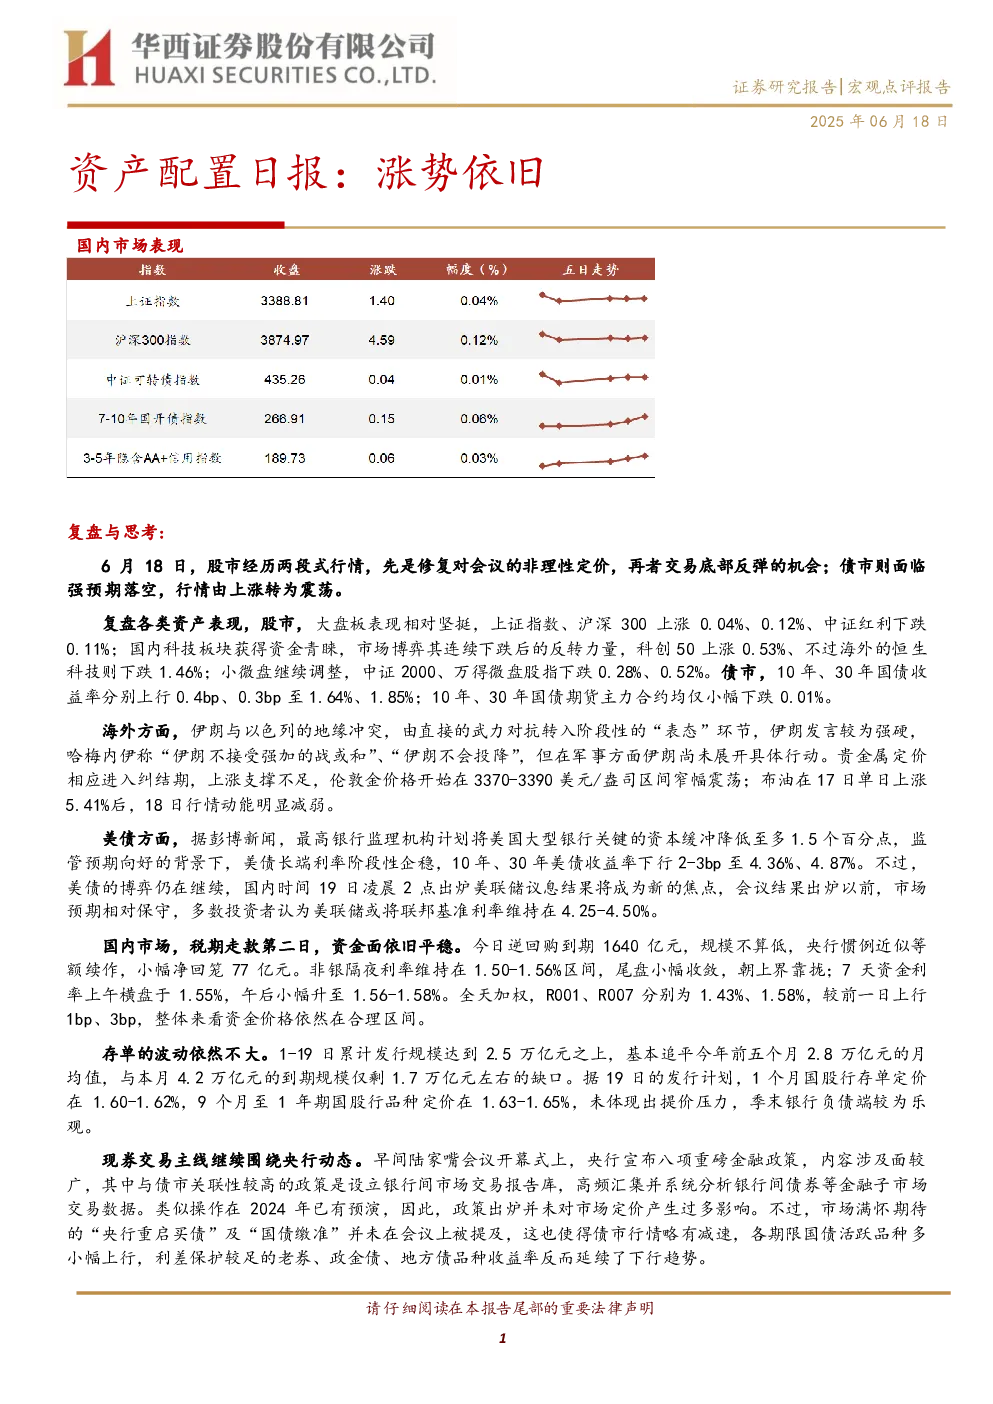
- 股市: 经历两段式行情,先是修复对会议的非理性定价,再是交易底部反弹机会。大盘板表现相对坚挺,上证指数、沪深300上涨0.04%、0.12%,中证红利下跌0.11%。国内科技板块获资金青睐,科创50上涨0.53%,但海外恒生科技下跌1.46%。小微盘继续调整,中证2000、万得微盘股指下跌0.28%、0.52%。
- 债市: 面临强预期落空,行情由上涨转为震荡。10年、30年国债收益率分别上行0.4bp、0.3bp至1.64%、1.85%;10年、30年国债期货主力合约均仅小幅下跌0.01%。
- 资金面: 税期走款第二日,资金面平稳。逆回购到期1640亿元,央行近似等额续作,小幅净回笼77亿元。非银隔夜利率维持在1.50-1.56%区间,R001、R007分别为1.43%、1.58%,较前一日上行1bp、3bp,整体在合理区间。
- 存单: 波动不大,1-19日累计发行规模达2.5万亿元,与本月到期规模仅剩1.7万亿元缺口,季末银行负债端较为乐观。
- 央行动态: 陆家嘴会议宣布八项金融政策,与债市关联性较高的政策是设立银行间市场交易报告库,但未提及“央行重启买债”及“国债缴准”,债市行情略有减速。
海外市场:
- 地缘冲突: 伊朗与以色列冲突转入阶段性的“表态”环节,伊朗发言强硬,但军事方面尚未展开具体行动。
- 贵金属: 定价进入纠结期,伦敦金开始在3370-3390美元/盎司区间窄幅震荡;布油在单日上涨5.41%后动能减弱。
- 美债: 监管预期向好,美债长端利率阶段性企稳,10年、30年美债收益率下行2-3bp至4.36%、4.87%。但博弈仍在继续,市场预期美联储或将联邦基准利率维持在4.25-4.50%。
权益市场:
- 万得全A: 收盘价与昨日相近,全天成交额1.22万亿元,呈“量平价平”。
- 科技板块: 显著反弹,引领题材行情。SW电子和通信指数分别上涨1.50%和1.39%,PCB和CPO延续强势,半导体板块走强。
- 小微盘: 继续演绎“祛魅”行情,中证2000和万得微盘股指数分别下跌0.28%和0.62%。
- 港股: 恒生指数和恒生科技分别下跌1.12%和1.46%,AH股溢价指数上升至129.54,南向资金净流入12.42亿元,腾讯控股、泡泡玛特净流出。
研究结论:
- 市场做多思维仍然牢固,下跌后资金立即参与博弈修复行情。
- 科技仍是市场关注重点,但板块内部呈现结构化行情,AI算力、新消费、消费电子表现领先,半导体或迎补涨机会。
- 债市节奏需关注6月末和7月中,月末公告或宣布政策回归,7月中关税交易或“卷土重来”,有利于债市久期行情。
风险提示: