一、研究观点
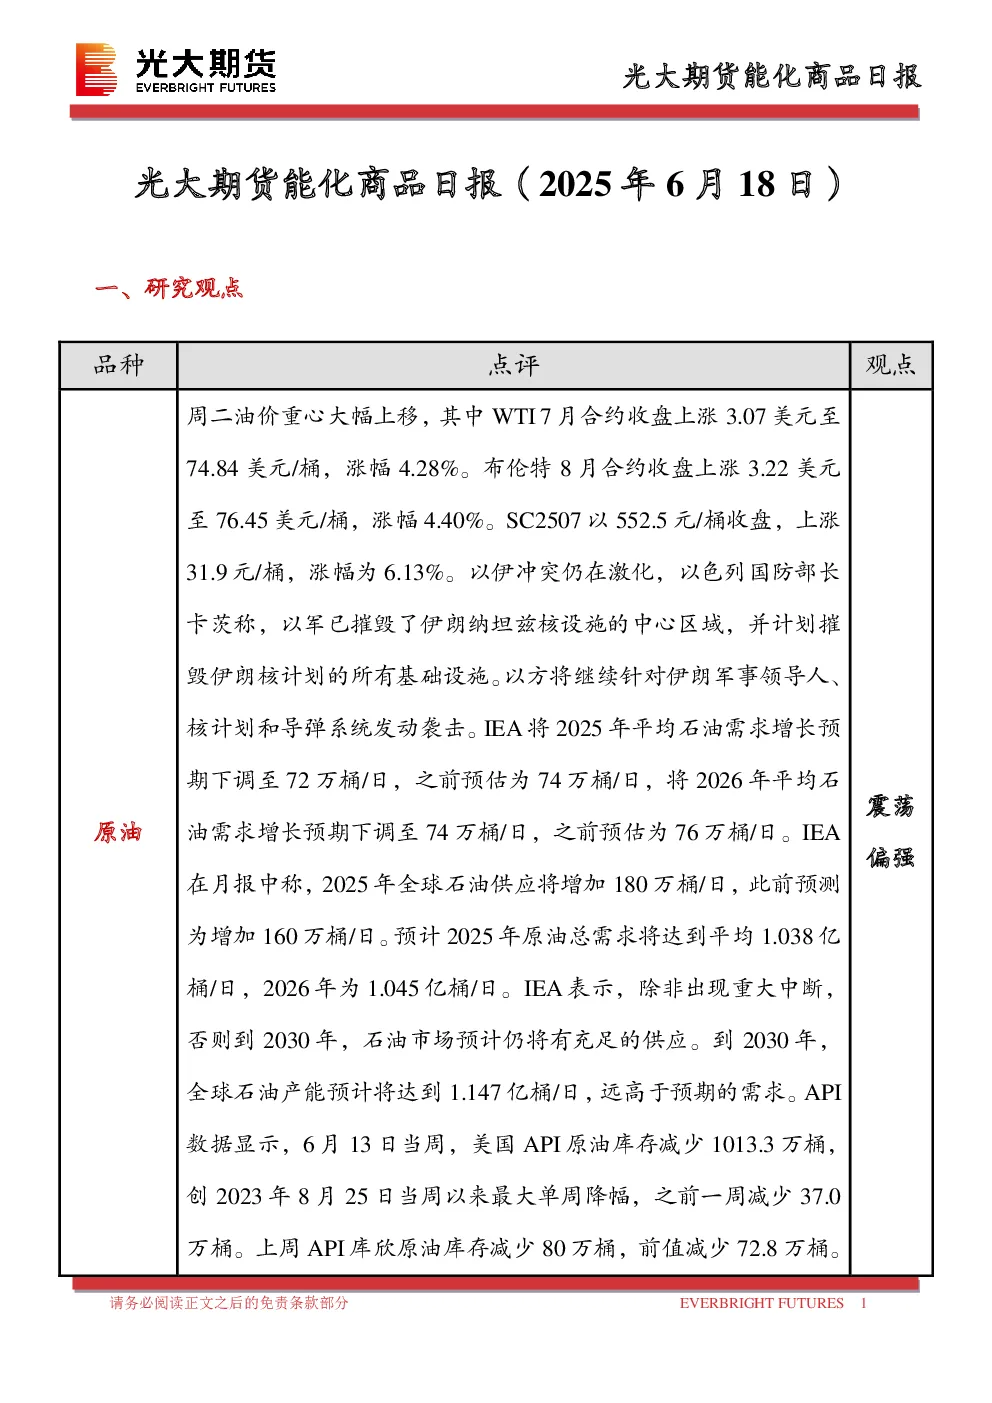
- 原油:油价重心大幅上移,主要受伊以冲突加剧油市供应端担忧影响。IEA下调2025年石油需求增长预期,但预计未来石油市场仍将供充足。API数据显示美国原油库存大幅减少。整体来看,油价重心将持续向上,振幅将较大。
- 燃料油:高硫燃料油供需强于低硫,LU-FU价差仍有向下空间。低硫燃料油新加坡合规资源供应紧张,高硫方面夏季发电需求支撑。
- 沥青:供应维持低位,需求疲软,BU受到需求端抑制,预计上行空间有限。
- 聚酯:PX基本面供需双强,TA基本面供增需弱,EG海外伊朗装置停车,短期EG价格震荡。
- 橡胶:供应端存在支撑,下游需求偏弱,胶价震荡。
- 甲醇:内地库存维持上升趋势,但MTO装置开工维持高位,预计价格震荡偏强。
- 聚烯烃:短期价格波动将增加,长期基本面无明显好转,建议短期规避风险。
- 聚氯乙烯:下游进入淡季,基本面仍有压力,短期表现偏弱,但套利和套保空间收窄。
二、日度数据监测
三、市场消息
- 中东地缘局势紧张,以军摧毁伊朗纳坦兹核设施中心区域。
- IEA下调2025年石油需求增长预期,预计2025年全球石油供应将增加180万桶/日。
四、图表分析
- 提供了各品种主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表。
五、研究团队成员介绍
六、免责声明
- 本报告的信息均来源于公开资料,准确性、可靠性和完整性不作任何保证,文中的观点、结论和建议仅供参考,不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏。