国债期货:震荡延续,谨慎观望
基本面跟踪
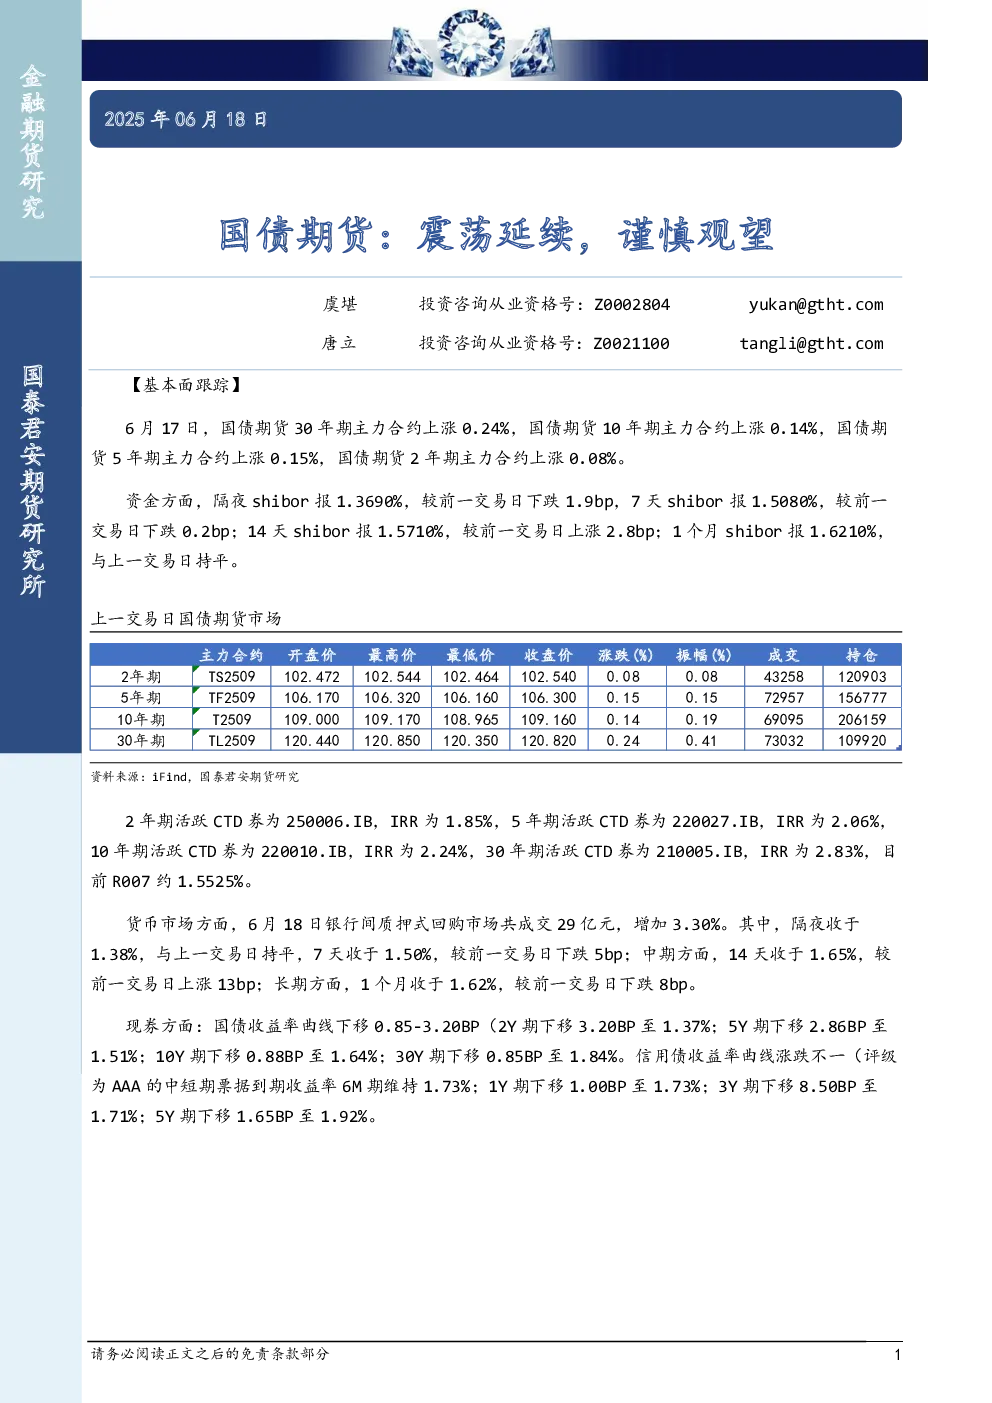
- 国债期货表现:6月17日,国债期货各期限主力合约均上涨,其中30年期上涨0.24%,10年期上涨0.14%,5年期上涨0.15%,2年期上涨0.08%。
- 资金市场:隔夜shibor报1.3690%,7天shibor报1.5080%,14天shibor报1.5710%,1个月shibor报1.6210%。银行间质押式回购市场成交29亿元,隔夜利率持平,7天利率下跌5bp,14天利率上涨13bp,1个月利率下跌8bp。
- 现券市场:国债收益率曲线整体下移,2年期下移3.20bp至1.37%,5年期下移2.86bp至1.51%,10年期下移0.88bp至1.64%,30年期下移0.85bp至1.84%。信用债收益率曲线涨跌不一,AAA级中短期票据1年期下移1.00bp至1.73%,3年期下移8.50bp至1.71%,5年期下移1.65bp至1.92%。
宏观及行业新闻
- 央行操作:6月17日,央行开展1973亿元7天期逆回购操作,中标利率维持在1.40%。由于当日有1986亿元逆回购和1820亿元MLF到期,实际净回笼1833亿元,显示央行在跨季前阶段性收紧短期流动性。此前央行已实施4000亿元买断式逆回购和1万亿元中期操作,形成“短紧长松”格局。
- 地缘局势:伊朗与以色列冲突推动国际油价上涨,全球市场避险情绪升温。日本央行维持0.5%利率并延缓收缩购债规模,市场关注美联储是否推迟降息。中国加强战略原油储备,5月日均入库140万桶。
趋势强度
研究结论
国债期货市场延续震荡走势,建议谨慎观望。资金面短期波动,央行操作显示流动性阶段性收紧,但“短紧长松”格局有助于平衡债市压力。地缘局势和全球货币政策变化需持续关注,中国政策对冲内需保障。建议投资者保持谨慎,关注市场流动性变化和宏观政策动向。