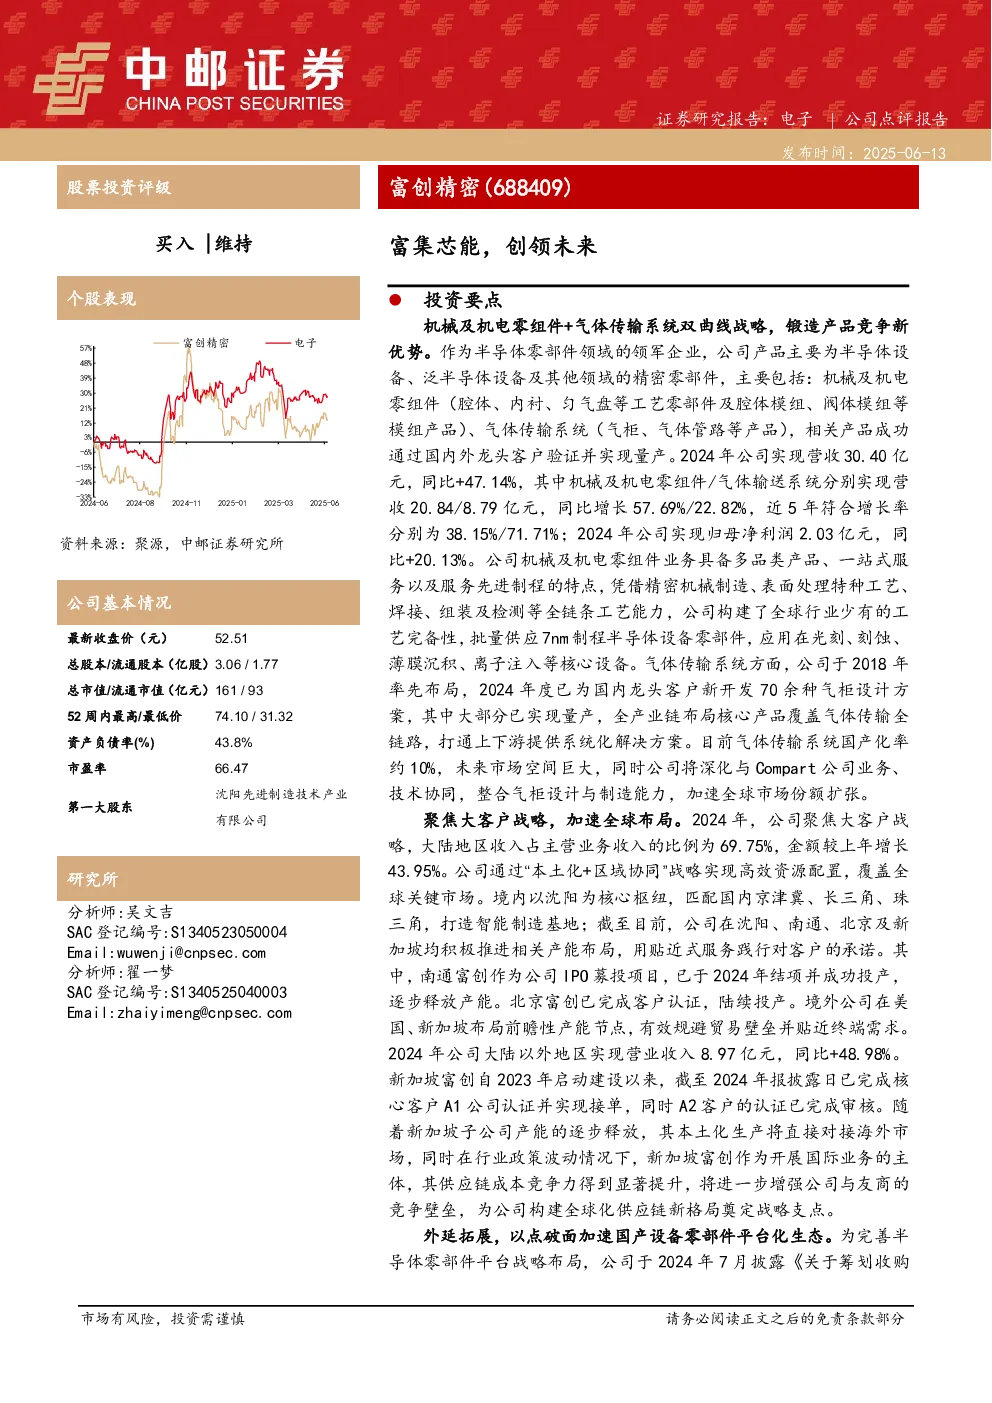
富创精密作为半导体零部件领域的领军企业,主要业务包括机械及机电零组件和气体传输系统。公司采用双曲线战略,通过精密机械制造、表面处理特种工艺等全链条工艺能力,批量供应7nm制程半导体设备零部件,并全产业链布局气体传输系统,提供系统化解决方案。
核心业务与增长:
- 机械及机电零组件:具备多品类产品、一站式服务特点,覆盖光刻、刻蚀等核心设备,2024年营收20.84亿元,同比增长57.69%。
- 气体传输系统:2018年率先布局,2024年已为国内龙头客户新开发70余种气柜设计方案,大部分已实现量产,2024年营收8.79亿元,同比增长22.82%。
市场布局与战略:
- 聚焦大客户战略,2024年大陆地区收入占比69.75%,同比增长43.95%。
- 通过“本土化+区域协同”战略,覆盖全球关键市场,境内以沈阳为核心,匹配京津冀、长三角、珠三角,境外在美国、新加坡布局产能。
- 2024年大陆以外地区实现营收8.97亿元,同比增长48.98%。
外延拓展:
- 收购北京亦盛精密半导体有限公司100%股权,完善半导体零部件平台战略布局,预计交易金额不超过8亿元。
- 联合投资人收购浙江镨芯电子科技有限公司控股权,间接持有Compart公司21.58%股权,提升先进零部件研发制造能力。
财务表现与预测:
- 2024年实现营收30.40亿元,同比增长47.14%;归母净利润2.03亿元,同比增长20.13%。
- 预计2025/2026/2027年分别实现收入40.25/53.50/70.30亿元,归母净利润分别为2.13/4.12/6.46亿元。
- 当前股价对应2025-2027年PE分别为76倍、39倍、25倍,维持“买入”评级。
风险提示:
- 规模增长带来的管理风险,产能储备与市场开发错配的风险,研发不能紧跟工艺制程演进的风险,毛利率波动风险,应收账款风险,存货增加导致的风险,财政补助政策变动风险,汇率风险,下游资本开支大幅减少的风险,行业全球化竞争加剧的风险,宏观经济变化的风险,国际贸易摩擦升级的风险。