一、螺纹、热卷
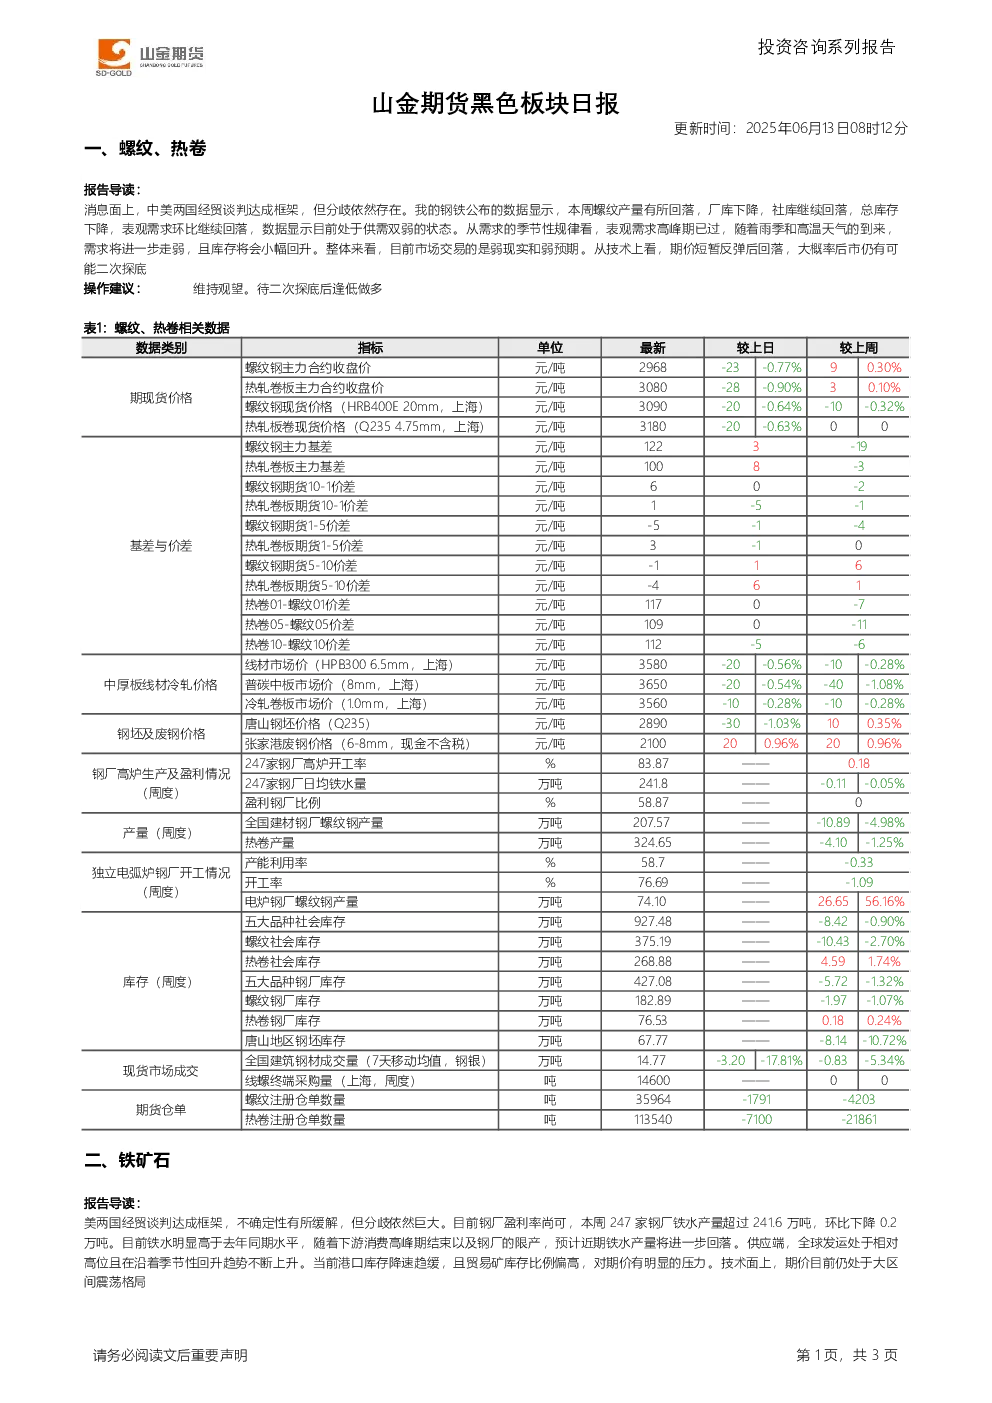
- 消息面:中美经贸谈判达成框架,但分歧依然存在。
- 现货市场:螺纹产量、厂库、社库均下降,表观需求环比回落,处于供需双弱状态。需求季节性规律显示,表观需求高峰期已过,雨季和高温天气将导致需求进一步走弱,库存小幅回升。
- 技术面:期价短暂反弹后回落,大概率后市仍有可能二次探底。
- 操作建议:维持观望,待二次探底后逢低做多。
- 关键数据:
- 螺纹主力合约收盘价:2968元/吨,较上日下跌23元/吨。
- 热轧卷板主力合约收盘价:3080元/吨,较上日下跌28元/吨。
- 螺纹社会库存:375.19万吨,较上日下降10.43万吨。
- 热卷社会库存:268.88万吨,较上日下降4.59万吨。
二、铁矿石
- 消息面:中美经贸谈判达成框架,不确定性有所缓解,但分歧依然巨大。
- 钢厂情况:盈利率尚可,铁水产量环比下降0.2万吨,但高于去年同期水平,预计近期将进一步回落。
- 供应端:全球发运处于相对高位,港口库存降速趋缓,贸易矿库存比例偏高,对期价有压力。
- 技术面:期价仍处于大区间震荡格局。
- 操作建议:维持观望,不可追涨杀跌。
- 关键数据:
- 麦克粉(青岛港)价格:701元/湿吨,较上日下跌3元/吨。
- DCE铁矿石主力合约结算价:704元/干吨,较上日下跌3元/干吨。
- 北方六港到货量:1383.6万吨,较上日下降157.2万吨。
- 港口贸易矿库存:9385.44万吨,较上日下降52.07万吨。