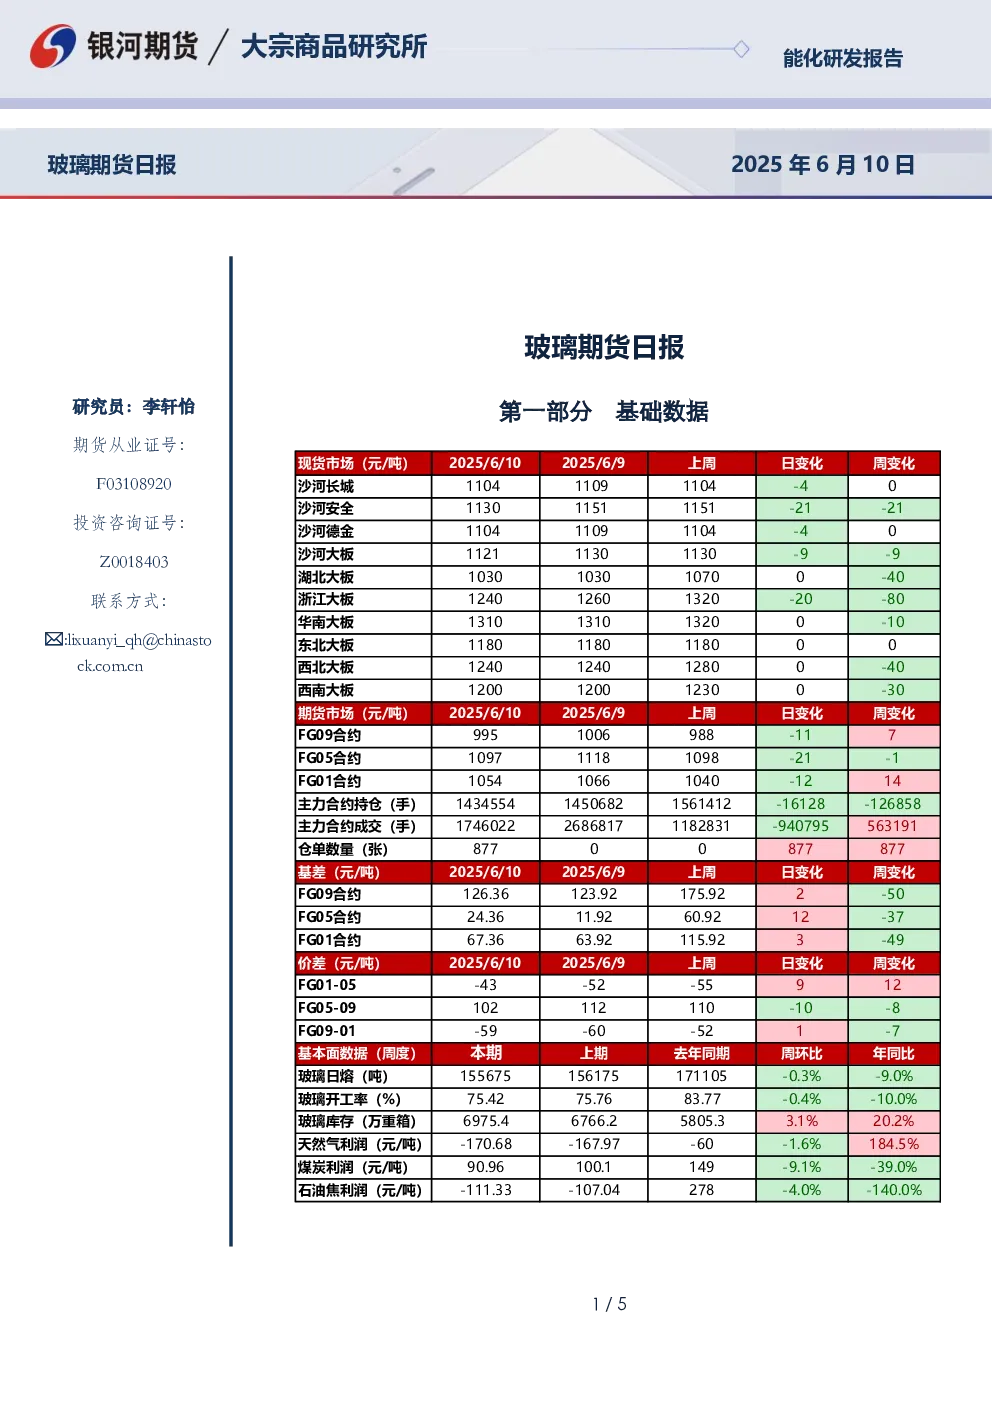
基础数据
- 现货市场:2025年6月10日,沙河大板市场价格为1104元/吨,较上周下降40元;安全价格为1130元/吨,下降21元;德金价格为1104元/吨,下降40元;大板价格为1121元/吨,下降9元。湖北大板市场价格为1030元/吨,下降40元;浙江大板价格为1240元/吨,下降80元;华南大板价格为1310元/吨,下降10元;东北大板价格为1180元/吨,持平;西北大板价格为1240元/吨,下降40元;西南大板价格为1200元/吨,下降30元。
- 期货市场:FG09合约价格为995元/吨,下降117元;FG05合约价格为1097元/吨,下降21元;FG01合约价格为1054元/吨,下降121元。主力合约持仓为1434554手,下降128手;主力合约成交为226868手,下降9407手;仓单数量为87700张,持平。
- 基差:FG09合约基差为126.36元/吨,下降50元;FG05合约基差为24.36元/吨,下降37元;FG01合约基差为67.36元/吨,下降49元。
- 价差:FG01-05价差为-43元/吨,下降52元;FG05-09价差为102元/吨,下降10元;FG09-01价差为59元/吨,下降5元。
- 基本面数据:玻璃日熔为155675吨,下降0.3%;开工率为75.42%,下降0.4%;库存为6975.46万重箱,上升3.1%;天然气利润为-170.68元/吨,下降1.6%;煤炭利润为90.96元/吨,下降9.1%;石油焦利润为-111.33元/吨,下降4.0%。
市场研判
- 市场情况:国内浮法玻璃市场价格主流稳定,华北、华东部分企业下调1-2元/重量箱,华中区域价格延期平稳,华南主流价格稳定,西南市场价格平稳。
- 重要资讯:中美经贸磋商机制首次会议将继续进行。
- 逻辑分析:玻璃期货先涨后跌,宏观扰动大于产业,市场关注中美进一步谈判结果。整体商品走势强于权益,股指午盘后跳水,但商品未有显现,或夜盘会延迟下跌,或资金配置思路有变化。市场开始交易玻璃冷修预期,实际部分产线是处于有计划但不确定状态,市场容易过度交易。供应端确实有下降空间才能达到平衡,价格上若对比去年厂家利润低位,当前价格仍有继续下滑空间,以促使行业市场化出清。宏观方面,政策对地产后周期产品拉动有限。玻璃即将进入淡季,下游需求受周期性影响全年难有期待,短期价格偏弱震荡。中期关注成本下移、厂家冷修。预计周内维持反弹趋势,单品种基本面未有变化下价格终将回归原线逻辑,关注反弹沽空机会,淡季难有需求持续改善。
交易策略
- 单边:宏观主导,多空博弈加剧,基本面上来看价格仍有下降空间,淡季需求难期待。
- 套利:观望。
- 期权:卖出虚值看涨期权。
相关附图
- 玻璃基差、玻璃9-1价差、玻璃仓单数量、玻璃主力合约持仓、玻璃主力合约成交、玻璃日熔、玻璃厂家库存、玻璃表需、玻璃天然气为燃料利润、玻璃石油焦为燃料利润、玻璃煤炭为燃料利润等图表。