核心观点与关键数据
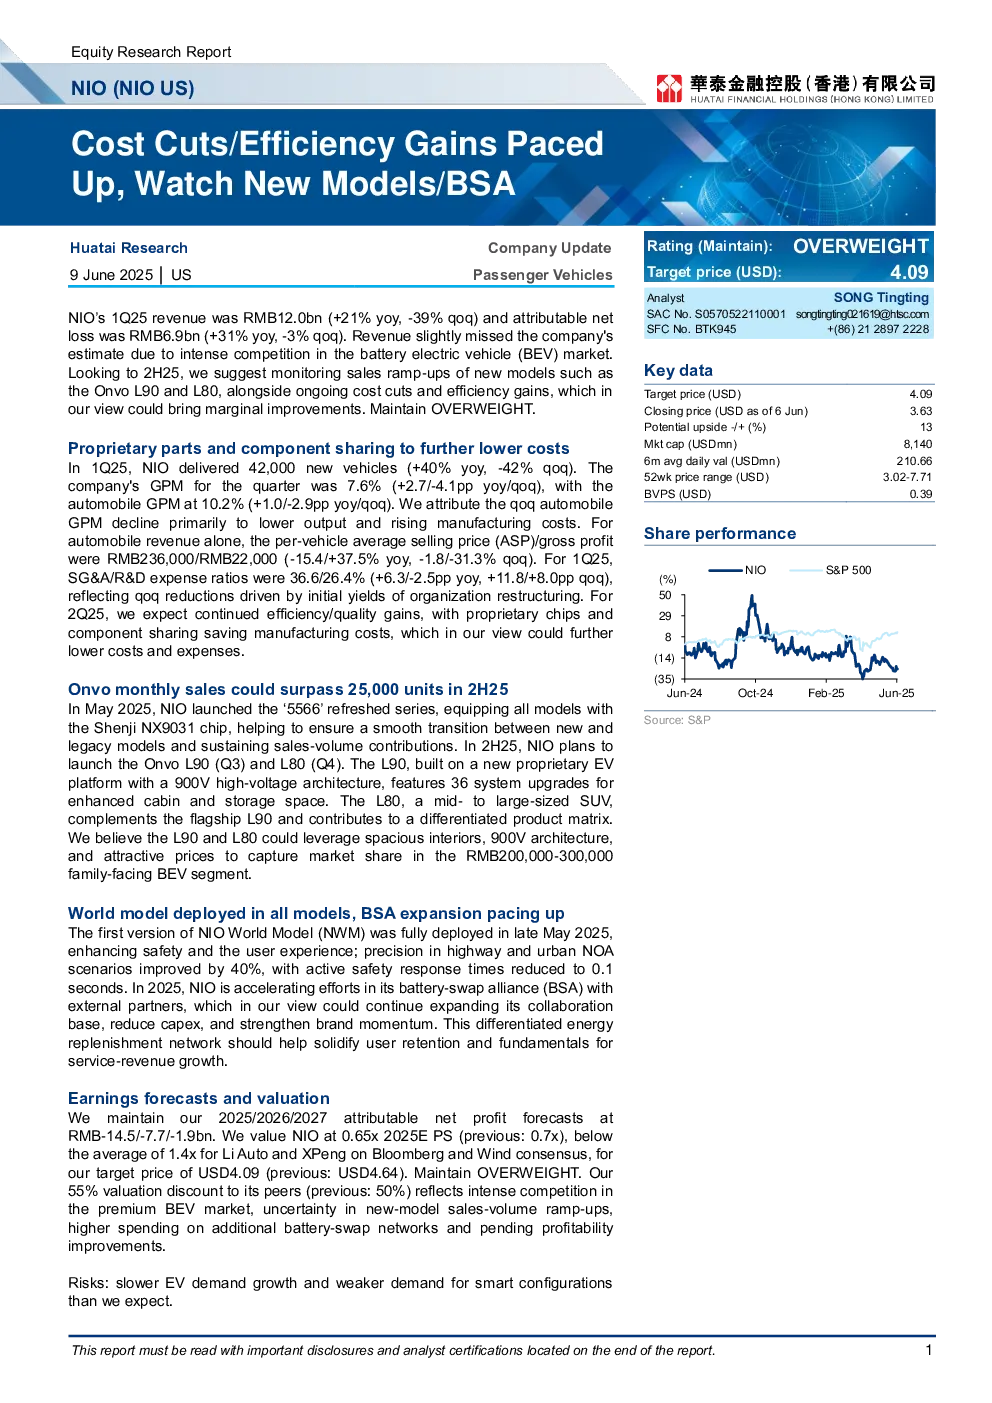
1. 公司更新与评级
- 纽特力(NIO)2025年第一季度营收为120亿元人民币(同比增长21%,环比下降39%),归母净亏损69亿元人民币(同比增长31%,环比下降3%)。
- 受电动汽车(BEV)市场竞争激烈影响,营收略低于公司预期。
- 预计2025年下半年,新车型Onvo L90和L80的销量提升,以及持续的成本削减和效率提升,可能带来边际改善。
- 维持“增持”评级,目标价4.09美元。
2. 成本控制与效率提升
- 2025年第一季度交付新车辆42,000辆(同比增长40%,环比下降42%),汽车毛利率为7.6%(同比增长2.7个百分点/环比下降4.1个百分点)。
- 环比下降主要由于产量降低和制造成本上升。
- 汽车收入单车平均售价/毛利润为23.6万元人民币/2万元人民币(同比下降15.4%/同比增长37.5%,环比下降1.8%/同比下降31.3%)。
- 2025年第一季度销售、管理及行政费用(SG&A)/研发费用占比为36.6%/26.4%(同比增长6.3个百分点/同比下降2.5个百分点,环比下降11.8个百分点/同比增长8.0个百分点),反映组织结构调整初期的效率提升。
- 预计2025年第二季度,持续的成本削减和效率提升,以及专有芯片和零部件共享,将进一步降低成本和费用。
3. 新车型销售预期
- 2025年5月,纽特力推出“5566”刷新系列,所有车型配备神级NX9031芯片,确保新旧车型平稳过渡,并持续贡献销量。
- 2025年下半年,计划推出Onvo L90(第三季度)和L80(第四季度)。
- L90基于新的专有电动汽车平台,采用900V高压架构,拥有36项系统升级,提升内部空间和存储空间。
- L80为中型至大型SUV,与旗舰L90互补,形成差异化的产品矩阵。
- 预计L90和L80凭借宽敞的内部空间、900V架构和吸引人的价格,在20万-30万元人民币的家庭BEV细分市场占据市场份额。
4. NIO World Model与电池更换网络
- NIO World Model(NWM)的首个版本于2025年5月底全面部署,提升安全性和用户体验;高速公路和城市NOA场景的精度提高40%,主动安全响应时间缩短至0.1秒。
- 2025年,纽特力正加速与外部合作伙伴的电池更换联盟(BSA)合作,预计将继续扩大合作基础,降低资本支出,并增强品牌动力。
- 差异化的能源补充网络有助于巩固用户留存和服务收入增长的基础。
5. 盈利预测与估值
- 维持2025/2026/2027年归母净利润预测为-145亿/77亿/19亿人民币。
- 以2025年预期市销率(PS)的0.65倍进行估值,低于理想汽车和小鹏汽车1.4倍的Bloomberg和Wind一致预期,目标价4.09美元(此前为4.64美元)。
- 维持“增持”评级。
- 对比同行55%的估值折扣反映了高端BEV市场竞争激烈、新车型销量提升不确定性、电池更换网络额外支出增加以及盈利能力改善预期。
6. 风险提示
7. 关键数据
- 目标价:4.09美元
- 最新收盘价:3.63美元
- 潜在涨幅/跌幅:±13%
- 市值:81.4亿美元
- 6个月平均日交易量:2.106亿美元
- 52周价格区间:3.02-7.71美元
- 每股净资产(BVPS):0.39美元