市场概述
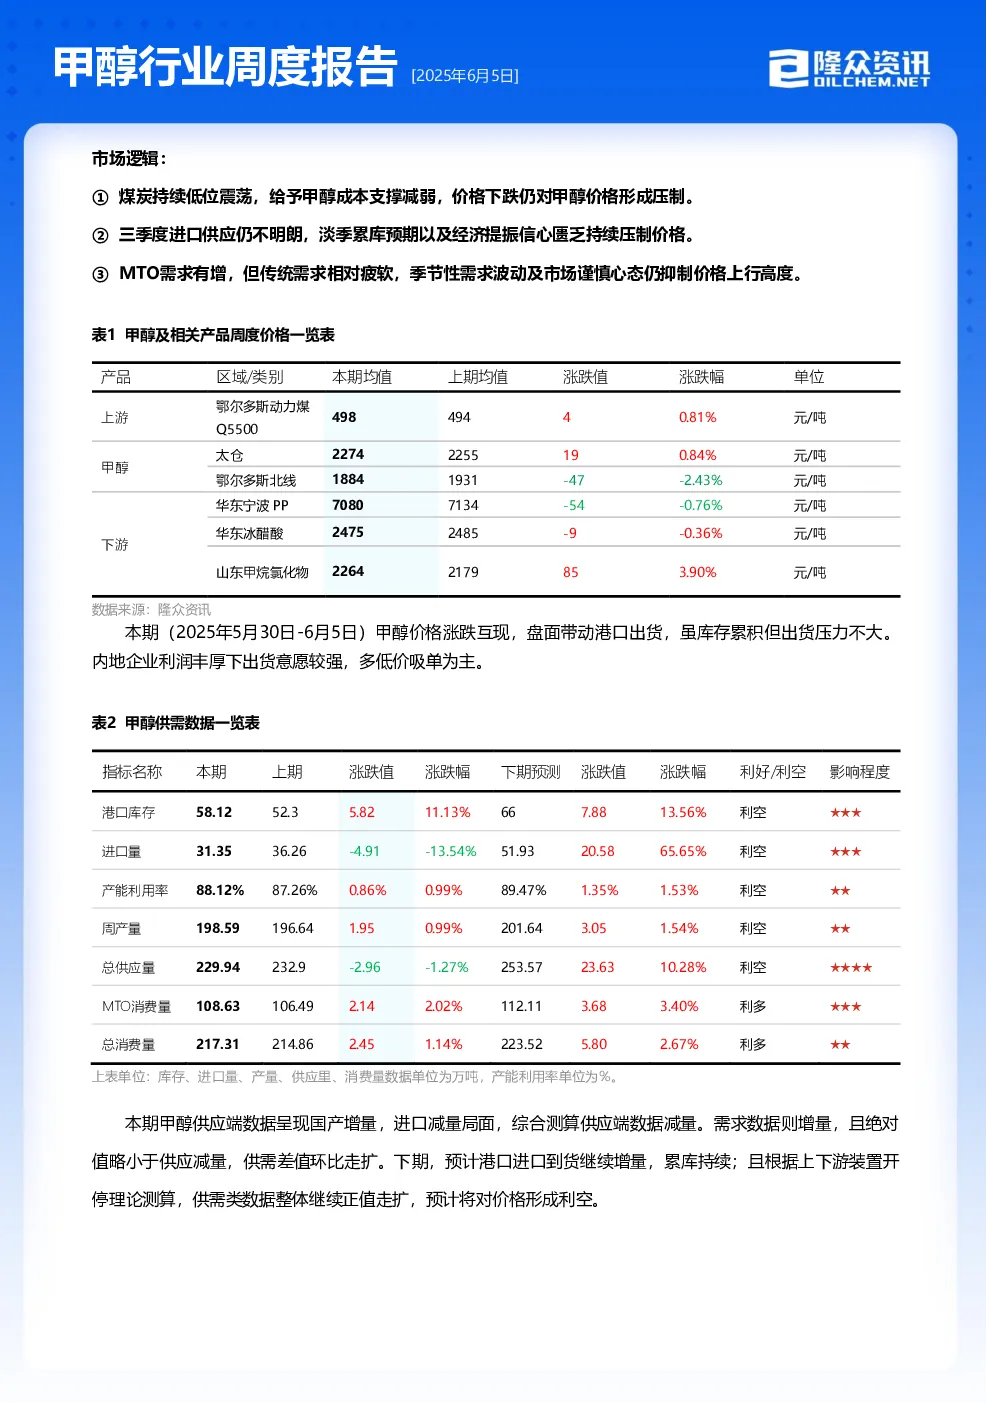
- 本期(2025年5月30日-6月5日)甲醇价格涨跌互现,港口与内地走势不一。江苏太仓价格上涨19元/吨至2274元/吨,鄂尔多斯北线价格下跌47元/吨至1884元/吨。
- 港口甲醇市场现货价格偏强,其中江苏价格波动区间在2240-2340元/吨,广东价格波动在2260-2320元/吨。内地甲醇价格整体偏弱,沿海甲醇市场受政策类提振价格低位反弹上行,但涨后出货不佳,基差有所回落。
- 国际甲醇市场有所差异,东南亚、美国市场走弱,中国及欧洲偏强。CFR东南亚市场均价下滑,FOB美国海湾市场均价下跌,CFR中国市场均价上涨,FOB鹿特丹市场均价上涨。
- 甲醇期货低位回升,主力合约MA2509最高点为2275元/吨,最低点为2173元/吨,高低点波幅102元/吨。
供需平衡
- 供需平衡关系保持供大于需格局,供需差呈正值但环比上周略有收窄,对市场心态提振有限。下期供需差或将扩大,预计对整体国内甲醇市场形成压制。
- 本期甲醇供应端数据呈现国产增量,进口减量局面,综合测算供应端数据减量。需求数据则增量,且绝对值略小于供应减量,供需差环比走扩。
- 下期,预计港口进口到货继续增量,累库持续;且根据上下游装置开停理论测算,供需类数据整体继续正值走扩,预计将对价格形成利空。
成本利润分析
- 本期甲醇生产供应由于国内前期检修装置恢复,导致甲醇市场产量继续增加。进口供应略有减量,但仍处高位。
- 下游消费量中,MTO、甲醛、冰醋酸、MTBE、氯化物、MMA消费量上涨,二甲醚、DMF、碳酸二甲酯、BDO消费量下降,整体消费量评估为窄幅上涨。
- 甲醇-煤炭价差扩大至1366元/吨,煤制、焦炉气制盈利空间受挤压;气制亏损回温。
- 下期看,各工艺制甲醇利润将同步上涨,煤制、焦炉气制盈利仍将明显好于气制。6月为安全生产月,后续安全监管有趋严预期,且环保检查频发,或在短期内对煤矿生产造成扰动,对原料煤炭价格有所支撑。
供应分析
- 本期甲醇内地产量呈增加表现,恢复涉及产能产出量多于检修、减产涉及产能产出量。行业产能利用率为88.12%,较上期环比涨0.99%。
- 本周有新增检修装置,如云南解化、安徽临泉、孝义鹏飞、榆林凯越、云南云天化;本周有内蒙古、黑龙江、安徽及山东分别有新增减产装置;本周有检修装置恢复,如内蒙古九鼎、宁夏宝丰、神华巴彦淖尔、内蒙古黑猫。
- 因本周整体恢复量多于损失量,故本周产能利用率上涨。国内甲醇装置暂未听闻有新增检修、减产计划,因此市场整体供应量或进一步增加。
需求分析
- 主力下游MTO负荷提升较明显,此外,甲醛、冰醋酸、MTBE、甲烷氯化物负荷也出现不同程度提升,二甲醚产能利用率较上期减少。
- 下游行业产能中,MTO、醋酸、MTBE产能利用率存继续增加预期,传统下游负荷率多维持减少态势,如甲醛、二甲醚、氯化物。
库存分析
- 本期甲醇内地企业样本库存37.05万吨,较上周小幅上涨。进入本周虽市场继续维持偏弱运行,但在宏观及期货利好提振下,市场交投氛围有所改善,买盘接货意愿增强,部分企业签单放量,带动企业待发订单上涨。
- 本期港口甲醇库存58.12万吨,弱于上期预期。港口库存量弱于预期的主要原因是部分原计划抵港外轮略晚抵达1-2天,从而使得供应预测略显偏差。
- 下周西北部分企业进入长约第一阶梯提货周期,或进一步支撑企业库存下降,因此下周整体企业库存或有所去库。
相关市场分析
- 国内动力煤市场阶段性反弹,内蒙古鄂尔多斯Q5500价格较上周上涨3.8元/吨在498元/吨,周环比降幅1.20%。
- 国内甲醇主力地区运费小涨为主。鄂尔多斯达拉特旗-东营运费参考在250元/吨左右,较上期同期下调10元/吨,环比跌幅3.85个百分点;陕西榆林-东营运价参考255元/吨,环比上期持平。
- 甲醛市场价格走跌,主产销区出厂均价在1018元/吨附近,环比下跌6.26%。
- 二甲醚市场价格稳中有跌,河南二甲醚周均价在3650元/吨,环比上期下跌3.42%。
- 冰醋酸市场走低运行,华东区域受塞拉尼斯检修以及索普装置生产波动影响,区域内整体供应量走低,市场挺价意愿强烈,本周内价格窄幅下滑。
- 甲烷氯化物价格先涨后跌,山东地区二氯甲烷周均价在2264元/吨,较比上周期上涨85元/吨,涨幅3.90%。
下期市场展望
- 预计下期甲醇供需同步增长,价格或将小幅上涨。重点关注:供应面、需求面、成本面。
- 华东市场预计更多交易到船增多致持续累库的预期风险,价格参考2300元/吨。
- 主产区供应仍较充足,但传统下游需求延续疲弱态势,西北主流区域价格参考1850-1900元/吨区间整理。
- 远期纸货则持续交易港口累库速度及内地市场强与弱。