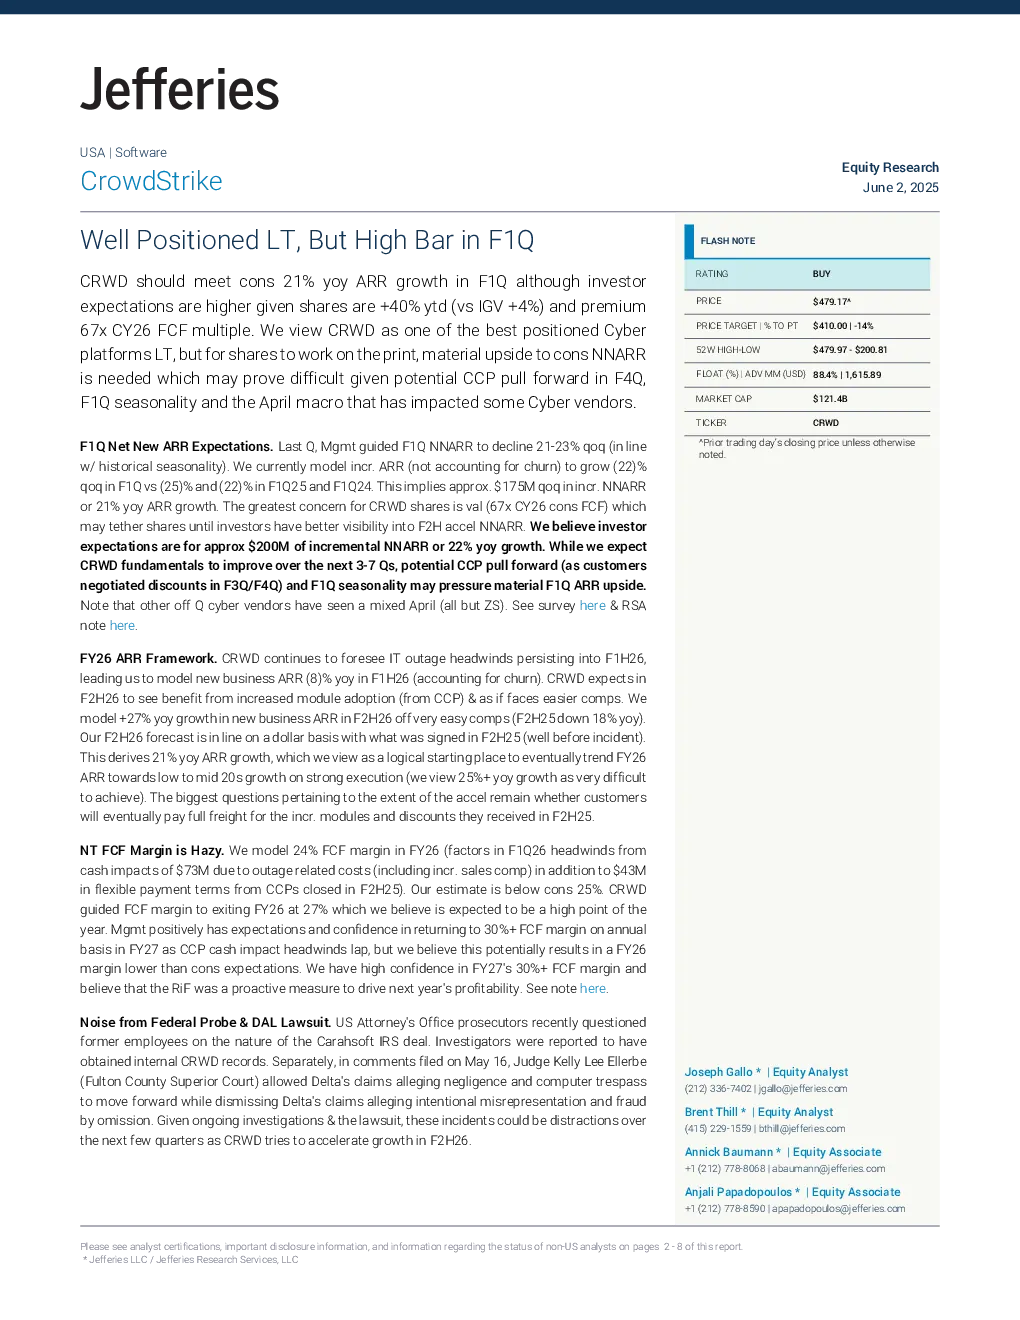
CrowdStrike (CRWD) 的股价目前为 479.17 美元,Jefferies 给予其“买入”评级,目标价为 410 美元,相当于 17 倍的 2026 年预期 EV/收入。Jefferies 认为 CRWD 是长期来看最好的网络安全平台之一,但股价要实现上涨,需要订阅收入增长(NNARR)有显著提升。
F1Q 预期和挑战:
- Jefferies 预测 CRWD F1Q 的 NNARR 将环比增长 22%,同比增长 21%,达到约 1.75 亿美元。
- 然而,Jefferies 认为投资者预期 F1Q 的 NNARR 增长将达到 2 亿美元,即同比增长 22%。
- F1Q 的订阅收入增长可能受到两个因素的影响:一是客户在 F3Q 和 F4Q 期间谈判折扣导致的 CCP(客户支付计划)提前支付,二是 F1Q 的季节性因素。
FY26 订阅收入框架:
- Jefferies 认为 IT 故障带来的负面影响将持续到 2026 年上半年,因此预计新业务订阅收入将同比增长 8%。
- 预计 F2H26 的新业务订阅收入将同比增长 27%,这部分得益于模块采用率的提高和更简单的比较基数(F2H25 同比下降 18%)。
- Jefferies 认为 F2H26 的订阅收入增长率为 21% 是一个合理的起点,最终可能会将 FY26 的订阅收入增长率推高至 20% 至 25% 之间,但这取决于执行情况。
自由现金流利润率:
- Jefferies 预测 FY26 的自由现金流利润率为 24%,低于市场预期(25%),这部分原因是 IT 故障相关的成本(包括销售佣金增加)以及 CCP 的灵活支付条款。
- CRWD 管理层预计 FY26 年末的自由现金流利润率将达到 27%,并预计 FY27 的自由现金流利润率将回升至 30% 以上,因为 CCP 的影响会逐渐减弱。
风险和机遇:
- 风险:竞争、市场增长放缓和盈利能力延迟。
- 机遇:高端消费者业务的强劲增长、TechOps 的增长和利润率贡献、美国运通的奖励计划达到 100 亿美元的里程碑。
联邦调查和 DAL 起诉:
- 美国检察官最近就 Carahsoft IRS 交易的性质对 CRWD 的前员工进行询问,并据报道获得了 CRWD 的内部记录。
- 另外,在 5 月 16 日提交的评论中,法官 Kelly Lee Ellerbe 允许 Delta 的索赔继续进行,指控 CRWD 存在疏忽和计算机入侵,但驳回了 Delta 指控 CRWD 故意虚假陈述和隐瞒的索赔。
- 这些事件可能会在接下来的几个季度内分散 CRWD 的注意力,因为该公司试图在 F2H26 加速增长。
Jefferies 认为 CRWD 的基本面在未来 3-7 个季度内会得到改善,但 F1Q 的订阅收入增长可能会受到 CCP 提前支付和 F1Q 季节性因素的影响。