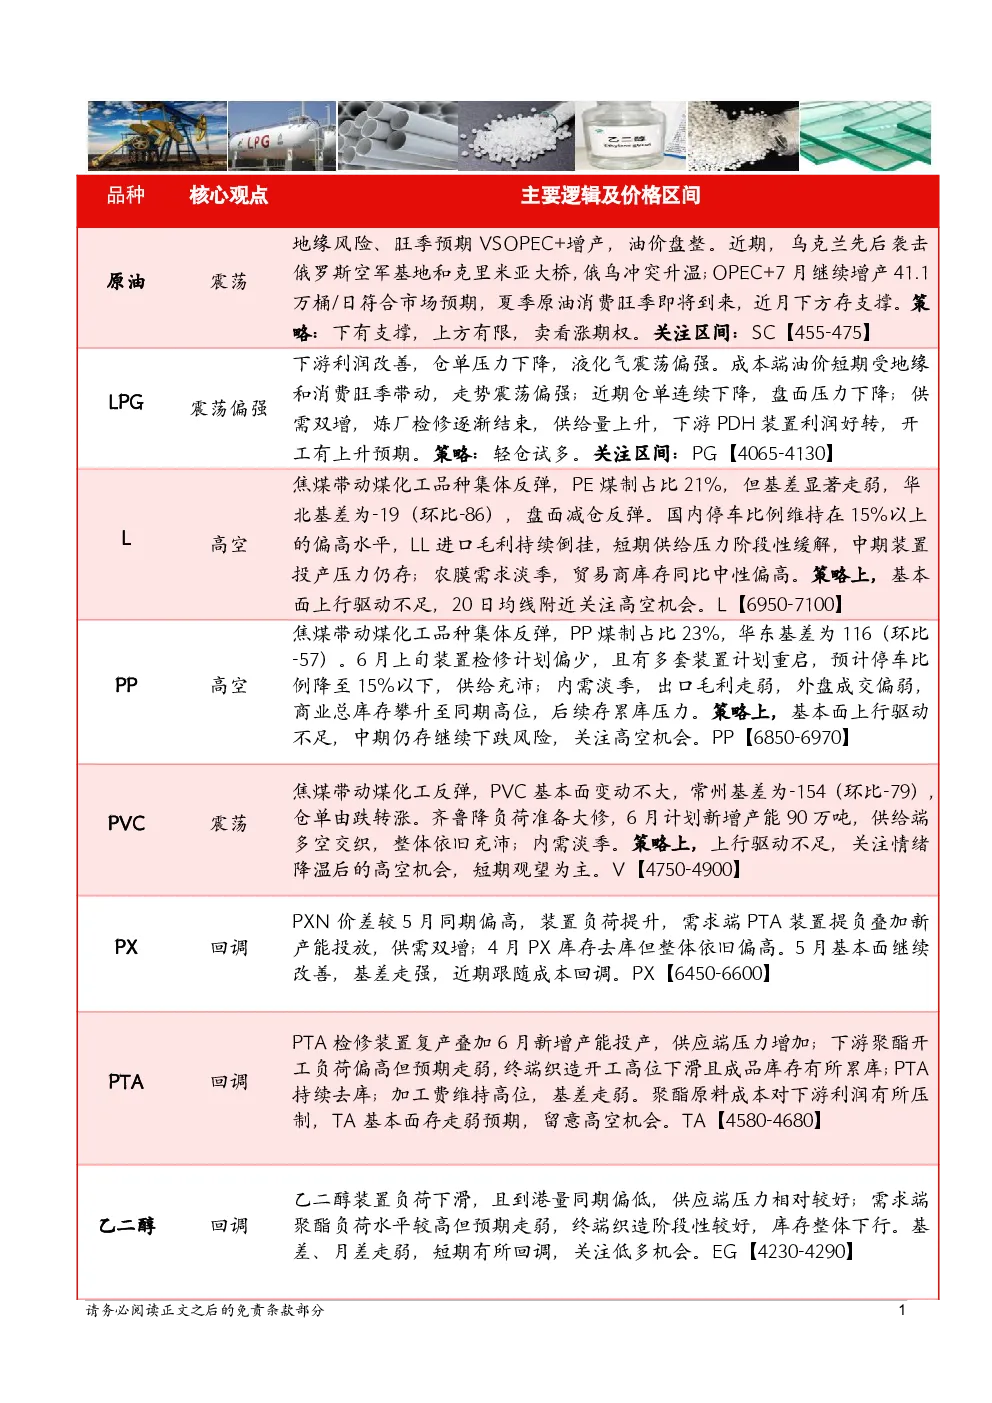
原油:地缘风险和旺季预期导致油价盘整,OPEC+增产符合市场预期,中长期下行概率较大。SC关注455-475。
LPG:下游利润改善,仓单压力下降,液化气震荡偏强。成本端油价短期受地缘和消费旺季带动,走势震荡偏强;供需双增,炼厂检修逐渐结束,供给量上升,下游PDH装置利润好转,开工有上升预期。PG关注4065-4130。
L:华北基差转为负值,反弹偏空。焦煤带动煤化工品种集体反弹,但基差显著走弱,国内停车比例维持在15%以上的偏高水平,LL进口毛利持续倒挂,短期供给压力阶段性缓解,中期装置投产压力仍存。L关注6950-7100。
PP:后续检修力度不足,反弹偏空。焦煤带动煤化工品种集体反弹,PP煤制占比23%,华东基差为116,6月上旬装置检修计划偏少,预计停车比例降至15%以下,供给充沛;内需淡季,出口毛利走弱,商业总库存攀升至同期高位,后续存累库压力。PP关注6850-6970。
PVC:焦煤大幅反弹,反弹偏空。PVC基本面变动不大,常州基差为-154,仓单由跌转涨。齐鲁降负荷准备大修,6月计划新增产能90万吨,供给端多空交织,整体依旧充沛;内需淡季。V关注4750-4900。
PX:供需双增,成本支撑走弱。PX利润改善,国内外装置负荷回升,供应端压力有所增加;需求端PTA装置提负叠加新产能投放,供需双增;4月PX库存去库但整体依旧偏高。PX关注6450-6600。
PTA:供需有所改善但预期走弱。PTA装置检修装置偏多,6月投产存投产计划,供应端压力预期增加;下游聚酯开工负荷偏高且预期走弱,终端织造开工维持高位;PTA持续去库;加工费维持高位,基差、月差偏强,短期震荡偏强。TA关注4580-4680。
乙二醇:需求端预期走弱,关注低多机会。近期装置检修降负有所增加,到港量偏低,供应端压力缓解;需求端聚酯负荷水平较高但预期走弱,终端织造阶段性较好,库存整体下行。EG关注4230-4290。
玻璃:需求淡季基差走弱,盘面承压运行。宏观层面,海外关税风险缓和,美债危机担忧出现,整体风险偏好不高。国内工业品通缩格局依旧,玻璃中期需求继续萎缩。FG关注950-990。
纯碱:基差走弱,均线承压。纯碱目前呈现产能过剩、需求不足和成本坍塌格局。碱厂检修装置逐步重启,新产能陆续出品,市场供应压力增大;光伏抢装退潮,纯碱刚性需求支撑不足。SA关注1180-1230。
烧碱:供应提升液氯提价,盘面走弱。供应端,烧碱样本企业产能平均利用率为84.1%,周环比+1.6%,液氯下游刚需跟进,整体价格偏稳,负值缩窄,山东液氯价格转正,氯碱综合利润改善;需求方面,国内部分检修式压产的氧化铝厂陆续计划复产,几内亚矿石限采事件继续发酵,促使氧化铝价格底部支撑上移。SH关注2310-2360。
甲醇:到港预期逐步兑现vs焦煤拉涨,反弹偏空。甲醇检修装置预期恢复,海外甲醇进口预期逐步兑现,供应端压力预期增加;需求端近期有所改善,MTO装置开工负荷持续回升,但传统需求仍处于季节性淡季;库存累库。MA关注2230-2270。
尿素:供应端压力较大vs农业需求高峰预期,短期震荡偏弱。检修装置复产,日产继续维持高位,供应端压力未减;需求端,目前为国内农业尿素消费空档期,南方梅雨季结束后,北方玉米追肥及水稻用肥预期有望兑现,化肥出口增速较快。UR关注1740-1780。
沥青:成本企稳,库存下降,沥青震荡偏强。成本端油价企稳反弹,成本端利好,沥青自身基本面尚可,整体“北强南弱”,南方降水增加,需求有所回落,库存端相对利好,库存水平处于近年来低位,且连续去库。BU关注3480-3530。