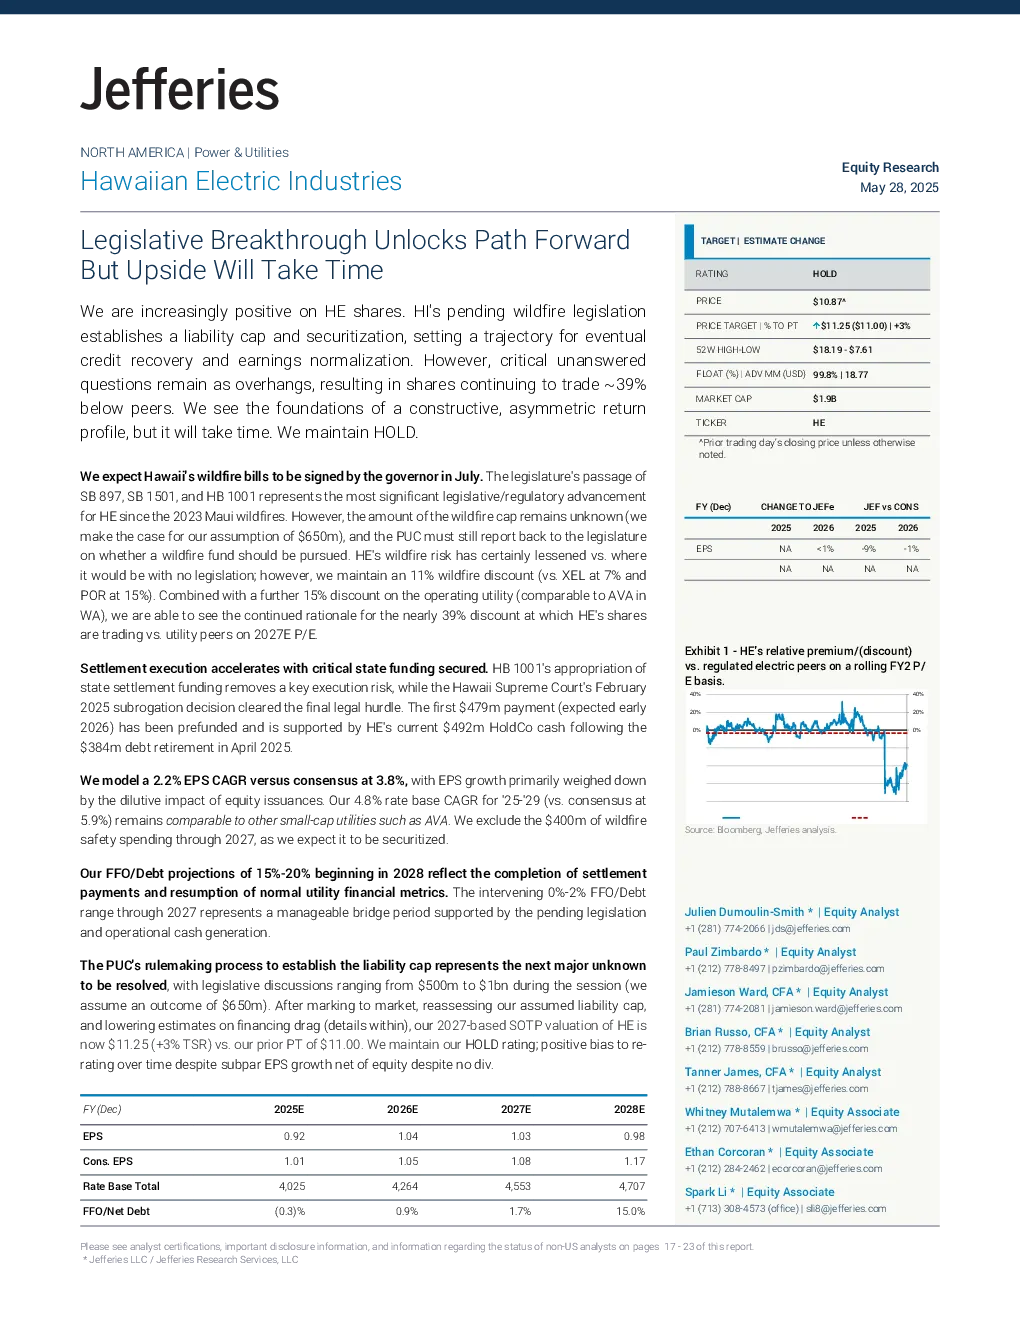
核心观点
- 立法突破为未来发展方向奠定基础,但上行空间需要时间: 研究员对 Hawaiian Electric Industries (HE) 股票持谨慎乐观态度,认为夏威夷州即将通过的野火立法为最终实现信用恢复和盈利正常化奠定了基础。然而,由于存在一些悬而未决的问题,HE 股票仍然较同行交易价低约 39%。
- 野火风险立法框架将显著降低尾部风险: 夏威夷州立法机构通过了三项关键野火相关法案,包括 SB 897、SB 1501 和 HB 1001,这些法案将在州长签署后生效。这些法案建立了明确的责任上限和证券化机制,显著降低了 HE 未来野火风险的财务敞口。
- 证券化授权改变了野火风险投资的经济效益: 立法授权对首笔 5000 万美元的野火安全改进进行证券化,这将改变风险缓解投资的成本结构。与传统的大额资本计划不同,证券化能够以更低的成本进行融资,从而减少对客户电价的影响。
- 监管框架演变支持长期价值: 哈莱阿卡拉公用事业委员会 (PUC) 责任上限规则制定过程是下一个主要催化剂。SB 897 要求 PUC 通过正式规则制定程序建立总额上限,这将提供一个结构化的流程来确定具体参数。
- 夏威夷州加入了 15 个通过公用事业野火立法的州: 全面通过野火立法使夏威夷州加入了越来越多的州,这些州认识到需要平衡公用事业野火风险。这些框架通常包括责任限制、增强的安全要求以及能够使公用事业继续投资风险降低的成本回收机制。
- 证券化使客户负担得起的安全生产投资成为可能: 立法授权对野火安全改进进行证券化,创造了一种融资机制,可以减少对客户电价的影响,同时能够进行必要的基础设施投资。
- 解决执行加速,州资金已到位: HB 1001 为州解决资金拨款消除了最后的资金不确定性。夏威夷州立法机构通过资金为州 8070 万美元的解决贡献拨款,消除了由于时间表不确定性而造成的执行风险。
- 可比电表基数增长与类似规模的同行相当: 由于证券化融资,研究员排除了 2025 年至 2027 年的 4000 万美元的野火安全支出。HE 的电表基数预计将增长约 4.8%,与 5.9% 的市场预期相当,研究员认为这包括野火资本支出。
- 信用恢复路径越来越清晰: 研究员预计,从 2028 年开始,FFO/债务将恢复到 15%-20% 的范围,这反映了解决执行带来的临时信用影响,同时展示了恢复正常公用事业信用指标的路径。
- 股息暂停是暂时的;恢复是一个长期催化剂: HE 在野火相关成本重大之后暂停了股息,这部分解释了股票深度折价的原因。然而,随着野火责任现在更加可预测和管理,研究员预计在接下来的几年内恢复股息,这是一个关键的长期催化剂。
关键数据
- 责任上限: 研究员假设 PUC 将设定 6500 万美元的责任上限,试图在立法讨论中反复提到的 5000 万美元数字与加州式方法(将上限设定在输电和配电电表基数的大约 20%)之间架起桥梁。
- 电表基数增长: 研究员预计 HE 的电表基数将增长约 4.8%,与 5.9% 的市场预期相当,他们认为这包括野火资本支出。
- 每股收益: 研究员预计 HE 的每股收益将增长 2.2%,低于市场预期的 3.8%,这反映了对解决融资和监管恢复时间的谨慎假设。
- FFO/债务: 研究员预计 2028 年开始,FFO/债务将恢复到 15%-20% 的范围。
- 估值: 研究员基于 2027 年的净资产收益率法对 HE 进行了拆分部分估值,估值为 11.25 美元,较之前的 11.00 美元目标价上涨 3%。
研究结论
- 持有评级: 研究员维持对 HE 的持有评级,认为尽管扣除股权后每股收益表现不佳,但 HE 股票具有潜在的异步回报特征。
- 上行空间: HE 股票的上行空间取决于立法的通过、解决执行的进展以及信用评级机构的重新评估。
- 下行风险: HE 股票的下行风险包括监管、自然灾害、资本市场波动以及立法失败。
- 投资建议: 研究员建议投资者耐心持有 HE 股票,因为公司正在从一家面临无限野火责任的公用事业公司转变为一家在结构化风险框架下运营的公司。