PepsiCo 的 10Q 和代理文件显示,最终过渡期税收支付、可变债务敞口、生产力计划进展以及重新调整部门的关键指标都有所增加。我们认为,PepsiCo 的股价在 2026 年每股收益的 16 倍估值下看起来被低估了,但我们仍然持观望态度。Frito-Lay 仍然面临困境,可能需要几个季度才能看到扭转局面。更好的机会存在于其他地方(KO、KDP、MNST、CELH)。评级为持有,目标价 151 美元。
PepsiCo 的最终过渡期税收支付总额为 17 亿美元,将于 2026 年之前支付完毕。我们认为,过渡期税收支付结束将提供一股顺风,并有助于缓解人们对现金流支持股息增长的担忧。在考虑掉期的影响后,总债务中有 16% 的债务受到可变利率的影响。重组和 impairment 费用总计 2.13 亿美元,2019 年计划执行总额为 28 亿美元(预计到 2030 年总计 62 亿美元)。董事会代表平均任职期为 8.9 年,年龄为 63.4 岁(截至 2025 年 3 月)。如果 2023 年强制性退休年龄没有从 72 岁提高到 75 岁,那么在 15 名董事中,有 4 人将在现在或未来一年内退休。这些董事的平均任职期为 16.5 年。
关于新部门的信息:
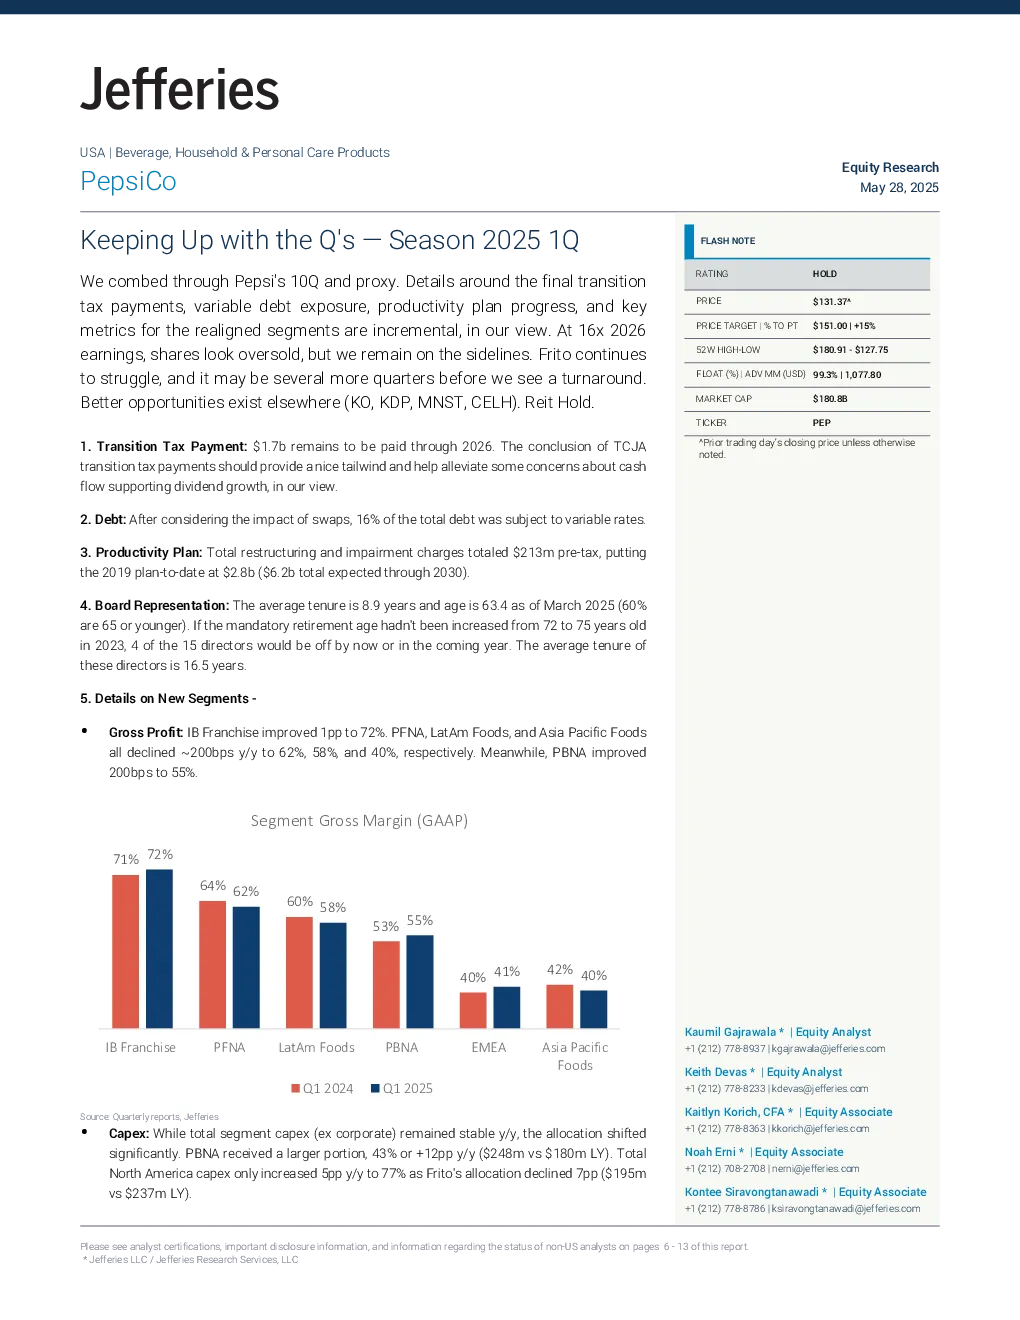
- 毛利润:IB Franchise 改善了 1 个基点至 72%。PFNA、LatAm Foods 和 Asia Pacific Foods 均同比下降 200 个基点至 62%、58% 和 40%。与此同时,PBNA 改善了 200 个基点至 55%。
- 资本支出:虽然总部门资本支出(不包括公司)同比保持稳定,但资金分配发生了重大变化。PBNA 收到了更大的份额,占 43% 或同比增长 12 个基点(24.8 亿美元 vs. 18 亿美元)。北美总资本支出仅同比增长 5 个基点至 77%,因为 Frito 的分配下降了 7 个基点(19.5 亿美元 vs. 23.7 亿美元)。
收入结构:饮料占总收入的比例为 42%(同比增长 1 个基点或 3 年同比增长 2 个基点)。在国际上,饮料占收入的 27%(同比增长 2 个基点),而方便食品占 73%。在北美,饮料贡献了收入的 49%(同比增长 1 个基点),而方便食品占 51%。
我们的主题和估值:我们认为,在 2026 年每股收益的 16 倍估值下,PepsiCo 的估值被低估了,但我们看到直到 Frito 出现扭转之前,上行空间有限。这可能需要几个季度,甚至几年,而且驱动因素尚不清楚。国际业务应该保持强劲,并帮助进行再投资,但较弱的美国业务将主导叙事。我们的 151 美元目标价是基于我们对 2026 年每股收益的 8.39 美元的 18 倍估值。