核心观点
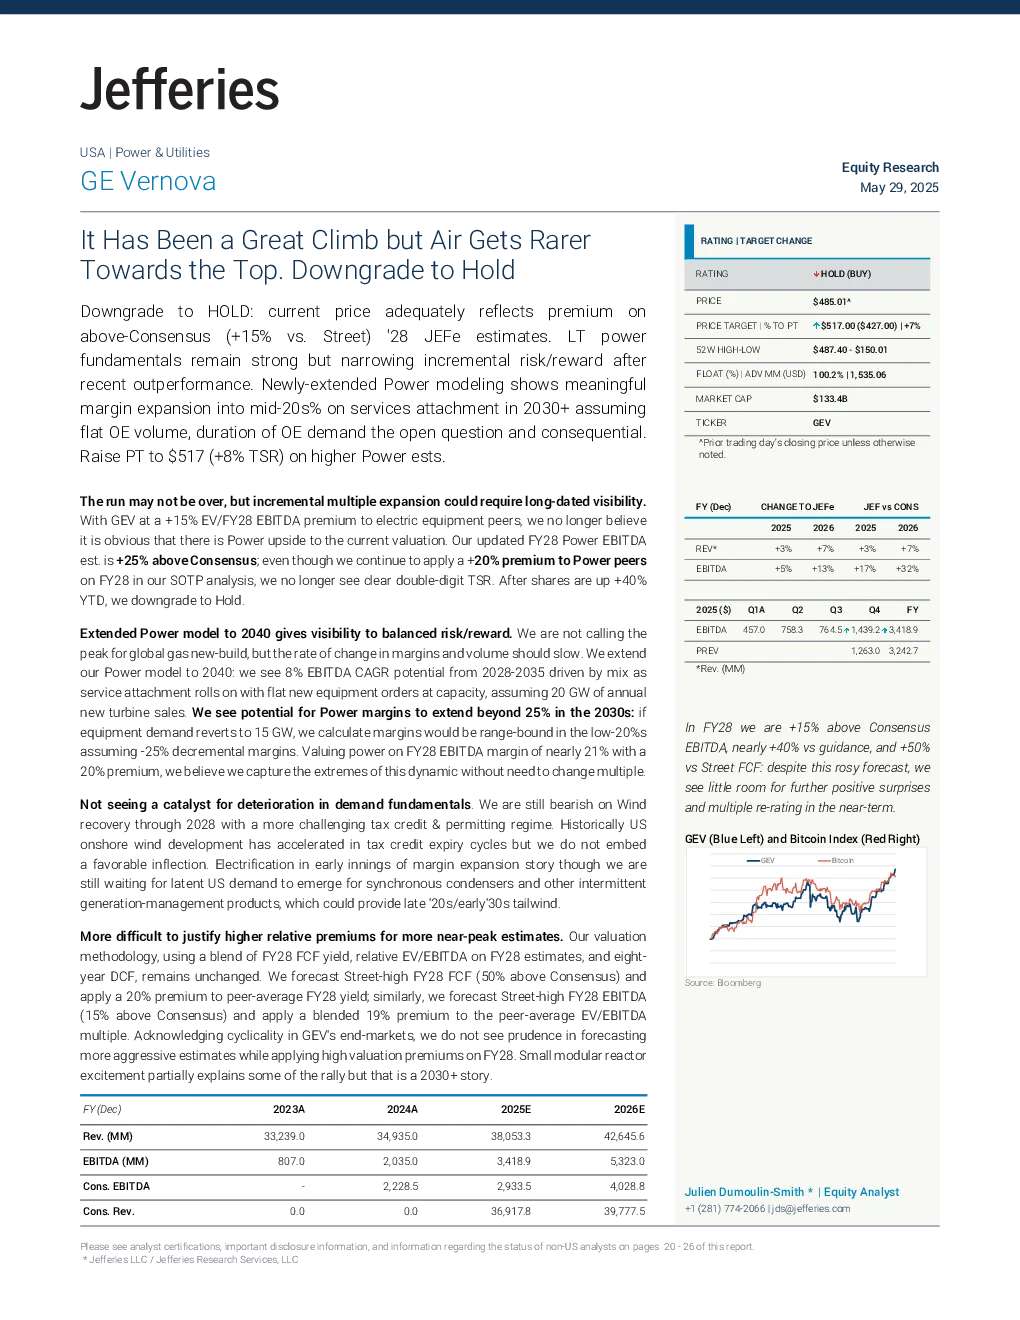
- 评级下调至持有:由于当前股价已充分反映了高于市场预期的2028年GE Vernova电力业务估值,而长期电力基本面依然强劲,但近期表现后的增量风险回报率正在收窄,因此将评级从买入下调至持有。
- 目标价上调至517美元:基于更高的电力业务预期,将目标价上调至517美元,上调幅度为8%,但增量估值扩张可能需要更长期的可见性。
- 电力业务增长潜力:预计到2035年,电力业务EBITDA将实现8%的复合年增长率,主要受服务业务增长推动,假设新设备订单在产能饱和的情况下保持平稳,每年新增20吉瓦的涡轮机销售。
- 电力业务利润率扩张:预计2030年代电力业务利润率可能超过25%,如果设备需求恢复到15吉瓦,则假设设备需求下降25%,利润率将保持在低20%的水平。
- 风电业务风险:对风电业务的复苏持悲观态度,预计到2028年风电业务将难以实现盈利,主要受政策不确定性影响。
- 核电业务机会:GE Vernova在核电新建设备方面具有优势,但该业务仍处于早期阶段,至少五年内不会实现盈利。
关键数据
- 2028年电力业务EBITDA预期:高于市场预期15%,高于公司指引近40%,高于街边预期50%。
- 2028年自由现金流预期:高于市场预期50%,自由现金流转换率为111%。
- 电力业务收入预期:到2028年将达到500亿美元,预计年复合增长率为9.8%。
- 电力业务利润率预期:到2028年将达到20.8%,预计2035年将达到25%。
- 风电业务收入预期:到2028年将达到88亿美元,预计年复合增长率为-2.2%。
- 风电业务利润率预期:到2028年将达到7%,预计2030年将达到11.5%。
研究结论
- 估值合理但增长空间有限:当前估值已充分反映了市场对电力业务的高预期,未来增长空间可能需要更长期的可见性。
- 风电业务风险较大:政策不确定性可能导致风电业务复苏不及预期。
- 核电业务机会尚早:核电新建设备业务仍处于早期阶段,需要更多时间来验证其盈利能力。
- 电力业务仍是主要增长动力:电力业务将继续保持强劲增长,并推动公司整体业绩提升。