一、螺纹、热卷
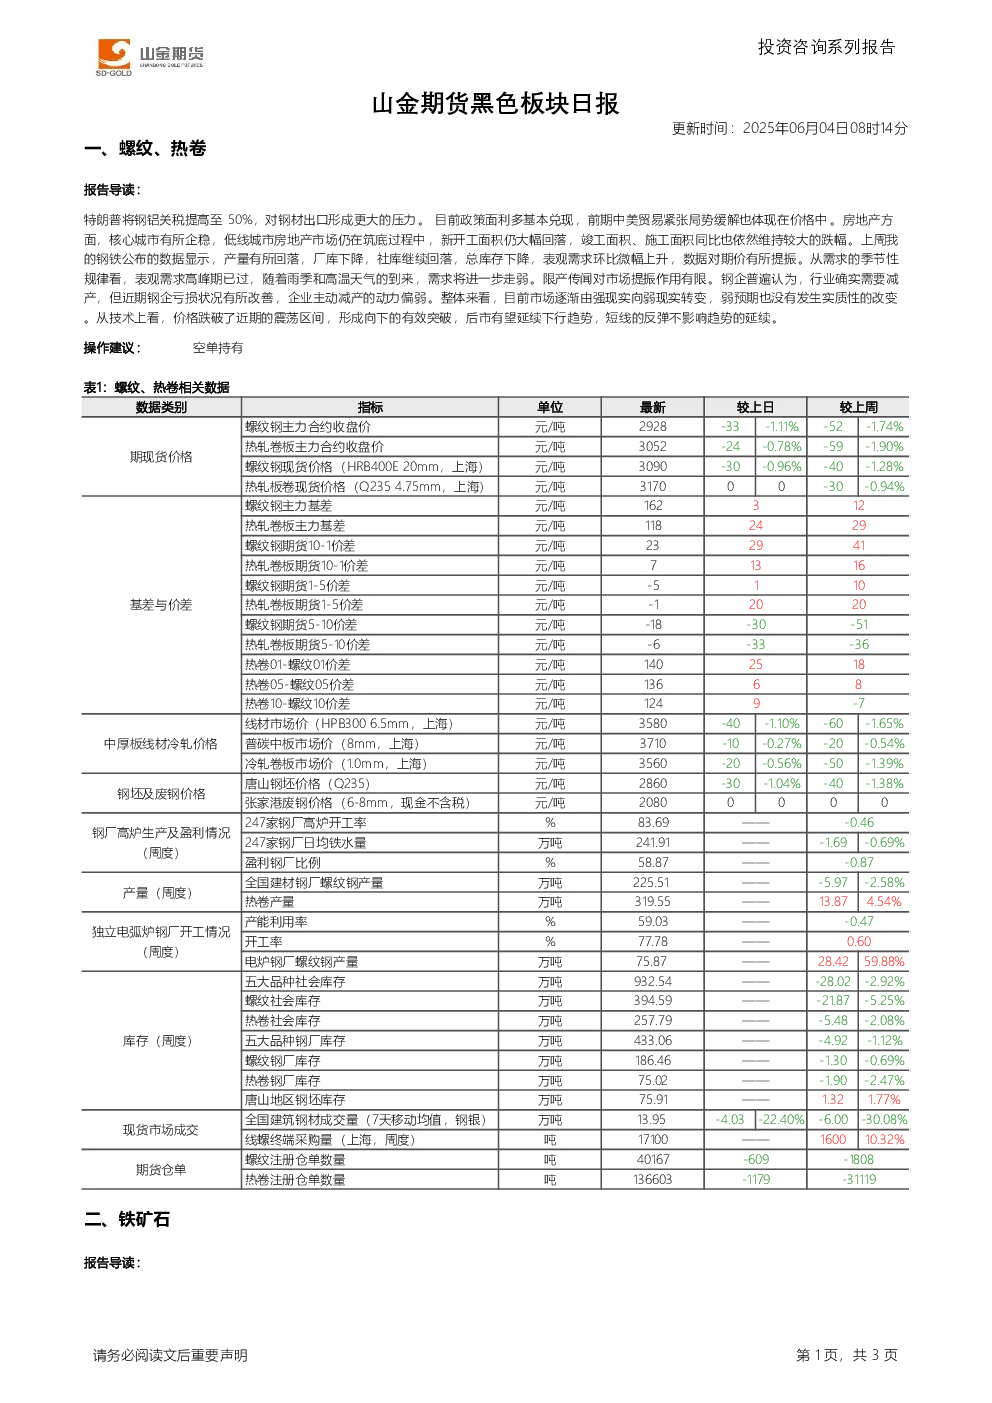
- 政策与需求:特朗普提高钢铝关税对钢材出口形成压力,前期中美贸易紧张局势缓解已体现在价格中。房地产方面,核心城市企稳,低线城市仍在筑底,新开工面积大幅回落,竣工和施工面积同比跌幅较大。上周数据显示产量回落,厂库下降,社库继续回落,表观需求微幅上升,但季节性规律显示需求高峰已过,雨季和高温将导致需求走弱。限产传闻提振有限,钢企主动减产动力偏弱。
- 技术分析:价格跌破近期震荡区间,形成向下有效突破,后市可能延续下行趋势,短期反弹不影响趋势延续。
- 操作建议:空单持有。
- 关键数据:螺纹钢主力合约收盘价2928元/吨,热轧卷板主力合约收盘价3052元/吨;社会库存分别下降5.25%和2.08%;钢厂库存分别下降0.69%和2.47%。
二、铁矿石
- 供应与库存:钢厂盈利率尚可,铁水产量环比下降1.7万吨,但高于去年同期水平。全球发运处于高位,港口库存降速趋缓,贸易矿库存比例偏高,对期价形成压力。
- 技术分析:期价处于近期震荡区间,螺纹下跌可能带动铁矿石形成向下有效突破。
- 操作建议:空单轻仓持有。
- 关键数据:麦克粉(青岛港)价格706元/湿吨,DCE铁矿石主力合约结算价695.5元/干吨;港口库存合计13866.58万吨,贸易矿库存9437.51万吨;中国47港铁矿石到港总量2597.4万吨,环比增加253.3万吨。