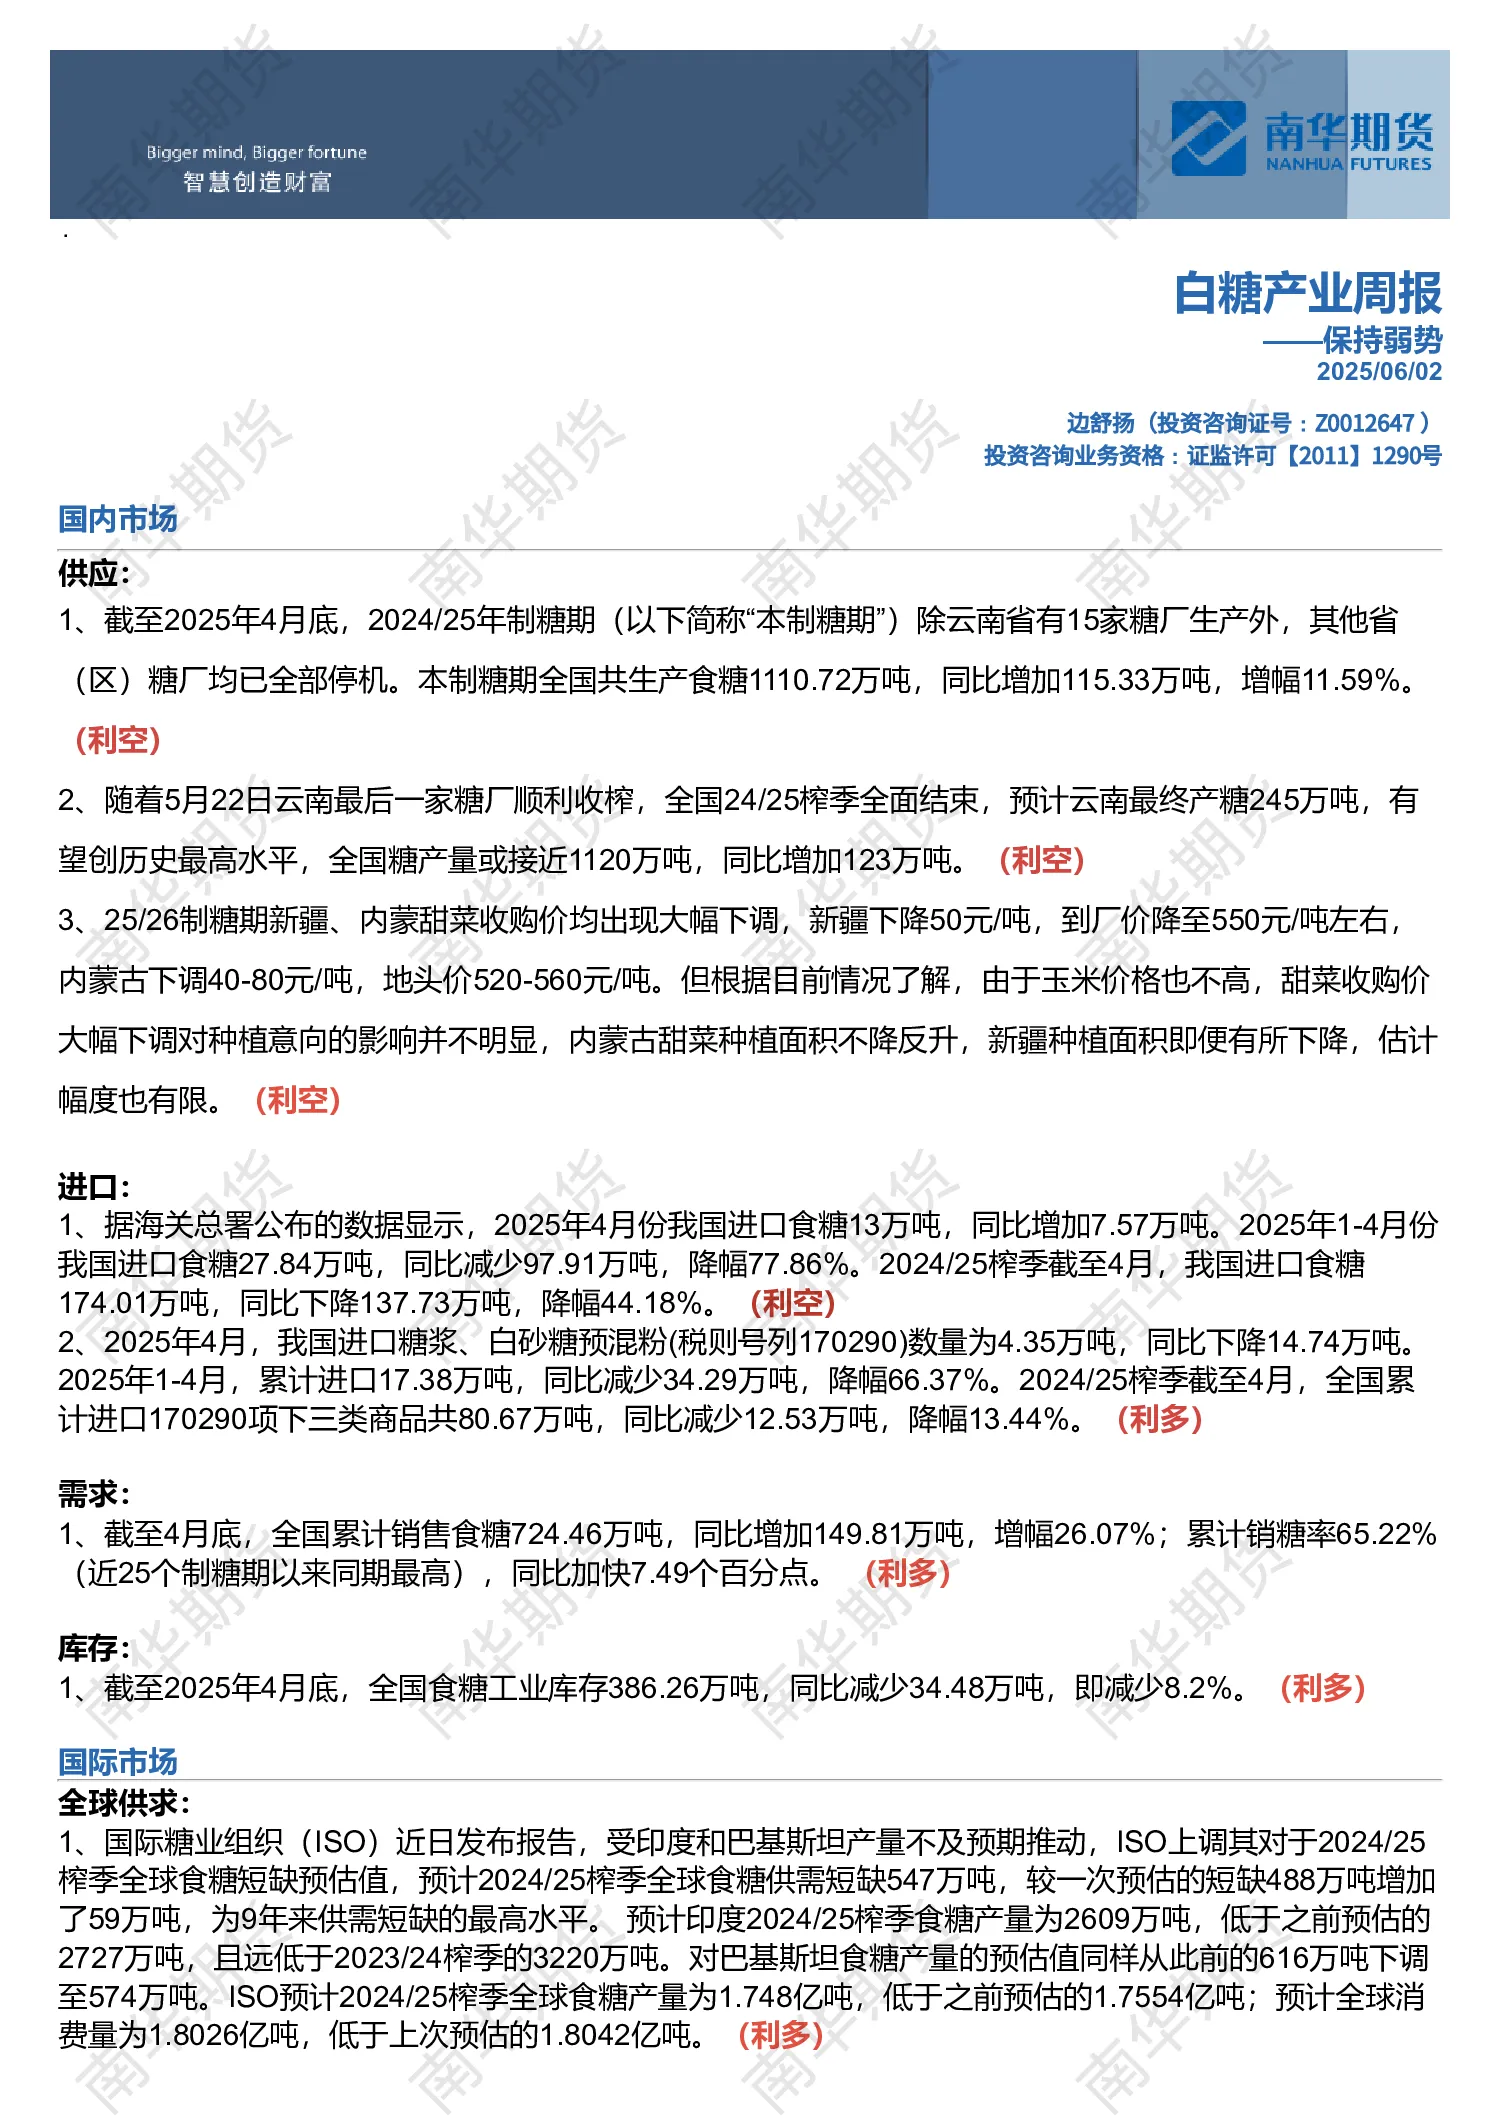
国内市场供应方面,截至2025年4月底,2024/25年制糖期全国共生产食糖1110.72万吨,同比增加115.33万吨,增幅11.59%。随着云南收榨,全国24/25榨季全面结束,预计最终产糖量接近1120万吨,同比增加123万吨。25/26制糖期新疆、内蒙甜菜收购价大幅下调,但种植意向影响不明显。
进口方面,2025年4月份我国进口食糖13万吨,同比增加7.57万吨。2025年1-4月份我国进口食糖27.84万吨,同比减少97.91万吨,降幅77.86%。2025年4月,我国进口糖浆、白砂糖预混粉数量为4.35万吨,同比下降14.74万吨。2025年1-4月,累计进口17.38万吨,同比减少34.29万吨,降幅66.37%。2024/25榨季截至4月,全国累计进口三类商品共80.67万吨,同比减少12.53万吨,降幅13.44%。
需求方面,截至4月底,全国累计销售食糖724.46万吨,同比增加149.81万吨,增幅26.07%;累计销糖率65.22%,同比加快7.49个百分点。截至2025年4月底,全国食糖工业库存386.26万吨,同比减少34.48万吨,即减少8.2%。
国际市场方面,受印度和巴基斯坦产量不及预期推动,ISO上调其对2024/25榨季全球食糖短缺预估值至547万吨,为9年来供需短缺的最高水平。预计印度2024/25榨季食糖产量为2609万吨,巴基斯坦食糖产量为574万吨。预计2025/26榨季全球食糖供应过剩153万吨;预计印度和泰国的产量将增加。
巴西供应方面,5月上半月,巴西中南部地区甘蔗入榨量为4231.9万吨,同比降幅6.09%;制糖比为51.14%,同比增加2.9%;产糖量为240.8万吨,同比降幅达6.8%。2025/26榨季截至5月上半月,巴西中南部地区累计入榨量为7671.4万吨,同比降幅达20.24%;累计制糖比为48.61%,同比增加1.01%;累计产糖量为398.9万吨,同比降幅达22.68%。调查显示,25/26年度初期良好的天气令巴西甘蔗产量维持在每吨6.65亿吨。
巴西出口方面,巴西5月前三周出口糖和糖蜜91.92万吨,同比减少69.13万吨,降幅42.92%。2024年5月,巴西糖出口量为280.76万吨。巴西糖出口运费同比增加。
巴西港运方面,截至5月21日当周,巴西港口等待装运食糖的船只数量为79艘,环比减少37.21万吨,降幅10.57%。
印度供应方面,截至5月15日,印度食糖产量为2574万吨,同比减少580万吨,降幅18.39%。NFCSF预测2024/25榨季印度食糖总产量将在2611万吨左右,低于2023/24榨季的3190万吨。印度全国合作糖厂联合会预计2024/25榨季食糖期末库存在480~500万吨。印度信息部长表示,25/26年度糖厂必须支付的甘蔗最大价格提高至每公担(100公斤)355卢比。随着乙醇产量的增加,印度的乙醇混合汽油计划正在取得重大进展。
市场解析:上周郑糖持续走低,短期盘面价格已经跌至5760。国际看,由于巴西良好的天气情况,25/26榨季市场给出丰产的预期,同时由于印度25/26榨季的最低甘蔗收购价再度提升,种植面积可能有所增长,也令市场承压。国内看,随着云南收榨,国内食糖全面收榨,预估产量将在1120万吨左右,因此对盘面造成不小的供应压力,不过由于糖浆进口的限制,国产糖消化较快,下方也存在依托。
短期看,郑糖依旧存在较大的回调风险,短期看继续走低的可能性仍在增加,整体走势要弱于外盘,下方存在进一步向5600一线逼近的可能性。
市场关注:国内甘蔗生长情况;进口糖浆政策变化;巴西天气情况;印度压榨进度;巴西雷亚尔波动。