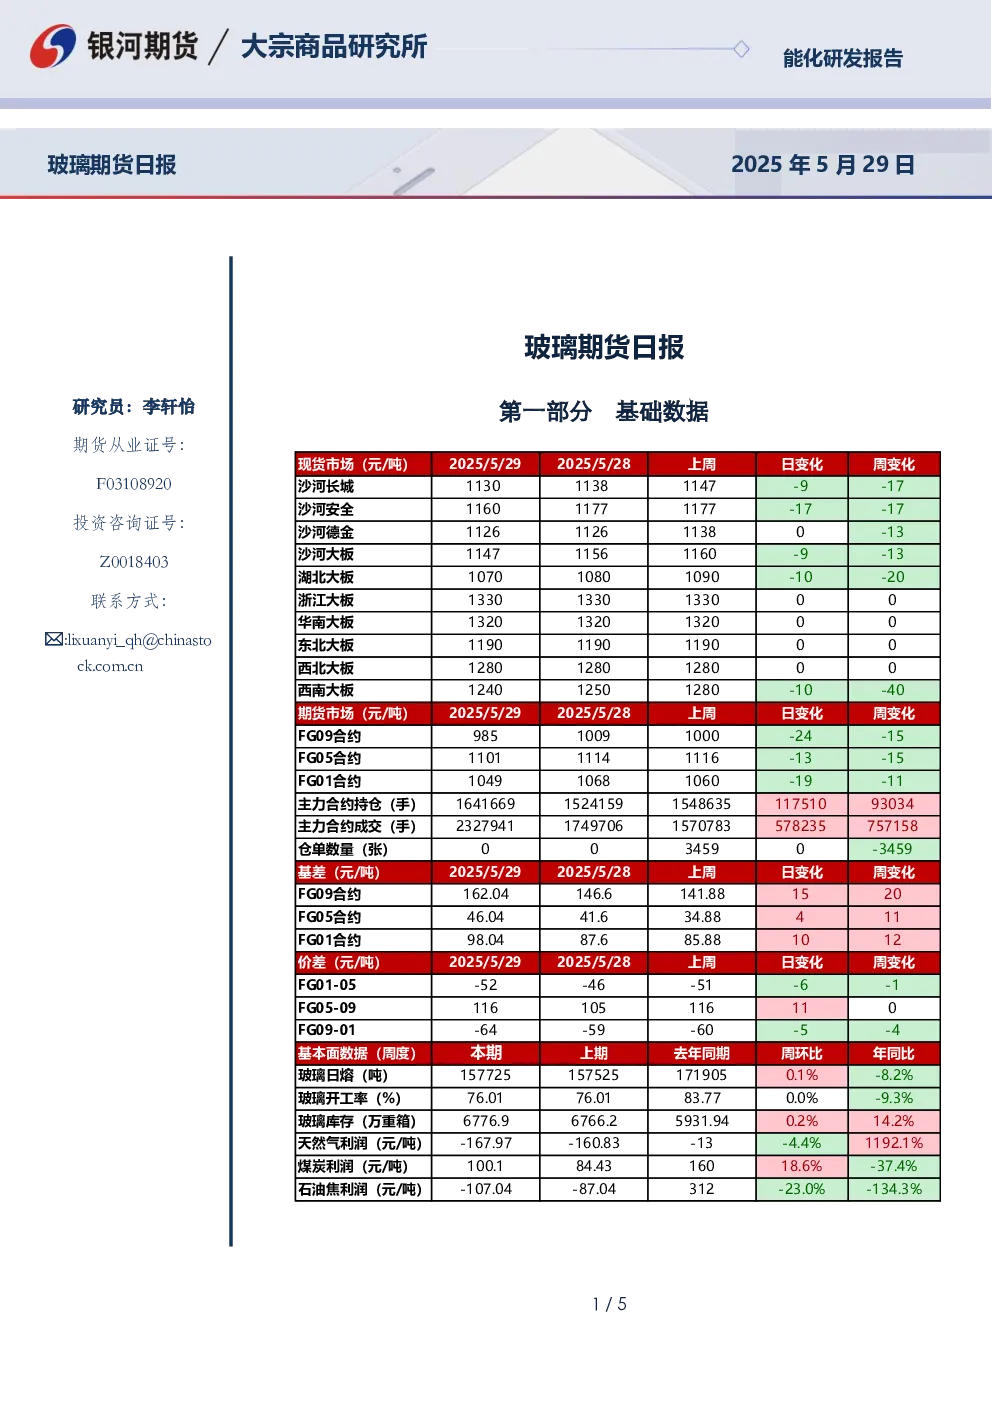
基础数据
- 现货市场:2025年5月29日,沙河大板价格1130元/吨,周变化-9元;沙河安全价格1160元/吨,周变化-17元;湖北大板价格1070元/吨,周变化-10元;浙江大板价格1330元/吨,周变化0元;华南大板价格1320元/吨,周变化0元;东北大板价格1190元/吨,周变化0元;西北大板价格1280元/吨,周变化0元;西南大板价格1240元/吨,周变化-10元。
- 期货市场:FG09合约985元/吨,周变化-24元;FG05合约1101元/吨,周变化-13元;FG01合约1049元/吨,周变化-19元。主力合约持仓164,166手,主力合约成交232,794手,仓单数量3,459张。
- 基本面数据:玻璃日熔量157.72万吨,周环比-0.1%,年同比-8.2%;玻璃开工率76.0%,周环比0%,年同比-9.3%;玻璃库存677.7万重箱,周环比+0.2%,年同比+14.2%;天然气利润-167.97元/吨,周环比-4.4%,年同比+1192.1%;煤炭利润100.18元/吨,周环比-37.4%,年同比-1601.8%;石油焦利润-107.04元/吨,周环比-23.0%,年同比-1343.3%。
市场研判
- 市场情况:国内浮法玻璃价格跌多涨少,出货一般。华北偏弱整理,华东浙江旗滨报价小涨,华中湖北个别厂价格松动,华南主流价格稳定,西南市场成交平稳,西北价格维稳。
- 重要资讯:截止2025年5月29日,全国浮法玻璃样本企业总库存676.2万重箱,环比-10.7万重箱,同比+14.06%,折库存天数30.4天。
- 逻辑分析:玻璃期价增仓下行,商品整体悲观氛围下难有单独板块逆势行情。供应端仍有下降空间才能达到平衡,若对比去年厂家利润低位,当前价格仍有继续下滑空间,以促使行业市场化出清。宏观方面,政策对地产后周期产品拉动有限。玻璃即将进入淡季,下游需求受周期性影响全年难有期待,短期价格偏弱震荡。中期关注成本下移、厂家冷修。
交易策略
- 单边:价格震荡偏弱。
- 套利:多玻璃空纯碱止盈。
- 期权:观望。
相关附图
- 玻璃基差、玻璃9-1价差、玻璃仓单数量、玻璃主力合约持仓、玻璃主力合约成交、玻璃日熔、玻璃厂家库存、玻璃表需、玻璃天然气为燃料利润、玻璃石油焦为燃料利润、玻璃煤炭为燃料利润。
作者承诺与免责声明
- 作者承诺以勤勉的职业态度,独立、客观地出具本报告,本报告清晰准确地反映了本人的研究观点。
- 本报告由银河期货有限公司向其机构或个人客户提供,无意针对或打算违反任何地区、国家、城市或其它法律管辖区域内的法律法规。
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资建议。
- 银河期货认为本报告所载内容及观点客观公正,但不担保其内容的准确性或完整性。
- 客户不应单纯依靠本报告而取代个人的独立判断。
- 本报告所载内容反映的是银河期货在最初发表本报告日期当日的判断,银河期货可发出其它与本报告所载内容不一致或有不同结论的报告,但银河期货没有义务和责任去及时更新本报告涉及的内容并通知客户。
- 银河期货不对因客户使用本报告而导致的损失负任何责任。
- 银河期货不需要采取任何行动以确保本报告涉及的内容适合于客户。
- 银河期货建议客户独自进行投资判断。
- 本报告并不构成投资、法律、会计或税务建议或担保任何内容适合客户,本报告不构成给予客户个人咨询建议。
- 银河期货版权所有并保留一切权利。