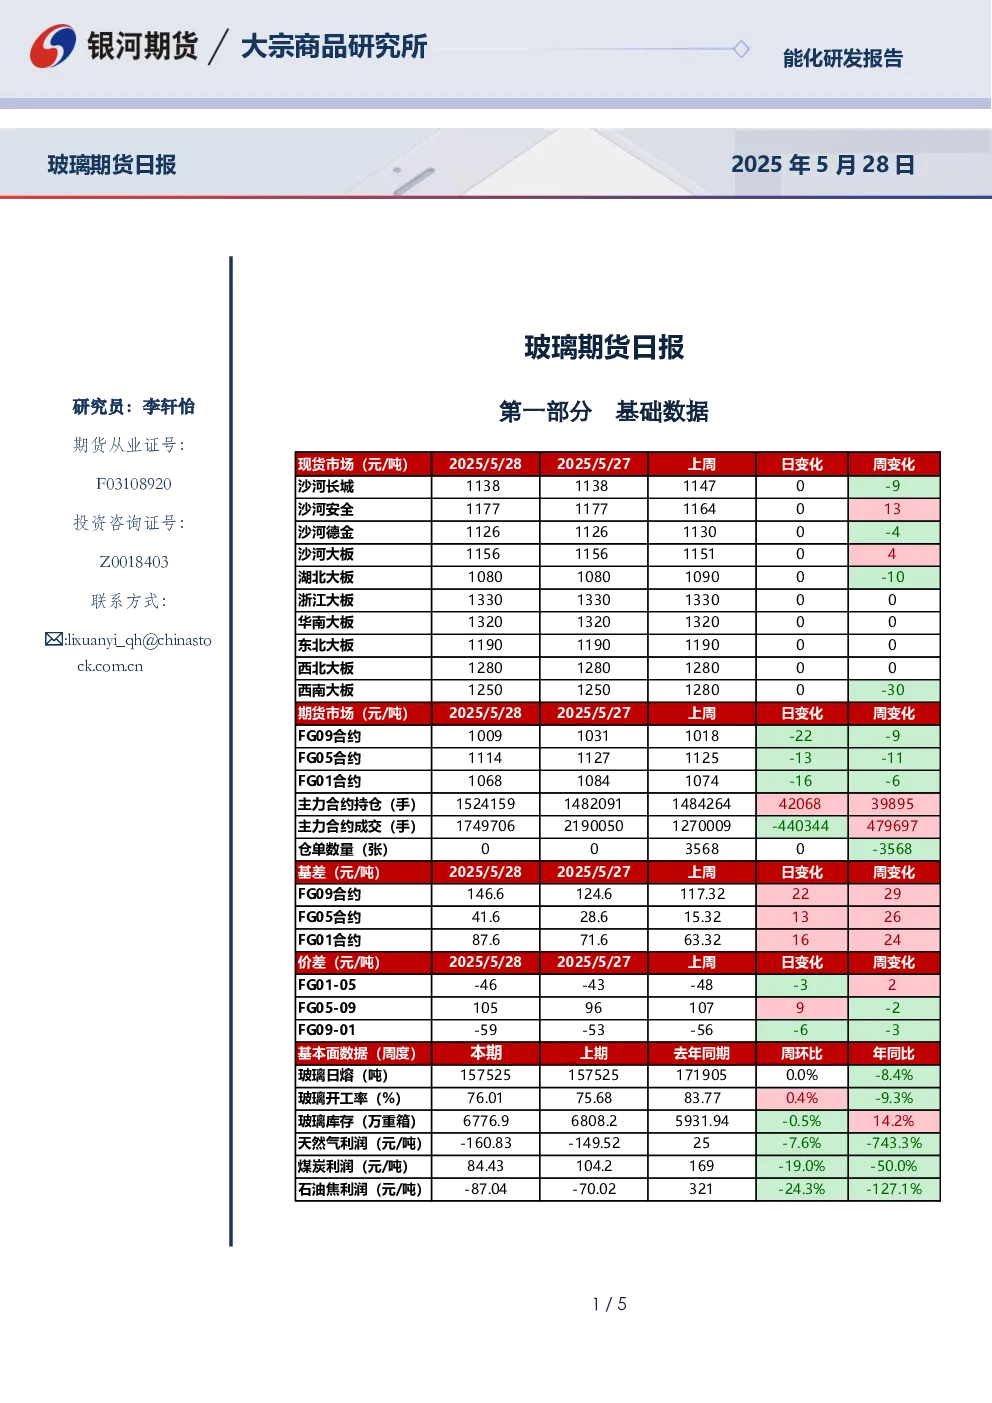
基础数据
- 现货市场:2025年5月28日,沙河大板价格为1138元/吨,周变化-9元/吨;沙河安全价格为1177元/吨,周变化+13元/吨;沙河德金价格为1126元/吨,周变化-4元/吨;湖北大板价格为1080元/吨,周变化-10元/吨;浙江大板价格为1330元/吨,周变化0元/吨;华南大板价格为1320元/吨,周变化0元/吨;东北大板价格为1190元/吨,周变化0元/吨;西北大板价格为1280元/吨,周变化0元/吨;西南大板价格为1250元/吨,周变化-30元/吨。
- 期货市场:FG09合约价格为1009元/吨,周变化-22元/吨,周环比-9%;FG05合约价格为1114元/吨,周变化-13元/吨,周环比-11%;FG01合约价格为1068元/吨,周变化-16元/吨,周环比-6%。
- 主力合约持仓:1524手,上周日1591手,变化-48手。
- 主力合约成交:1749手,上周日1905手,变化-440手。
- 仓单数量:0张,上周日3568张,变化-3568张。
- 基差:FG09合约146.6元/吨,上周日124.6元/吨,变化+22.0元/吨;FG05合约41.6元/吨,上周日28.6元/吨,变化+13.0元/吨;FG01合约87.6元/吨,上周日71.6元/吨,变化+16.0元/吨。
- 价差:FG01-05价差-46元/吨,上周日-43元/吨,变化-3元/吨;FG05-09价差1059元/吨,上周日1059元/吨,变化-2元/吨;FG09-01价差-59元/吨,上周日-53元/吨,变化-6元/吨。
基本面数据(周度)
- 玻璃日熔:1575吨,周环比-8.4%,年同比-50.0%。
- 玻璃开工率:76.0%,周环比-9.3%,年同比-9.3%。
- 玻璃库存:677.6万重箱,周环比-0.5%,年同比+14.2%。
- 天然气利润:-160.8元/吨,周环比-7.6%,年同比-743.3%。
- 煤炭利润:84.4元/吨,周环比-19.0%,年同比-50.0%。
- 石油焦利润:-87.0元/吨,周环比-24.3%,年同比-127.1%。
市场研判
- 市场情况:国内浮法玻璃市场主流走稳,各区域出货一般。华北、华东、华中、华南、西南区域价格以稳为主,中下游提货积极性较弱,整体产销一般。漳州旗滨玻璃有限公司8线计划今日复产,供应压力增加。
- 重要资讯:2025陆家嘴论坛将于6月18日至19日在上海举办;漳州旗滨玻璃有限公司8线设计产能800吨计划今日复产点火。
- 逻辑分析:玻璃期价增仓下行,商品整体悲观氛围下难有单独板块逆势行情。玻璃仍有产线点火,未进入集中冷修价格区间。昨日湖北一产线因环保原因减产,实际影响不大,但带来市场对地区其他产线冷修担忧,价格情绪性上涨。供应端仍有下降空间才能达到平衡,若对比去年厂家利润低位,当前价格仍有继续下滑空间,以促使行业市场化出清。宏观方面,政策对地产后周期产品拉动有限。玻璃即将进入淡季,下游需求受周期性影响全年难有期待,短期价格偏弱震荡。中期关注成本下移、厂家冷修。
交易策略
- 单边:价格震荡偏弱。
- 套利:多玻璃空纯碱止盈。
- 期权:观望。