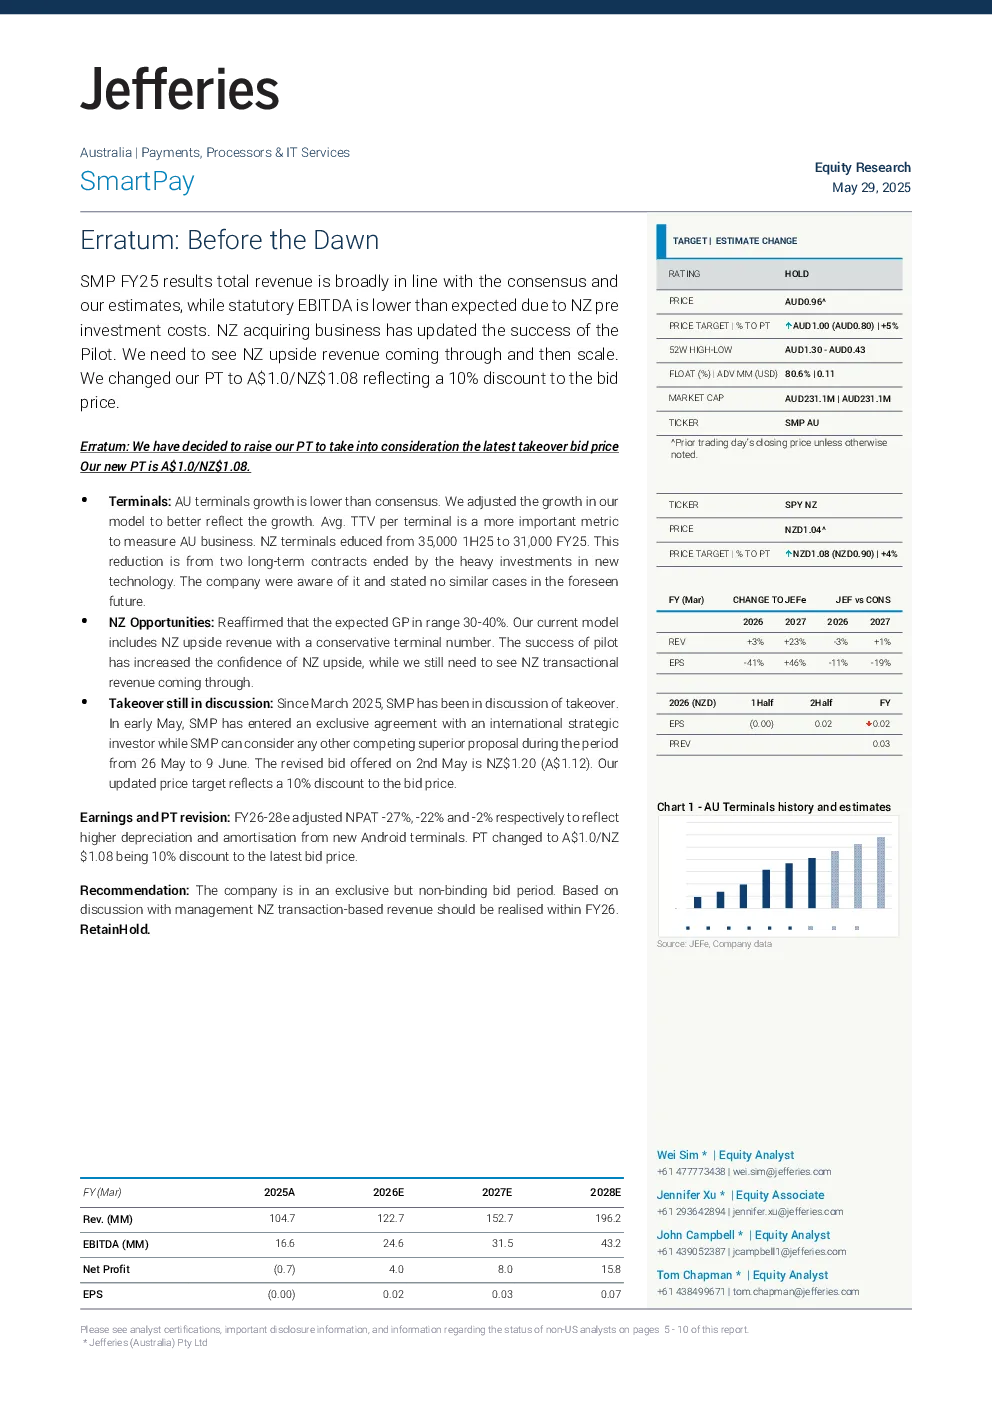
SmartPay 在澳大利亚的业务正在实现结构性增长,市场份额持续提升。然而,新西兰业务多年来停滞不前,但业务更新可能带来巨大潜力,将新西兰的单位经济指标与澳大利亚对齐。
核心观点:
- 澳大利亚业务:2025财年总收入与市场预期和公司估计基本一致,法定EBITDA低于预期,主要受新西兰预投资成本影响。新西兰收购的业务已更新试点成功的消息,公司需要看到新西兰业务增长带来的收入,然后才能进行规模扩张。
- 新西兰业务:澳大利亚终端增长低于市场预期。新西兰终端数量从2025年上半年的35,000台减少到31,000台,这是由于两个长期合同到期以及对新技术的重大投资。公司表示未来不会有类似情况发生。预计新西兰的利润率在30-40%之间。当前模型包含了新西兰业务增长的保守终端数量,试点成功增加了新西兰业务增长的信心,但仍需看到新西兰交易性收入的出现。
- 收购谈判:自2025年3月以来,SmartPay一直在进行收购谈判。2025年5月初,SmartPay与一家国际战略投资者签订了独家协议,但在5月26日至6月9日期间,SmartPay可以考虑任何其他竞争性更高报价。5月2日提出的修订报价为新西兰币1.20(澳币1.12)。更新的目标价格反映了最新报价的10%折扣。
关键数据:
- 澳大利亚终端平均交易价值(TTV)每台为354,756澳币。
- 新西兰业务机会成本为2025财年约490万澳币,其中约1,500万澳币为一次性成本,其余4,000万至4,500万澳币为每年运行成本(不包括一次性成本)。
研究结论:
- 澳大利亚市场增长低于预期,新西兰业务需要重新启动以实现增长潜力。
- 公司处于独家但非约束性报价期,预计新西兰交易性收入将在2026财年实现。
- 目标价格调整为澳币1.00/新西兰币1.08,反映了最新报价的10%折扣。
- 上行情景下,目标价格为澳币1.90,考虑了新西兰业务成功重启带来的上行潜力。
- 下行情景下,目标价格为澳币0.50,假设新西兰业务不重启,且澳大利亚附加费政策提案实施,公司股价可能低于历史平均市盈率。
投资建议: 持有。