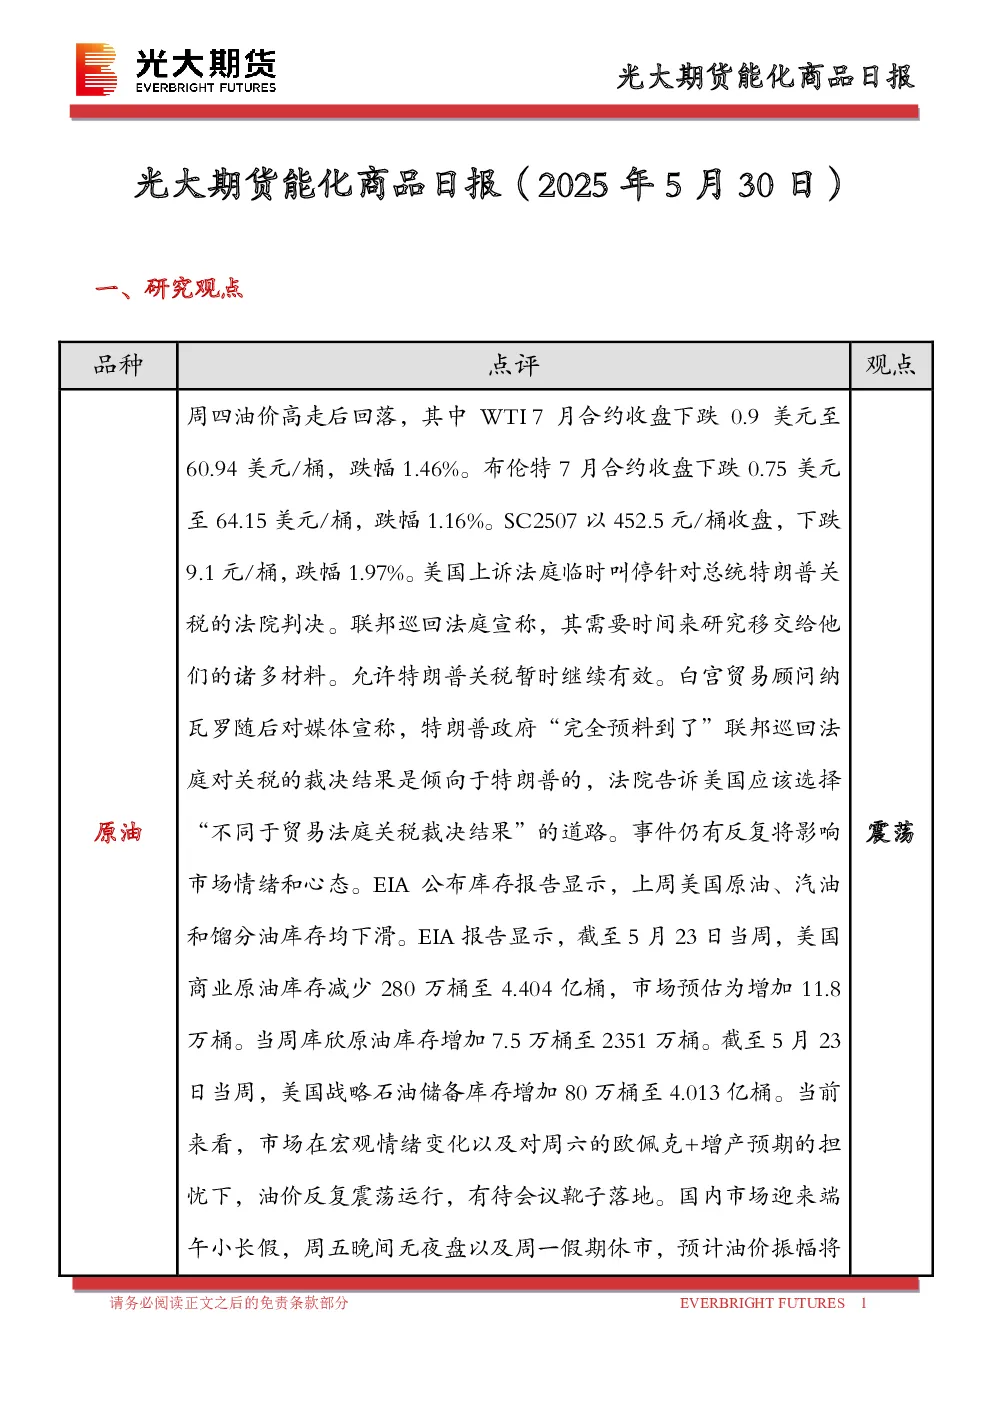
一、研究观点
- 原油:美国上诉法庭临时叫停针对总统特朗普关税的法院判决,允许特朗普关税暂时继续有效,事件仍有反复将影响市场情绪和心态。EIA公布库存报告显示,上周美国原油库存下滑,但库欣原油库存增加,战略石油储备库存增加。市场在宏观情绪变化以及对欧佩克+增产预期的担忧下,油价反复震荡运行,有待会议靴子落地。国内市场迎来端午小长假,预计油价振幅将较大,建议投资者轻仓过节以规避风险。
- 燃料油:来自西方的套利船货到港量减少以及下游船燃需求相对稳定,预计销量或稳中上行。受6月装船货买兴增强支撑,近期新加坡低硫现货溢价走强将吸引部分欧洲船货流入新加坡,同时部分中硫燃料油已开始向新加坡流入。高硫方面,亚洲高硫市场短期内将保持坚挺,但炼厂对高硫原料端的需求仍受到抑制,5月国内炼厂集中检修,预计检修损失量将达到1050万吨的年内高位,这将施压二次加工装置的开工率继续走低。上周LU-FU价差持续收窄,前期仓位可逐步止盈;周内成本端油价波动依然较大,在7月OPEC+继续增产的预期下,油价承压对FU和LU绝对价格而言也将带来向下的压力,FU受基本面支撑或相对抗跌。
- 沥青:短期炼厂供应压力有限,但高利润下产量仍有释放空间;南方地区梅雨季来临,部分地区施工受限,预计需求将不及预期。尽管当前现货偏紧,但沥青上行空间有限,供需压力之下或将逐步转弱,库存也有累库风险,因此后期仍可考虑介入做空远月裂解价差策略。需要注意的是,近期华南和山东地区普遍仓单偏低,仓单主要集中在华东地区,关注华东地区的交货价格,或将成为短期的价格锚点。整体我们预计沥青盘面价格将呈现短期高位震荡,但中期向下压力较大的格局,建议等待做空机会。
- 聚酯:原油价格大幅变动,TA装置重启与检修并存,EG煤制检修延续,开工下滑,聚酯开工进一步下调至91.8%,下游聚酯大厂发出减产消息,聚酯负荷预期下调,预计短期聚酯价格跟随成本端区间震荡,关注聚酯减产力度。端午节前注意轻仓过节。
- 橡胶:橡胶基本面供强需弱,汽车以及轮胎销售存在压力,橡胶短期震荡走势。端午节注意轻仓过节。
- 甲醇:供应端由于国内装置检修增加,甲醇供应有所降低,但仍处于近5年高位水平,海外方面装置开工降低,但短期到港量仍在恢复。综合来看,MTO装置开工增加,但到港量依旧在恢复,港口库存震荡低位震荡,同时内地库存水平也不高,短期没有明显矛盾,预计甲醇价格维持震荡走势。
- 聚烯烃:当前上游检修较多,下游刚需采购,库存开始下降,短期内基本面压力释放,但当前不论是库存还是供给都处在较高位置,聚烯烃估值上方仍有压力,预计聚烯烃维持震荡走势。
- 聚氯乙烯:供应方面,检修装置将恢复,而新增检修有限,预计产量有所回升。需求方面,国内房地产施工暂稳,使管材和型材开工率维持相对稳定。综合来看,短期检修扰动之下,基本面压力释放,但随着装置逐步复产,预计PVC价格震荡偏弱。
二、日度数据监测
- 原油:SC阿曼原油:环太平洋458.82美元/桶,下跌2.78美元,跌幅0.60%;阿曼原油:环太平洋460.20美元/桶,下跌0.60美元,跌幅0.13%。
- 燃料油:高硫燃料油FU:高硫380到岸成本3168元/吨,上涨173.81元,涨幅5.81%;低硫燃料油LU:新加坡含硫0.5%到岸成本3563元/吨,下跌85.52元,跌幅2.47%。
- 沥青:山东重交沥青:3640元/吨,上涨120元,涨幅3.43%。
- 甲醇:江苏:2247元/吨,上涨46.25元,涨幅2.09%。
- 聚烯烃:全国拉丝均价:7143元/吨;油制PP毛利:52.96元/吨;煤制PP生产毛利:917.33元/吨;甲醇制PP生产毛利:-367.33元/吨;丙烷脱氢制PP生产毛利:-850.33元/吨;外采丙烯制PP生产毛利:39.13元/吨。
- 聚氯乙烯:华东PVC市场价格:电石法5型料4600-4710元/吨;乙烯料主流参考4850-5200元/吨左右;华北PVC市场价格:电石法5型料主流参考4600-4730元/吨左右,乙烯料主流参考5250-5450元/吨;华南PVC市场价格:电石法5型料主流参考4700-4800元/吨左右,乙烯料主流报价在4860-5050元/吨。
三、市场消息
- 美国上诉法庭临时叫停针对总统特朗普关税的法院判决,允许特朗普关税暂时继续有效。
- 美国能源信息署(EIA)公布库存报告显示,上周美国原油、汽油和馏分油库存均下滑。
四、图表分析
- 主力合约价格:原油、燃料油、沥青、LPG、PTA、乙二醇、短纤、LLDPE、聚丙烯、PVC、甲醇、苯乙烯、20号胶、橡胶、合成橡胶、欧线集运、对二甲苯、瓶片等品种的主力合约价格走势图。
- 主力合约基差:原油、燃料油、低硫燃料油、沥青、乙二醇、PP、LLDPE、天胶、20号胶、合成橡胶、瓶片等品种的主力合约基差走势图。
- 跨期合约价差:燃料油、沥青、PTA、乙二醇、PP、LLDPE、天胶等品种的跨期合约价差走势图。
- 跨品种价差:原油内外盘价差、原油B-W价差、燃料油高低硫价差、燃料油/沥青比值、BU/SC比值、乙二醇-PTA价差、PP-LLDPE价差、天胶-20号胶价差等品种的跨品种价差走势图。
- 生产利润:乙烯法制乙二醇现金流、PP生产利润、LLDPE生产利润等品种的生产利润走势图。
五、研究团队成员介绍
- 钟美燕:所长助理兼能化总监,上海财经大学硕士,荣获2019年度、2021年度、2022年度、2023年上期能源“优秀分析师”。
- 杜冰沁:原油、天然气、燃料油、沥青和航运分析师,美国威斯康星大学麦迪逊分校应用经济学硕士学位。
- 邸艺琳:橡胶、聚酯分析师,金融学硕士。
- 彭海波:甲醇/PE/PP/PVC分析师,中国石油大学(华东)工学硕士。
六、免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。