螺纹、热卷
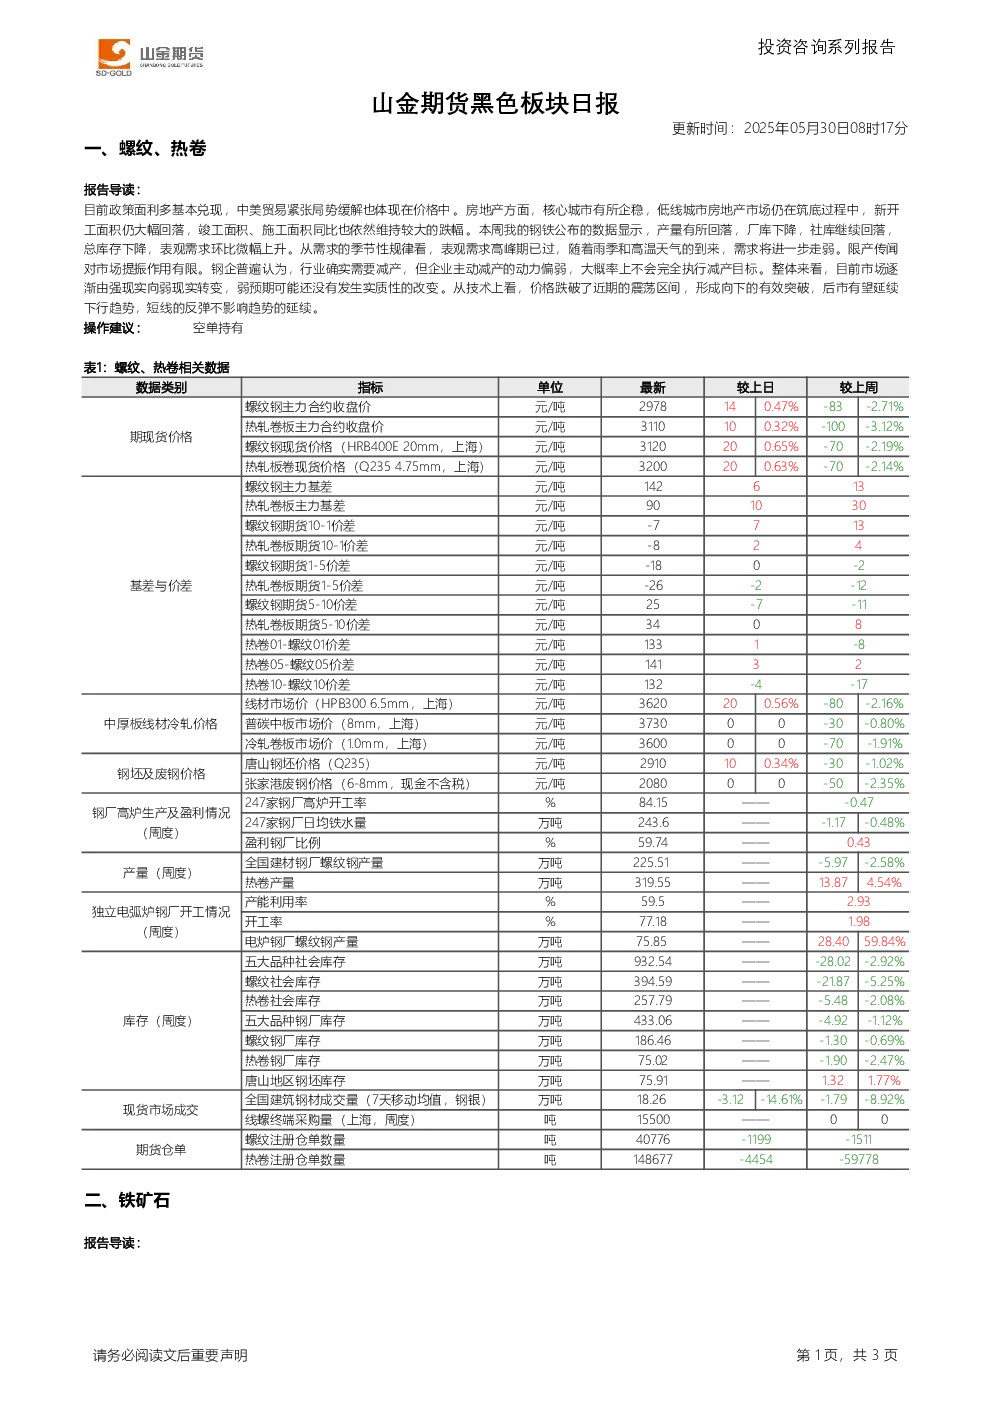
- 政策面与贸易局势:当前政策利好已基本兑现,中美贸易紧张局势缓解已体现在价格中。
- 房地产市场:核心城市市场有所企稳,低线城市仍在筑底过程中,新开工面积大幅回落,竣工面积、施工面积同比仍维持较大跌幅。
- 供需情况:本周我的钢铁数据显示,产量有所回落,厂库下降,社库继续回落,总库存下降,表观需求环比微幅上升。但需求季节性规律显示,表观需求高峰期已过,雨季和高温天气将导致需求进一步走弱。
- 限产传闻:对市场提振作用有限,钢企普遍认为行业需要减产,但主动减产动力偏弱,大概率不会完全执行减产目标。
- 市场预期:市场逐渐由强现实向弱现实转变,弱预期可能尚未发生实质性改变。
- 技术分析:价格跌破了近期震荡区间,形成向下有效突破,后市有望延续下行趋势,短期反弹不影响趋势延续。
- 操作建议:空单持有。
- 关键数据:
- 现货价格:螺纹钢主力合约收盘价2978元/吨,热轧卷板主力合约收盘价3110元/吨。
- 库存:五大品种社会库存932.54万吨,环比下降28.02万吨;螺纹社会库存394.59万吨,环比下降21.87万吨;热卷社会库存257.79万吨,环比下降5.48万吨。
- 成交量:全国建筑钢材成交量18.26万吨,环比下降3.12万吨。
铁矿石
- 钢厂情况:钢厂盈利率尚可,上周铁水产量243.6万吨,环比下降1.2万吨,下降幅度扩大。铁水产量仍高于去年同期和去年峰值水平,预计近期将进一步回落。
- 供应端:全球发运处于相对高位且沿季节性回升趋势上升,港口库存降速趋缓,贸易矿库存比例偏高,对期价有压力。
- 技术分析:期价目前处于近期震荡区间内,未来在螺纹下跌带动下,可能形成向下有效突破。
- 操作建议:空单轻仓持有。
- 关键数据:
- 现货价格:麦克粉(青岛港)720元/湿吨,金布巴粉60.5%(青岛港)695元/湿吨,DCE铁矿石主力合约结算价7078.5元/干吨。
- 库存:港口库存合计13987.83万吨,环比下降178.26万吨;港口贸易矿库存9581.41万吨,环比下降137.34万吨。
- 发货量:澳大利亚铁矿石发货量1771.1万吨,环比上升7.41%;巴西铁矿石发货量725.6万吨,环比下降3.40%。