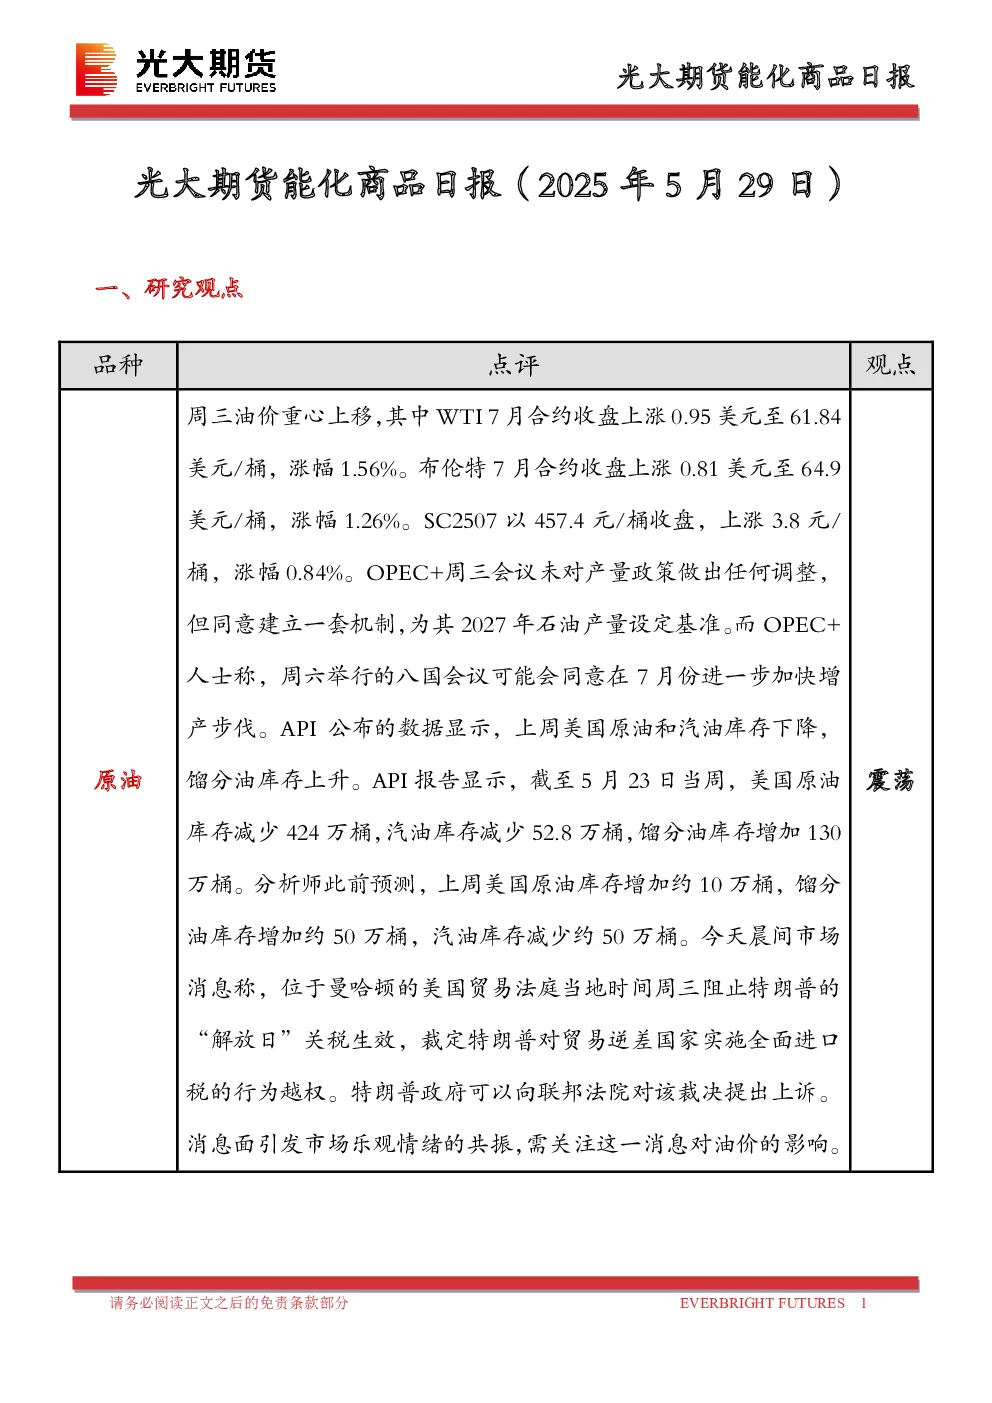
一、研究观点
- 原油:油价重心上移,OPEC+维持产量政策不变,但同意建立2027年产量基准机制,市场关注七月份增产预期。API数据显示美国原油库存下降,汽油库存下降,馏分油库存上升。特朗普“解放日”关税被阻止,引发市场乐观情绪。
- 燃料油:上期所燃料油主力合约FU2507上涨,低硫燃料油主力合约LU2507下跌。中国燃料油产量环比下降,但预计销量稳中上行。新加坡低硫现货溢价走强,亚洲高硫市场短期内坚挺,但炼厂检修将抑制高硫原料需求。
- 沥青:上期所沥青主力合约BU2507下跌。国内炼厂沥青库存上升,但高利润下产量仍有释放空间;南方梅雨季来临,需求预计不及预期。沥青上行空间有限,后期或将逐步转弱,存在累库风险。
- 聚酯:TA509和EG2509期货及现货价格下跌。江浙涤丝产销一般,乙二醇主港预报量低位,五月外轮到货偏少,下游聚酯大厂减产,预计短期聚酯价格区间震荡。
- 橡胶:沪胶主力RU2509、NR主力、丁二烯橡胶BR主力均下跌。越南天然橡胶出口同比下降,出口中国同比微增。NR仓单快速回落,虚实盘比扩大,RU-NR价差收窄至历史同期低位,橡胶盘面震荡。
- 甲醇:太仓现货价格2242元/吨,CFR中国价格252-256美元/吨。国内装置检修增加,供应降低但仍处高位,海外装置开工降低,短期到港量恢复,MTO装置开工增加,预计甲醇价格维持震荡。
- 聚烯烃:华东拉丝主流价格7000-7250元/吨,PP生产毛利971.07元/吨,PE生产毛利为-96元/吨。上游检修较多,供应压力不大,下游企业增加采购,库存下降,但库存和供给仍处高位,预计聚烯烃维持震荡。
- 聚氯乙烯:华东PVC市场价格下调。检修装置将恢复,产量有所回升,国内房地产施工暂稳,需求维持相对稳定。短期检修扰动之下,基本面压力释放,预计PVC价格震荡偏弱。
二、日度数据监测
- 提供了原油、燃料油、沥青、液化石油气、高硫燃料油、低硫燃料油、甲醇、尿素、聚烯烃、聚酯、橡胶、苯乙烯、乙二醇、天然橡胶、纯碱等品种的现货价格、期货价格、基差率等数据。
三、市场消息
- 美国API公布上周原油库存减少424万桶,汽油库存减少52.8万桶,馏分油库存增加130万桶。
- 伊拉克石油部敦促成员国遵守OPEC会议达成的协议,重申立场一致对石油市场稳定至关重要。
四、图表分析
- 提供了主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表。
五、研究结论
- 原油:震荡。
- 燃料油:震荡。
- 沥青:短期高位震荡,中期向下压力较大。
- 聚酯:区间震荡。
- 橡胶:震荡。
- 甲醇:震荡。
- 聚烯烃:震荡。
- 聚氯乙烯:震荡偏弱。