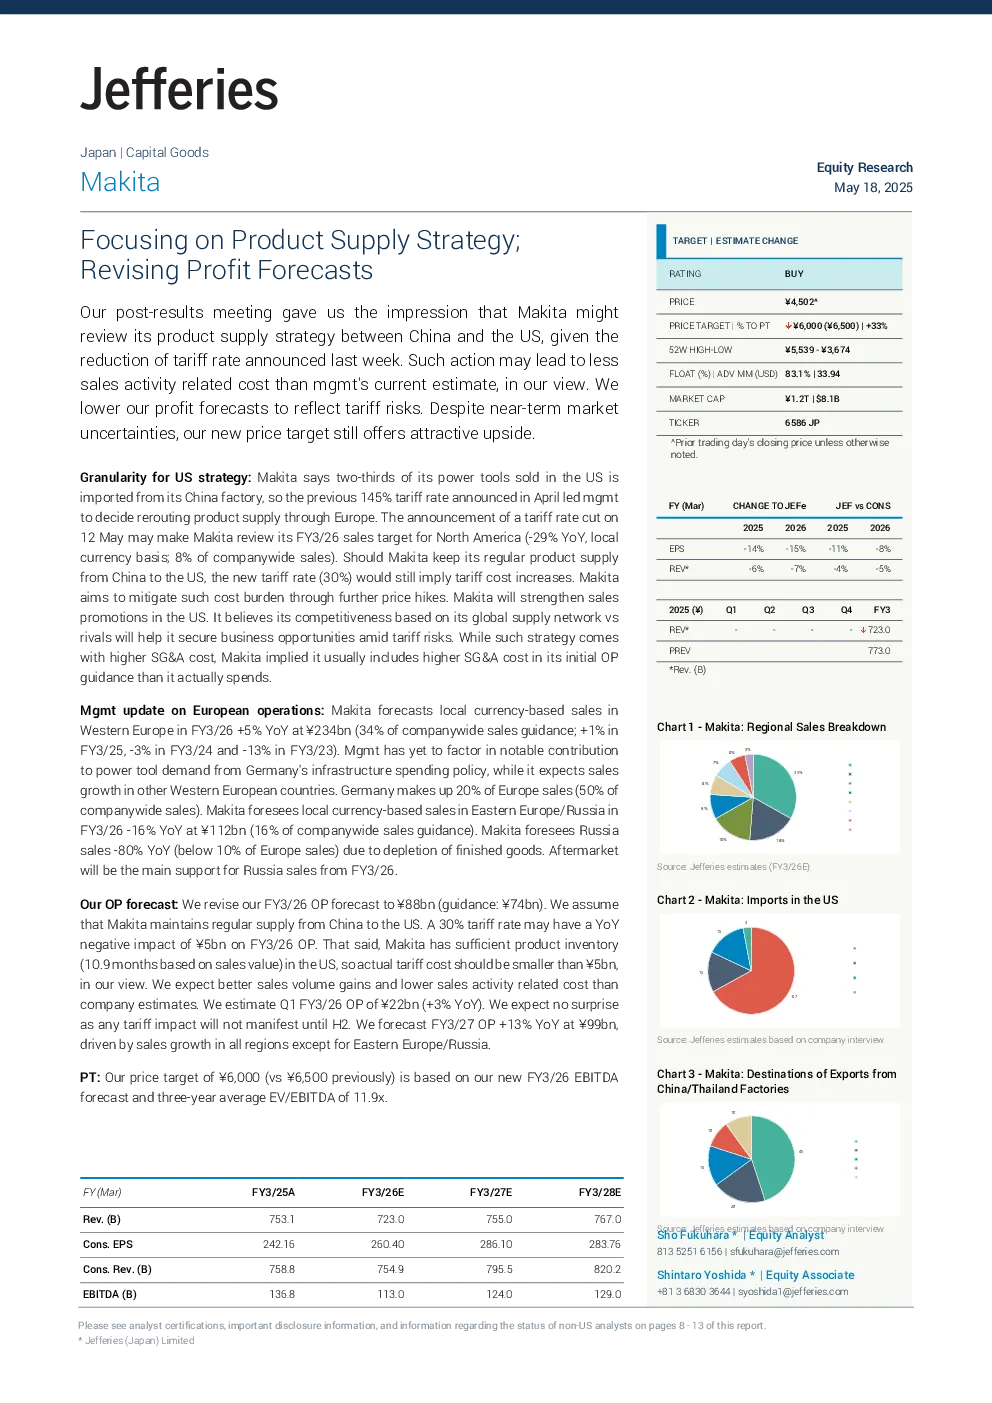
核心观点
Jefferies 分析师 Sho Fukuhara 和 Shintaro Yoshida 认为,尽管 Makita 的电动工具销售额易受全球经济波动影响,但该公司有望在 2025 财年实现高于指引的运营利润。分析师认为,Makita 的涨价策略和成本削减将缓解关税影响,并期待管理层进一步提升股东回报,包括股息和股票回购。
关键数据
- 2025 财年,Makita 美国产品供应策略可能调整,因 5 月 12 日宣布的关税税率下调,可能导致与销售活动相关的成本低于管理层当前估计。
- 分析师下调了 2025 财年 Makita 的盈利预测,以反映关税风险。
- Makita 表示,其在美国销售的三分之二电动工具从中国工厂进口,因此 4 月宣布的 145% 关税税率导致管理层决定通过欧洲重新路由产品供应。
- 5 月 12 日宣布的关税税率下调可能使 Makita 重新评估其对北美 2025 财年的销售目标(同比下降 29%,当地货币基准;占公司总销售额的 8%)。
- Makita 预计,如果继续从中国向美国常规供应产品,新的关税税率(30%)仍将导致关税成本增加,公司计划通过进一步提价来缓解这种成本负担。
- Makita 将加强美国销售促销,并认为其基于全球供应网络的竞争力将帮助其在关税风险中抓住商机。
研究结论
- 分析师将 2025 财年 Makita 的运营利润预测修订为 88 亿日元(指引:74 亿日元),假设 Makita 维持从中国到美国的常规供应。
- 预计 30% 的关税税率将对 2025 财年运营利润产生 50 亿日元的年同比负面影响,但考虑到美国充足的库存(基于销售额为 10.9 个月的库存),实际关税成本应小于 50 亿日元。
- 预计销售量增长和销售活动相关成本降低将优于公司估计。
- 预计 2025 财年第一季度运营利润同比增长 3%,达到 22 亿日元。
- 预计 2026 财年运营利润同比增长 13%,达到 99 亿日元,受除东欧/俄罗斯以外的所有地区销售增长推动。
目标价
- 分析师将目标价从 6,500 日元下调至 6,000 日元,基于新的 2025 财年 EBITDA 预测和三年平均 EV/EBITDA 11.9 倍。
风险与回报
- 上行情景:2025 财年销售额同比增长 20%,运营利润增长 41%,目标价 7,600 日元。
- 下行情景:2025 财年销售额同比下降 20%,运营利润下降 41%,目标价 4,300 日元。
可持续发展
- 主要问题:环保产品开发、供应链管理、遵守海外环保法律法规。
- 公司目标:推广无线电动工具、推广可充电户外电源/园艺工具、推广用于应急目的的产品。
- 潜在催化剂:Makita 实现高于市场预期的 2025 财年运营利润、人民币兑美元和欧元走弱、美国与其他国家相互关税税率下调的任何公告。