核心观点与关键数据
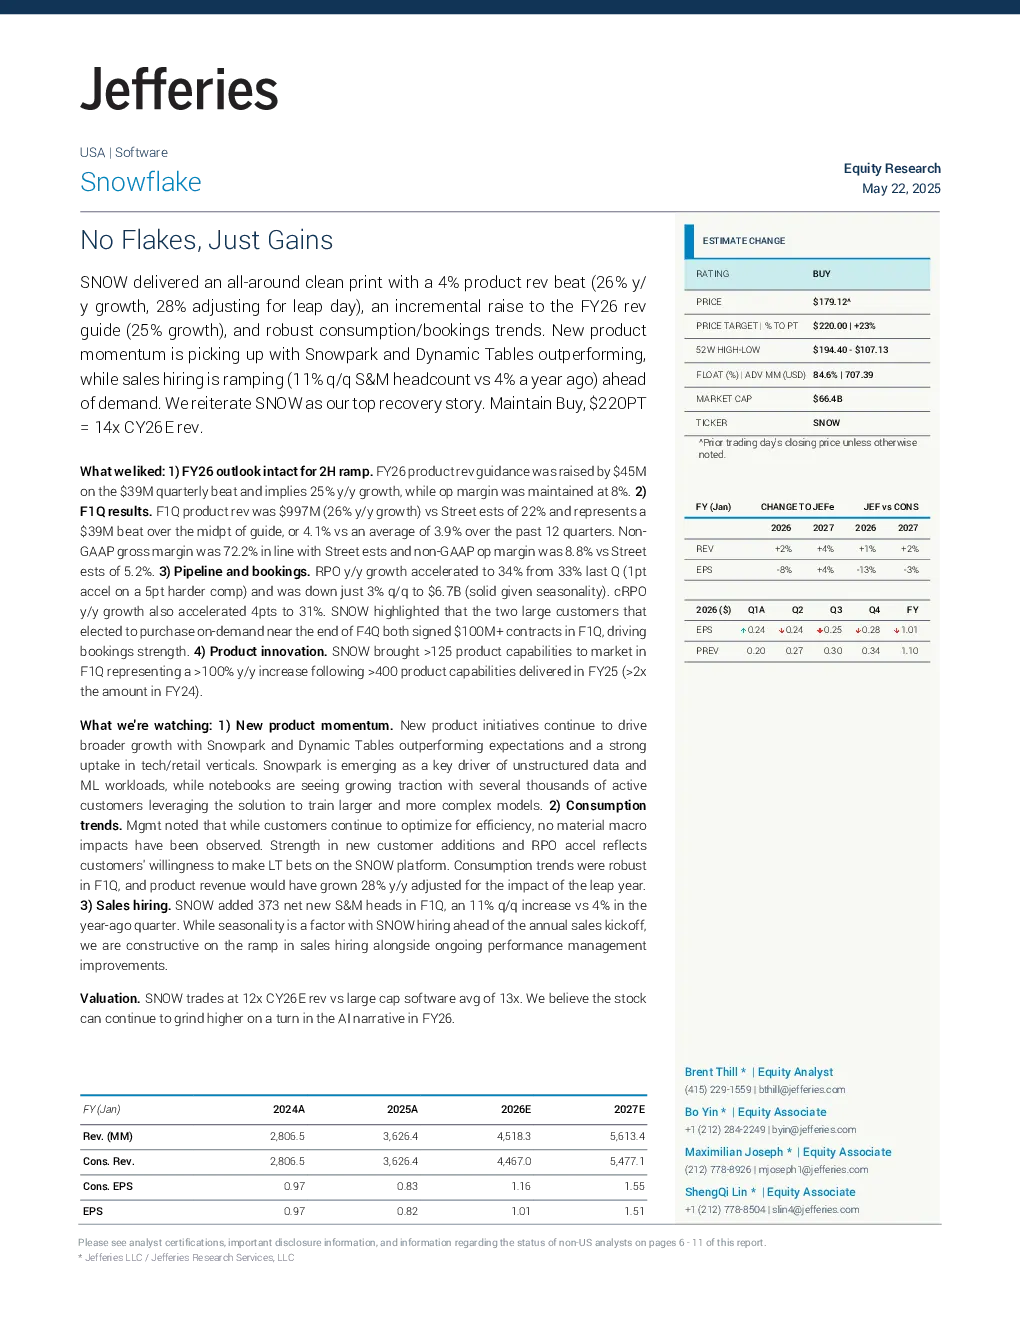
- 公司表现:Snowflake (SNOW) 实现了全面强劲的业绩,产品收入同比增长 4%,达到 26%,调整后增长 28%;上调了 FY26 收入指引至 25% 增长,运营利润率维持在 8%。
- 季度业绩:F1Q 产品收入为 9.97 亿美元,同比增长 26%,超出市场预期 22% 的预期,并超出指引中点 3900 万美元,同比增长 4.1%。非 GAAP 毛利率为 72.2%,符合市场预期;非 GAAP 运营利润率为 8.8%,高于市场预期 5.2%。
- 管道和订单:RPO 同比增长加速至 34%(环比下降 3% 至 67 亿美元,考虑到季节性因素表现稳健),cRPO 同比增长加速 4 个百分点至 31%。四季度末选择按需付费的两大客户在 F1Q 签署了价值 1 亿美元以上的合同,推动订单增长。
- 产品创新:F1Q 发布了超过 125 项产品功能,同比增长超过 100%,而 FY25 年发布了超过 400 项产品功能(是 FY24 年的两倍)。
关注点
- 新产品动力:Snowpark 和 Dynamic Tables 表现突出,在科技和零售行业获得强劲采用。Snowpark 成为非结构化数据和机器学习工作负载的关键驱动因素,笔记本产品拥有数千名活跃客户,用于训练更大更复杂的模型。
- 消费趋势:客户继续优化效率,未观察到重大宏观影响。新客户添加和 RPO 加速反映客户愿意长期投资 Snowflake 平台。F1Q 消费趋势强劲,产品收入调整后同比增长 28%。
- 销售招聘:F1Q 添加了 373 名净新 S&M 员工,环比增长 11%(去年同期为 4%)。尽管存在季节性因素,但销售招聘的加速与持续的性能管理改进相辅相成。
估值与投资建议
- 估值:Snowflake 交易市盈率为 12 倍 CY26E 收入,高于大型软件公司 13 倍的平均市盈率。预计随着 AI 叙事的转变,股价将继续上涨。
- 投资建议:维持“买入”评级,目标价 220 美元,对应 14 倍 CY26E 收入。
风险与机遇
- 风险:竞争差异化可能缩小(Redshift、Azure Synapse Analytics 和 BigQuery 添加新功能/定价模式);基于消费的商业模式导致收入可见性有限;估值溢价。
- 机遇:企业云数据仓库渗透率提升;产品功能扩展以应对相邻工作负载;增长潜力支持股价下行。
研究结论
Snowflake 作为云数据仓库领域的早期受益者,凭借企业采用率提升和产品创新,展现出强劲的增长可持续性。公司业绩超预期,新产品动力强劲,消费趋势稳健,销售团队扩张加速。尽管存在竞争和估值风险,但雪flake 的增长潜力和 AI 叙事的转变有望推动股价继续上涨。