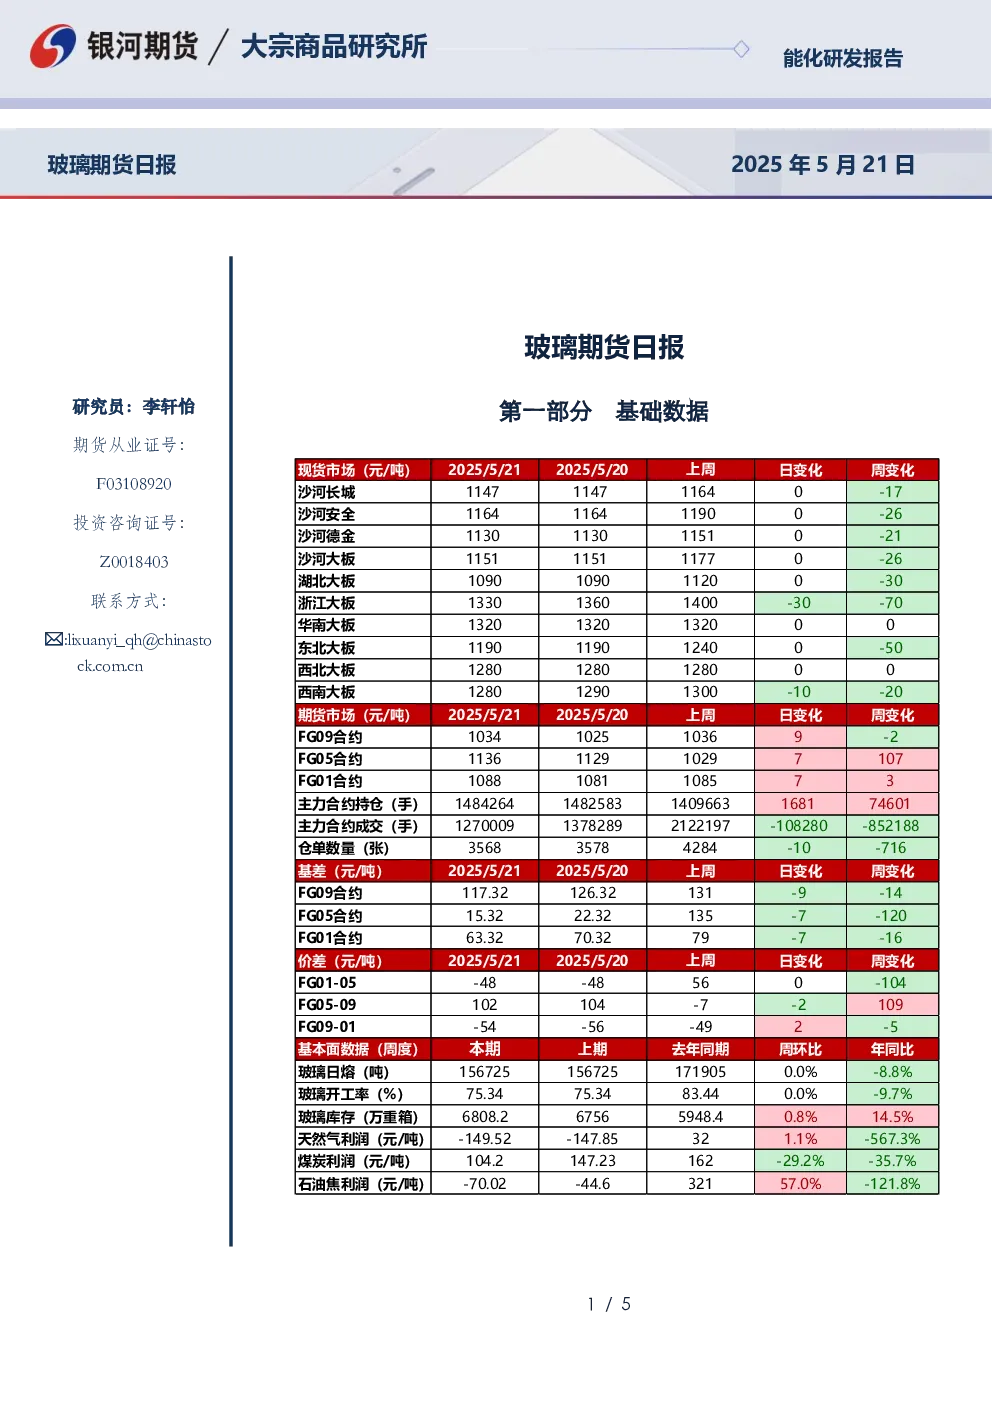
基础数据
- 现货市场:2025年5月21日,沙河大板市场价格为1147元/吨,周变化-17元;沙河安全价格为1164元/吨,周变化-26元;沙河德金价格为1130元/吨,周变化-21元;湖北大板价格为1090元/吨,周变化-30元;浙江大板价格为1330元/吨,周变化-30-70元;华南大板价格为1320元/吨,周变化0元;东北大板价格为1190元/吨,周变化-50元;西北大板价格为1280元/吨,周变化0元;西南大板价格为1280元/吨,周变化-10-20元。
- 期货市场:2025年5月21日,FG09合约价格为1034元/吨,周变化-2元;FG05合约价格为1136元/吨,周变化107元;FG01合约价格为1088元/吨,周变化73元。主力合约持仓为1484264手,主力合约成交为1270009手,仓单数量为3568张,基差FG09合约为117.32元/吨,FG05合约为15.32元/吨,FG01合约为63.32元/吨。价差FG01-05为-48元/吨,FG05-09为104元/吨,FG09-01为54元/吨。
- 基本面数据:本期玻璃日熔为156725吨,周环比下降0.8%;玻璃开工率为75.3%,周环比下降0.7%;玻璃库存为6808.2万重箱,周环比上升0.8%;天然气利润为-149.52元/吨,周环比下降567.3%;煤炭利润为104.21元/吨,周环比下降35.7%;石油焦利润为-70.02元/吨,周环比下降121.8%。
市场研判
- 市场情况:玻璃现货市场价格大稳小动,成交趋灵活。华北大稳小动,沙河个别小板市场卖价略降,成交尚可;华东市场稳价运行,部分企业外发量增加;华中区域价格主流走稳,湖北、湖南个别厂价格松动;华南主流价格稳定,外围价格下跌;西南企业报价稳定,局部成交存在一定批量优惠。
- 重要资讯:发改委指出“内卷式”竞争扭曲市场机制,必须加以整治;进一步完善促进民营经济发展的制度机制。
- 逻辑分析:玻璃期价震荡走势,有摸底趋势。现货方面,沙河成交继续放量,中下游低价补库采购,但其他地区成交一般。供需端,玻璃产量小幅下滑至2月末水平,但仍有下降空间。上周厂库环比增加0.77%至6808.2万重箱。随着淡季6-9月到来,旺季未消耗的库存将会带来较大压力,届时厂家经营压力增加。对比去年厂家利润低位,当前价格仍有继续下滑空间,以促使行业市场化出清。宏观方面,政策对地产后周期产品拉动有限。玻璃即将进入淡季,下游需求受周期性影响全年难有期待,短期价格偏弱震荡。中期关注成本下移、厂家冷修。
- 交易策略:单边价格震荡;套利多玻璃空纯碱;期权观望。
相关附图
- 玻璃基差、玻璃9-1价差、玻璃仓单数量、玻璃主力合约持仓、玻璃主力合约成交、玻璃日熔、玻璃厂家库存、玻璃表需、玻璃天然气为燃料利润、玻璃石油焦为燃料利润、玻璃煤炭为燃料利润等图表。
作者承诺与免责声明
- 作者承诺以勤勉的职业态度,独立、客观地出具报告,并清晰准确地反映研究观点。报告内容仅供参考,不构成投资建议,客户应独立判断。