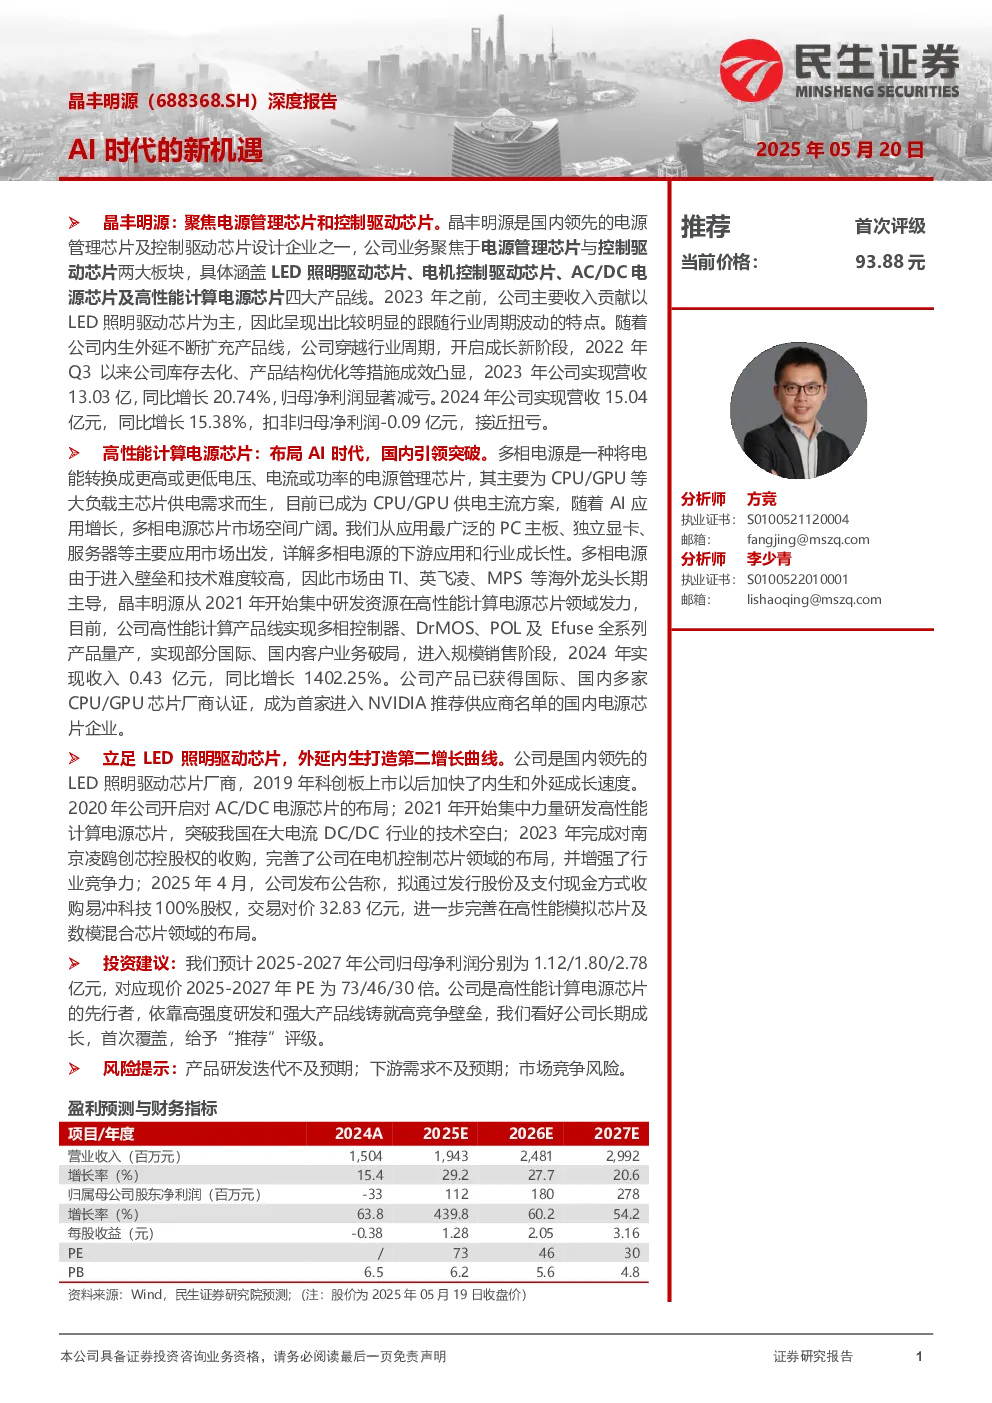
晶丰明源是国内领先的电源管理芯片及控制驱动芯片设计企业,业务聚焦于电源管理芯片与控制驱动芯片两大板块,涵盖LED照明驱动芯片、电机控制驱动芯片、AC/DC电源芯片及高性能计算电源芯片四大产品线。
内生+外延驱动成长,完善四大产品线布局
公司产品线由单一LED驱动照明芯片拓展至多种类、多领域应用产品,主要依赖自主研发投入和成功的外延并购。2014年前以通用LED照明驱动芯片为主,2015年布局智能LED照明驱动芯片,2019年科创板上市后加快内生外延成长速度,2020年布局AC/DC电源芯片,2021年集中研发高性能计算电源芯片并突破技术空白,2023年收购南京凌鸥创芯完善电机控制芯片布局,2025年拟收购易冲科技进一步完善在高性能模拟芯片及数模混合芯片领域的布局。
穿越行业周期,开启成长新阶段
2023年前,公司主要收入来自LED照明驱动芯片,呈现明显的行业周期波动特点。2022年受经济下行影响,公司营收和净利润下滑。2023年公司库存去化、产品结构优化等措施成效显著,营收同比增长20.74%,归母净利润显著减亏。2024年营收同比增长15.38%,扣非归母净利润接近扭亏。产品结构不断优化,AC/DC电源芯片和电机控制驱动芯片收入占比提升,毛利率改善。公司毛利率连续6个季度逐季提升,重回增长轨道。
立足LED照明驱动芯片,外延内生打造第二增长曲线
公司是国内领先的LED照明驱动芯片厂商,2019年上市后加快内生外延成长速度。2020年布局AC/DC电源芯片,2021年研发高性能计算电源芯片并突破技术空白,2023年收购南京凌鸥创芯完善电机控制芯片布局,2025年拟收购易冲科技进一步完善在高性能模拟芯片及数模混合芯片领域的布局。
高性能计算电源芯片:布局AI时代,国内引领突破
多相电源是CPU/GPU供电主流方案,AI应用带动需求扩张。多相电源市场由TI、英飞凌、MPS等海外龙头长期主导,晶丰明源从2021年开始集中研发资源在高性能计算电源芯片领域发力,目前产品线实现多相控制器、DrMOS、POL及Efuse全系列产品量产,进入规模销售阶段,2024年实现收入0.43亿元,同比增长1402.25%。公司产品已获得国际、国内多家CPU/GPU芯片厂商认证,成为首家进入NVIDIA推荐供应商名单的国内电源芯片企业。
拟并购易冲科技,进一步完善产品布局
公司拟通过发行股份及支付现金方式收购易冲科技100%股权,交易对价32.83亿元,进一步完善在高性能模拟芯片及数模混合芯片领域的布局。易冲科技是专业从事无线充电芯片、通用充电芯片、汽车电源管理芯片等研发设计与销售的高新技术企业,近年来收入快速增长,2023年及2024年的营业收入分别为6.51亿元和9.57亿元,同比增长分别达到45.82%、47.04%。
盈利预测与投资建议
预计2025-2027年公司归母净利润分别为1.12/1.80/2.78亿元,对应现价2025-2027年PE为73/46/30倍。公司是高性能计算电源芯片的先行者,依靠高强度研发和强大产品线铸就高竞争壁垒,看好公司长期成长,首次覆盖,给予“推荐”评级。
风险提示
产品研发迭代不及预期;下游需求不及预期;市场竞争风险。