一、研究观点
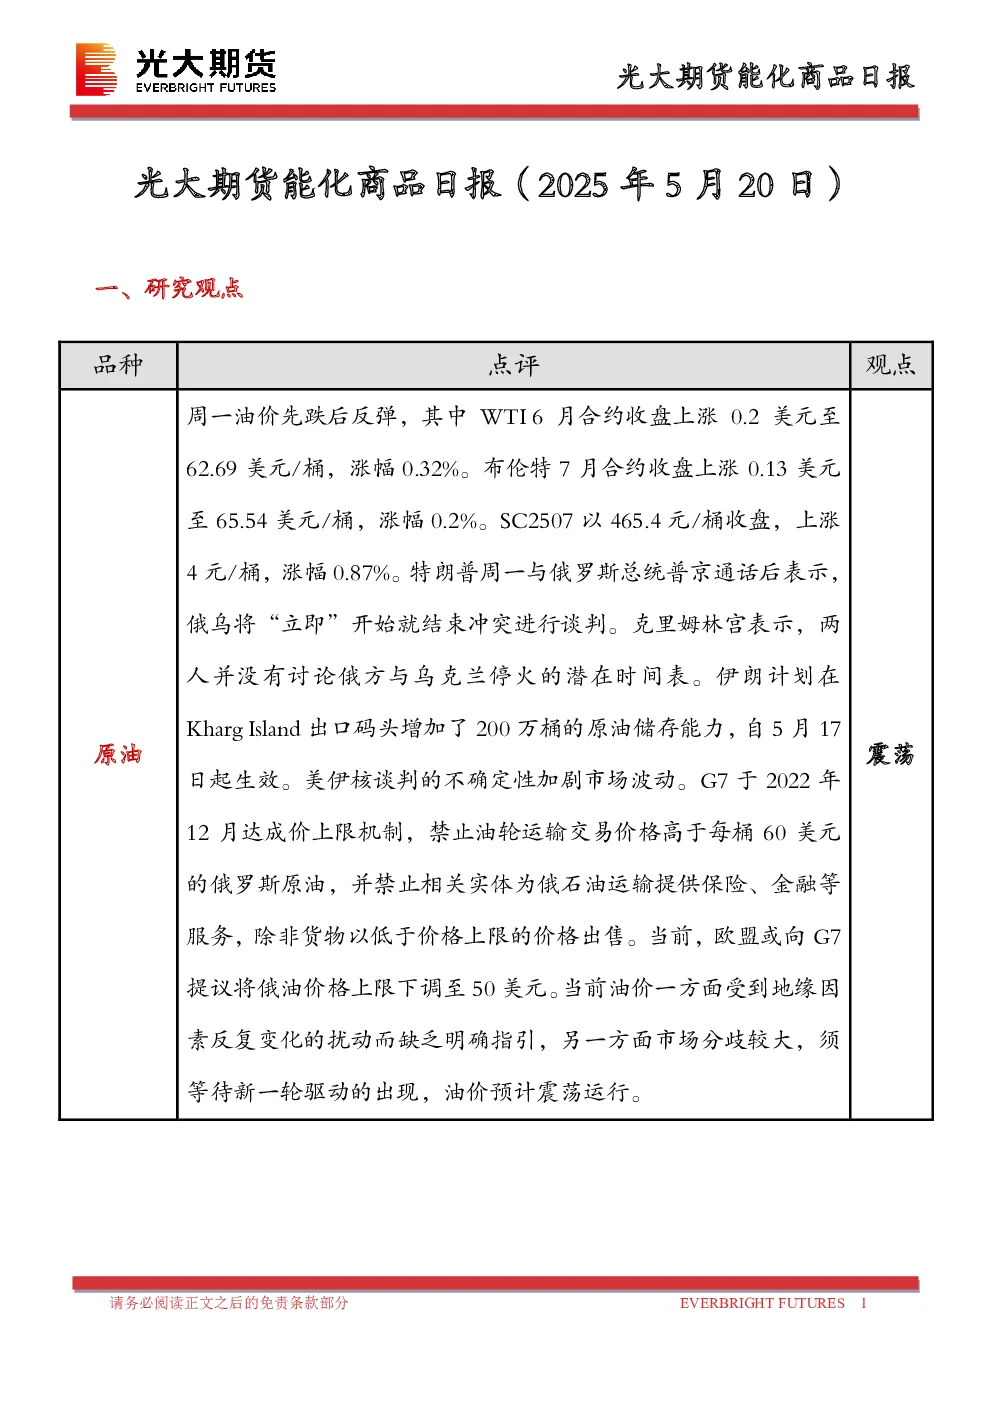
- 原油:地缘因素和美伊核谈判不确定性导致油价震荡,预计维持震荡运行。
- 燃料油:低硫燃料油供应紧张,高硫燃料油库存逐步消化,可考虑价差做缩策略。
- 沥青:供应或有进一步上升趋势,需求端支撑不足,可考虑介入做空裂解价差策略。
- 聚酯:PX供应紧张为PXN带去支撑,PTA短期偏强震荡,乙二醇高位震荡。
- 橡胶:国内外割胶初期低产,下游轮胎厂开工回升,终端存在抢出口预期,价格震荡。
- 甲醇:供应有所降低但仍处高位,海外到港量预期下调,MTO装置开工变动不大,价格波动增加。
- 聚烯烃:供应压力不大,需求端采购增加,库存下降,估值迎来修复,维持震荡走势。
- 聚氯乙烯:检修装置将恢复,房地产施工暂稳,需求维持相对稳定,价格震荡偏弱。
二、日度数据监测
- 原油:SC阿曼原油价格波动,基差率变化。
- 燃料油:高硫、低硫燃料油到岸成本和现货价格波动,基差率变化。
- 沥青:山东重交沥青价格波动,基差率变化。
- 甲醇:江苏、内蒙古、CFR中国、CFR东南亚价格波动,基差率变化。
- 聚烯烃:华东拉丝、HDPE、LDPE、LLDPE价格波动,利润端变化。
- 聚氯乙烯:华东、华北、华南PVC价格波动。
- 线型低密度聚乙烯:华北价格波动,基差率变化。
- 聚丙烯:华东(拉丝)价格波动,基差率变化。
- 精对苯二甲酸:华东内盘现货价格波动,基差率变化。
- 乙二醇:华东内盘现货价格波动,基差率变化。
- 苯乙烯:江苏价格波动,基差率变化。
- 天然橡胶:云南国营全乳胶、20号胶价格波动,基差率变化。
- 合成橡胶:主力合约价格波动。
- 橡胶:主力合约价格波动。
- 纯碱:市场价波动,基差率变化。
三、市场消息
- 美国原油和成品油库存可能下降。
- 伊朗在Kharg Island出口码头增加了200万桶的原油储存能力。
四、图表分析
- 主力合约价格:原油、燃料油、沥青、LPG、PTA、乙二醇、短纤、LLDPE、聚丙烯、PVC、甲醇、苯乙烯、20号胶、橡胶、合成橡胶、欧线集运、对二甲苯、瓶片价格走势图。
- 主力合约基差:原油、燃料油、低硫燃料油、沥青、乙二醇、PP、LLDPE、天胶、20号胶、合成橡胶、瓶片基差走势图。
- 跨期合约价差:燃料油合约价差、沥青主力和次主力合约价差、欧线集运指数月差、PTA合约价差、乙二醇合约价差、PP合约价差、LLDPE合约价差、天胶合约价差。
- 跨品种价差:原油内外盘价差、原油B-W价差、燃料油高低硫价差、燃料油/沥青比值、BU/SC比值、乙二醇-PTA价差、PP-LLDPE价差、天胶-20号胶价差。
- 生产利润:乙烯法制乙二醇现金流、PP生产利润、LLDPE生产利润。
五、研究团队成员介绍
- 钟美燕:所长助理兼能化总监。
- 杜冰沁:原油、天然气、燃料油、沥青和航运分析师。
- 邸艺琳:天然橡胶/聚酯分析师。
- 彭海波:甲醇/PE/PP/PVC分析师。
六、免责声明
- 本报告的信息均来源于公开资料,准确性、可靠性和完整性不作任何保证。
- 报告中的观点、结论和建议仅供参考,不构成任何具体产品、业务的推介以及相关品种的操作依据和建议。
- 投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。