核心观点与关键数据
PVC
- 上游电石价格稳定,PVC开工率环比增加至80.34%,处于中性偏高水平。
- 下游开工回升但同比偏低,采购谨慎,印度反倾销政策不利于出口。
- 社会库存略有下降但仍偏高,库存压力较大。
- 房地产数据略有改善但同比仍是负数,春检过半,需求未实质性改善。
- 近期PVC期价下跌后市场得到提振,PVC或延续反弹。
原油
- 原油价格反弹,宏观情绪改善加之美国加强制裁伊朗石油贸易。
- 欧佩克+逐步放松减产计划,5月日均原油供应量提高到41.1万桶。
- 欧佩克+计划6月增产41.1万桶/日,但增产步伐加快,美国原油产量高位。
- 全球贸易战恐慌情绪缓解,但10%基准关税可能保留,消费淡季。
- 伊朗核协议或将签署,OPEC+增产及美国原油库存增加,原油仍有下行压力。
期市综述
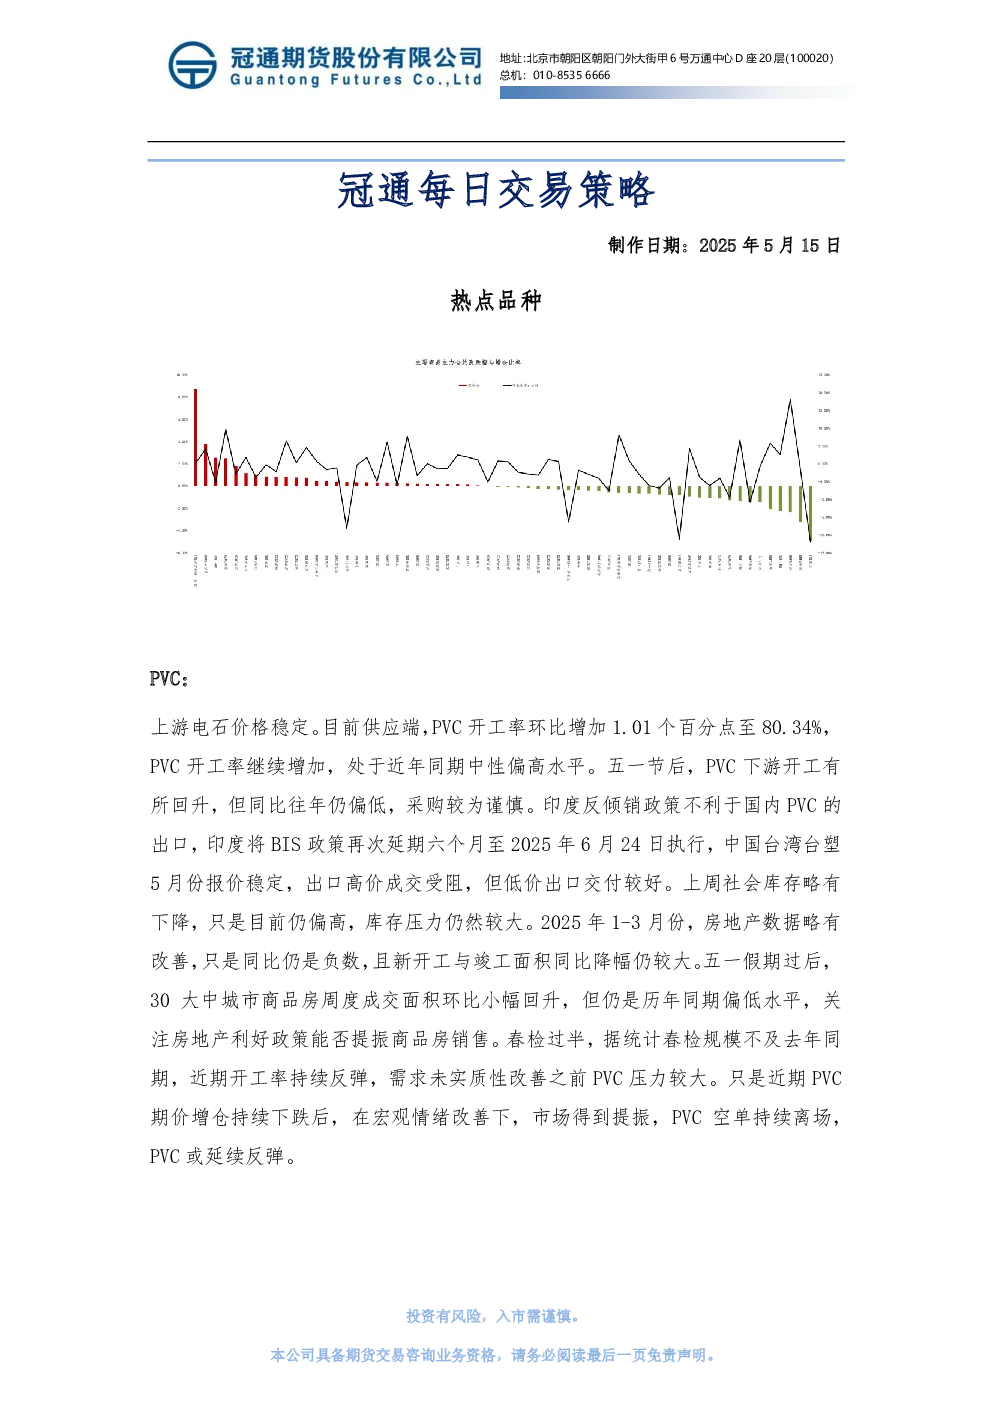
- 主力合约涨跌互现,集运欧线、氧化铝、PVC涨超2%,SC原油跌近5%。
- 资金流向:沪银、纯碱、沪铝流入,中证1000、沪深300、沪金流出。
铜
- 沪铜高开低走,中美会谈提振风险偏好,美联储降息预期支撑铜价。
- 供应端偏紧,矿端偏紧,冶炼厂成本偏高,铜产量逆势上涨。
- 美铜库存大幅拉升,国内交易所库存去化收窄,下游需求韧性。
- 市场多空博弈,关注美联储降息概率,中长期偏多格局。
螺纹钢
- 主力合约小幅上涨,中美关税问题取得进展,宏观情绪偏暖。
- 社库、厂库去化,总库存减少,表需增加,供需格局有所改善。
- 原料端铁矿石、焦煤价格上涨,成本支撑。
- 短期维持震荡偏强,关注供需数据及宏观政策变化。
热卷
- 主力合约小幅上涨,宏观利好及市场反弹氛围带动。
- 供应端开工率下降,产量微降,库存延续去库。
- 若宏观利好持续、成本支撑、需求回暖,热卷价格有望延续反弹。
豆油
- 主力09合约低开后震荡下跌,美豆播种进度关注,国内压榨量增加。
- 豆油库存环比增加,巴西豆到港,国内通关问题解决。
- 短期盘面维持震荡,可考虑下跌后逢低试多。
豆粕
- 主力09合约低开后震荡上升,中美关税下调,市场回暖迹象。
- 巴西大豆单产破纪录,国内现货需求良好,油厂压榨量改善。
- 豆粕累库压力可能继续增加,维持震荡趋势,建议谨慎操作。
PP
- 下游开工环比下降,美国加征关税不利于出口,上游丙烷进口受限。
- PP企业开工率下降,库存处于偏低水平,原油价格下跌。
- 美国加征关税及下游恢复缓慢,预计PP小幅反弹。
塑料
- 裕龙石化检修装置重启,开工率上涨至中性水平。
- PE下游开工率下降,农膜进入淡季,库存处于偏低水平。
- 美国加征关税及上游乙烷进口受限,原油价格下跌。
- 下游需求未完全恢复,预计塑料小幅反弹。
沥青
- 开工率回升,较去年同期高,道路沥青开工率提升。
- 下游开工率涨跌互现,炼厂间歇生产,出货量减少。
- 沥青炼厂库存存货比上升,仍处于低位,资金制约。
- 供需双弱,建议单边观望,建议做多沥青09-12价差。
尿素
- 主力合约低开高走,上游工厂执行待发订单,成交活跃度低。
- 供应端日产窄幅波动,需求端农业备肥偏谨慎。
- 成品库存去化,成本端支撑强劲,夏季肥走货好转。
- 库存大幅去化,需求有所增加,价格上涨,建议谨慎操作。
碳酸锂
- 盘面震荡运行,现货价格持平,下游需求低迷。
- 供应端维持高开工率,下游散单补货需求低迷。
- 库存小幅去库但整体仍高位,供需矛盾仍存。
- 锂价下跌降低成本支撑,市场预期偏空,建议观望为主。