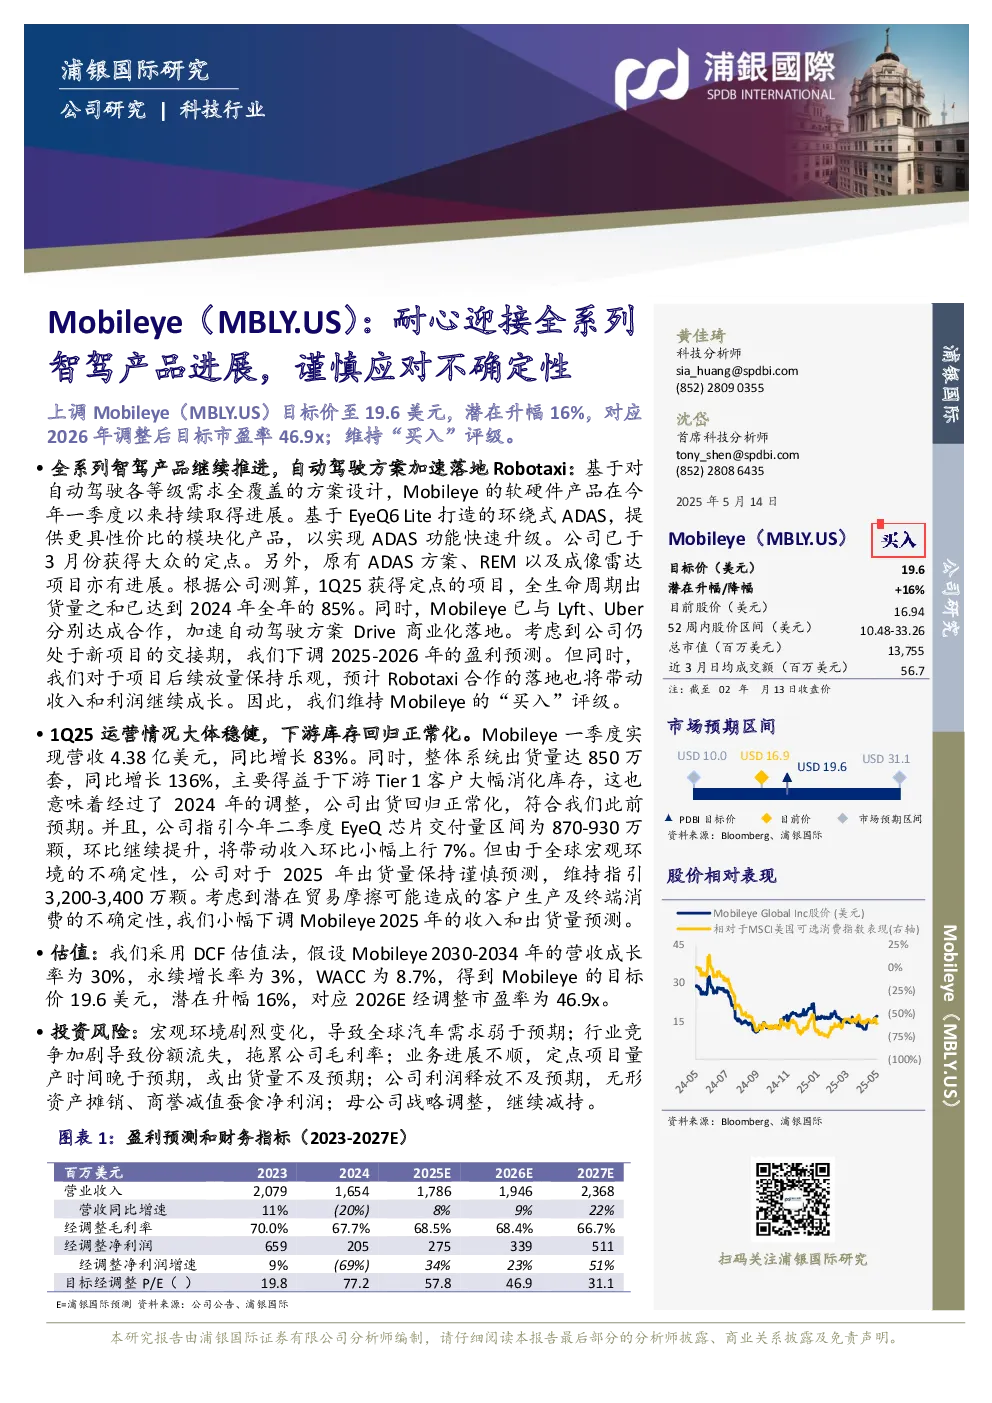
浦银国际研究将Mobileye(MBLY.US)目标价上调至19.6美元,潜在升幅16%,对应2026年调整后目标市盈率46.9x,维持“买入”评级。
核心观点与关键数据
Mobileye全系列智驾产品持续推进,自动驾驶方案加速落地:
- 基于EyeQ6 Lite的环绕式ADAS方案获得大众定点,提供更具性价比的模块化产品;
- 原有ADAS方案、REM及成像雷达项目亦有进展,1Q25获得定点的项目全生命周期出货量已占2024年全年85%;
- 与Lyft、Uber合作加速Drive商业化落地,Robotaxi合作落地将带动收入和利润增长。
公司仍处于新项目交接期,下调2025-2026年盈利预测,但维持对后续放量乐观。
运营情况
1Q25营收同比增长83%至4.38亿美元,系统出货量同比增长136%达850万套,主要得益于下游Tier1客户消化库存,出货回归正常化;二季度EyeQ芯片交付量指引870-930万颗,环比提升7%。
受全球宏观环境不确定性影响,公司对2025年出货量保持谨慎,指引3200-3400万颗,小幅下调2025年收入和出货量预测。
估值
采用DCF估值法,假设2030-2034年营收成长率30%、永续增长率3%、WACC为8.7%,目标价19.6美元,对应2026E经调整市盈率46.9x。
投资风险
- 宏观环境变化导致全球汽车需求弱于预期;
- 行业竞争加剧导致份额流失、毛利率拖累;
- 业务进展不顺或出货不及预期;
- 利润释放不及预期(无形资产摊销、商誉减值);
- 母公司战略调整继续减持。
情景假设
- 乐观情景:全球汽车市场需求增速高于预期,公司份额提升,业务进展顺利,盈利能力稳健,目标价13.2美元;
- 悲观情景:需求弱于预期,份额流失,业务进展不顺,利润释放不及预期。