宏观金融类
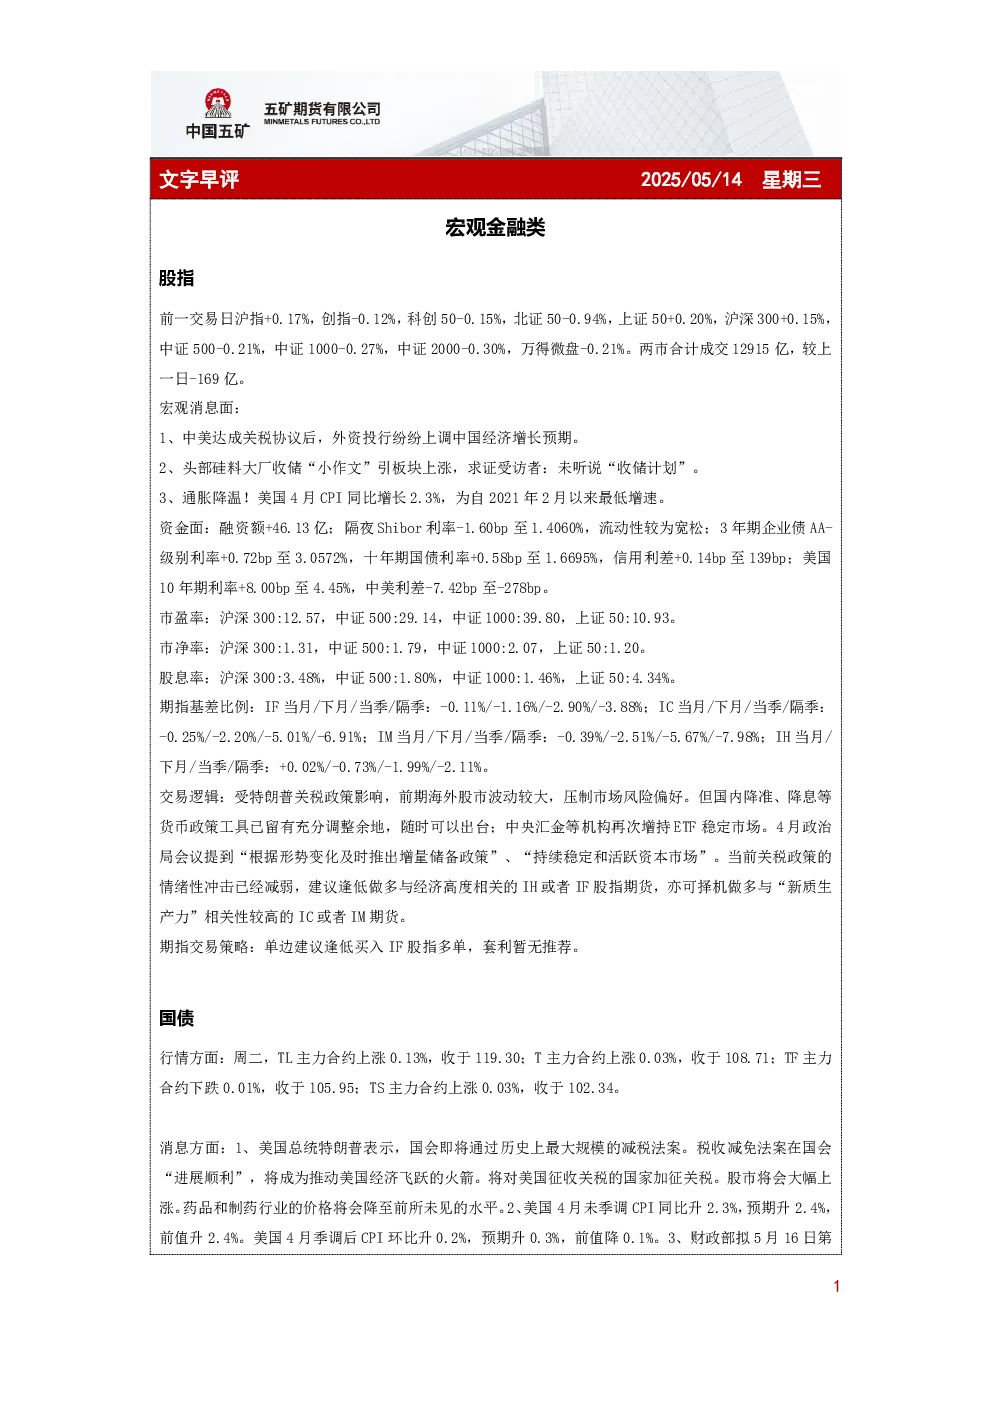
股指: 前一交易日沪指微涨,创指微跌,北证50大跌,上证50微涨,沪深300微涨,中证500微跌,中证1000微跌,中证2000微跌。两市成交额12915亿,较上一日减少。中美达成关税协议后,外资投行上调中国经济增长预期。头部硅料大厂收储传闻引板块上涨,但未听说“收储计划”。美国4月CPI同比增长2.3%,为自2021年2月以来最低增速。
资金面: 融资额增加,隔夜Shibor利率下降,流动性较为宽松;3年期企业债AA-级别利率上升,十年期国债利率上升,信用利差上升;美国10年期利率上升,中美利差缩小。
市盈率: 沪深300、中证500、中证1000、上证50分别为12.57、29.14、39.80、10.93。
期指基差比例: IF、IC、IM、IH当月/下月/当季/隔季基差比例分别为-0.11%、-0.25%、-0.39%、+0.02%。
交易逻辑: 受特朗普关税政策影响,前期海外股市波动较大,压制市场风险偏好。国内降准、降息等货币政策工具已留有充分调整余地,随时可以出台;中央汇金等机构再次增持ETF稳定市场。4月政治局会议提到“根据形势变化及时推出增量储备政策”、“持续稳定和活跃资本市场”。当前关税政策的情绪性冲击已经减弱,建议逢低做多与经济高度相关的IH或者IF股指期货,亦可择机做多与“新质生产力”相关性较高的IC或者IM期货。
期指交易策略: 单边建议逢低买入IF股指多单,套利暂无推荐。
国债
行情方面: TL主力合约上涨,T主力合约上涨,TF主力合约下跌,TS主力合约上涨。
消息方面: 美国总统特朗普表示,国会即将通过历史上最大规模的减税法案。美国4月未季调CPI同比升2.3%,预期升2.4%,前值升2.4%。财政部拟第二次续发行2025年记账式附息(六期)国债。
流动性: 央行进行1800亿元7天期逆回购操作,实现净回笼2250亿元。
策略: 关税谈判超预期,短期市场风险偏好抬升,债市面临一定调整压力。但考虑到降准降息落地后,资金利率明显下降,预计后续资金面有望延续偏松基调,短端仍具性价比。此外,虽然谈判超预期,但整体关税税率仍有一定幅度抬高,此前的关税冲击往后看对于外需可能依然有压力,后续存款利率下调的预期也有利于利率下移。预计长端在短期关税变动和供给压力下有调整压力,等待回调后的机会。
贵金属
市场展望: 美国CPI数据低于预期,但分项中体现的潜在通胀风险加大,且当前数据并未完全体现出关税对于通胀的影响,数据发布后金银价格小幅上涨后回落,短期来看仍存在一定回调空间。美国4月总体CPI同比值为2.3%,低于预期和前值的2.4%,环比值为0.2%,低于预期的0.3%。美国4月核心CPI同比值为2.8%,符合预期,环比值为0.2%,低于预期的0.3%。通胀数据虽低于预期,但其更多受到原油价格回落以及美国“抢进口”所形成低价库存的影响,特朗普政府在四月份后施行的关税政策并未完全体现在通胀数据中。美国针对关键汽车零部件征收关税的措施令美国二手汽车价格上升,Manheim二手车批发价格指数在4月份录得4.9%,大幅高于前值的-0.2%,四月份二手汽车分项通胀环比值仍处于回落区间,但在五月份后大概率将出现环比增长,进而驱动核心商品通胀提升。
“新美联储通讯社”NickTimiraos在通胀数据公布后表示美联储没有必要因为四月份的通胀数据而改变观望立场,未来几个月成本的潜在上升动能将令美联储维持按兵不动。
当前CME利率观测器显示,市场预期美联储六月份议息会议维持利率不变的概率为91.56%,降息25个基点的概率仅为8.44%。同时,市场仅预期联储2025年在九月及十二月议息会议分别进行两次25个基点的降息操作,少于前期三次的定价。在偏鹰派的联储货币政策预期以及关税风险逐步释放的影响下,贵金属短期仍将继续呈现偏弱走势,黄金仍需等待进一步回调后的逢低做多机会,主力合约关注下方742一线趋势线支撑,沪金主力合约参考运行区间742-781元/克。白银短期来看受到关税缓和所带来的工业属性修复,但在联储偏鹰派的货币政策表态背景下仍难以进一步的上涨空间,策略上建议暂时观望,沪银主力合约参考运行区间8001-8443元/千克。