一、螺纹、热卷
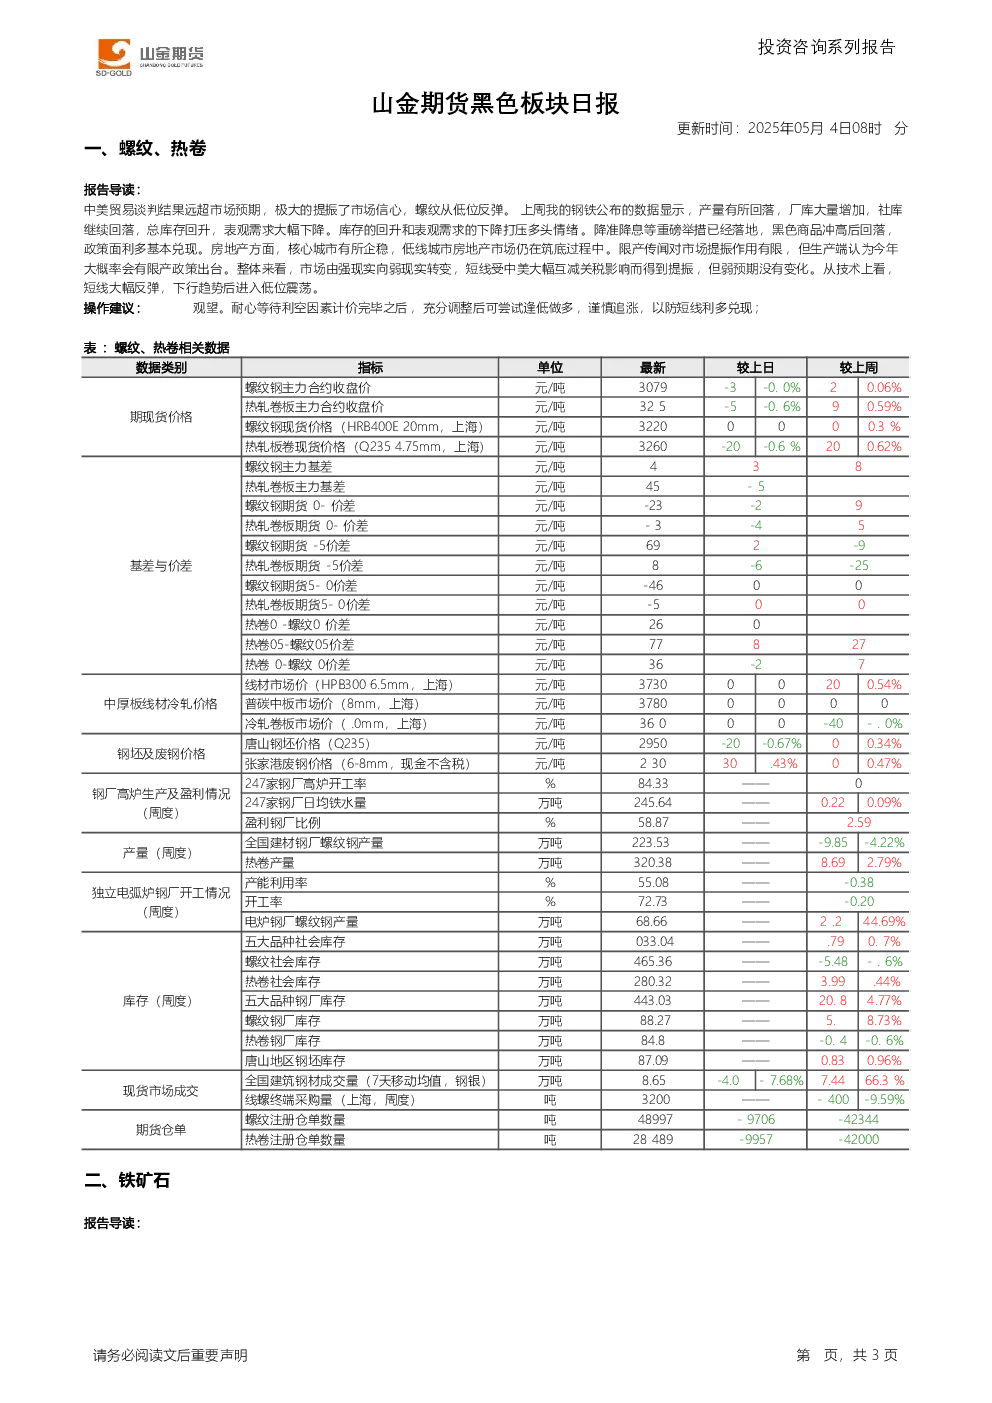
- 市场导读:中美贸易谈判结果提振市场信心,螺纹钢从低位反弹。上周产量回落,厂库增加,社库回落,总库存回升,表观需求下降,打压多头情绪。降准降息等政策利好已兑现,房地产核心城市企稳,低线城市仍在筑底。限产传闻提振作用有限,但生产端预计今年有限产政策出台。市场由强现实向弱现实转变,短线受中美互减关税提振,但弱预期未变。技术面上,短线大幅反弹,下行趋势后进入低位震荡。
- 操作建议:观望,等待利空因素计价完毕后逢低做多,谨慎追涨。
- 关键数据:
- 螺纹钢主力合约收盘价:3079元/吨,较上日下跌3元,跌幅0.1%。
- 热轧卷板主力合约收盘价:3250元/吨,较上日下跌5元,跌幅0.6%。
- 螺纹钢现货价格(HRB400E 20mm,上海):3220元/吨,上涨0.3%。
- 热轧板卷现货价格(Q235 4.75mm,上海):3260元/吨,下跌0.6%。
- 螺纹钢期货-5价差:692元/吨,下跌9元。
- 热轧卷板期货-5价差:8元/吨,下跌6元。
- 全国建材钢厂螺纹钢产量:223.53万吨,环比下降4.22%。
- 全国建材钢厂热卷产量:320.38万吨,环比下降2.79%。
- 螺纹社会库存:465.36万吨,环比下降0.6%。
- 热卷社会库存:280.32万吨,环比上升0.44%。
二、铁矿石
- 市场导读:钢厂盈利率尚可,铁水产量回升至245万吨以上,明显高于去年同期。钢材表观需求环比大幅回落,铁水产量可能见顶。供应端全球发运高位,港口库存降速趋缓,贸易矿库存比例偏高。短线受贸易谈判提振,但技术面跌破震荡区间,价格跌至长期趋势线附近。
- 操作建议:以技术面走势判断为主,空单轻仓持有,逢低离场。
- 关键数据:
- 麦克粉(青岛港):745元/湿吨,下跌3元,跌幅0.4%。
- 金布巴粉60.5%(青岛港):725元/湿吨,下跌4元,跌幅0.55%。
- DCE铁矿石主力合约结算价:74.5元/干吨,下跌4元,跌幅0.56%。
- 普氏62%指数:98.6美元/干吨,上涨0.6美元。
- 澳大利亚铁矿石发货量:60.8万吨,环比上升0.9%。
- 巴西铁矿石发货量:548万吨,环比下降6.42%。
- 北方六港到货量合计:26.4万吨,环比下降5.49%。
- 港口库存合计:4238.7万吨,环比下降0.45%。
- 钢厂进口矿烧结粉矿总库存:293.45万吨,环比下降3.06%。